Компания работала в 1С:ERP и 1С:Бухгалтерии, обмен с контрагентами шёл через электронный документооборот, отчётность отправлялась из личного кабинета налоговой службы. Система считала налоги, формировала декларации и хранила проводки. Но налоговый учёт как отдельная работа всё равно жил в таблицах: регистры собирались выгрузками, книги покупок и продаж сверялись глазами, сальдо единого налогового счёта сверялось с банком вручную, а на каждое требование инспекции пакет документов искали по папкам и почте. К концу квартала у трёх юрлиц накапливалось столько неразобранных расхождений, что часть из них закрывалась уже после сдачи отчётности.
Профиль компании в разборе
Кто в разборе
Производственно-торговая компания: собственный цех, оптовое направление и три юрлица на общей системе налогообложения — производство, торговля и небольшая сервисная компания внутри группы.
- Роль: производство и опт, работа с постоянными поставщиками, сетями и крупными заказчиками по договорам
- Штат: около 430 человек, из них 14 в бухгалтерии (3 — налоговый участок), 9 в финансовом отделе, 6 в ИТ
- Город: Екатеринбург, площадки в Свердловской области, продажи по Уралу и в Москве
- Системы: 1С:ERP (Enterprise Resource Planning — управление ресурсами предприятия: производство, заказы, закупки), 1С:Бухгалтерия по каждому юрлицу, электронный документооборот (ЭДО) с ключевыми контрагентами, личный кабинет налогоплательщика и единый налоговый счёт
- Что ведём: ИИ-агент поверх учётного контура — сверка регистров и документов, контроль расхождений, ответы на требования налоговой службы
Такая картина типична для среднего бизнеса с несколькими юрлицами: учётная система стоит и работает, данные в ней есть, а налоговый участок держится на двух-трёх людях, которые знают, где что лежит и какую цифру с какой сверять. По расчётам Института статистических исследований и экономики знаний НИУ ВШЭ по данным Росстата, в 2025 году технологии искусственного интеллекта применяли около 5,2% крупных и средних организаций России — на 0,4 процентного пункта больше, чем годом ранее, а в компаниях с численностью свыше 500 человек доля доходит до 17%. То есть система учёта есть почти у всех, а разрыв проходит уже не по внедрению, а по тому, что с данными делают дальше.
Именно на этом разрыве и появляются доначисления. По открытым данным ФНС за 2025 год, результативность выездных проверок составила 97,8%, а средний размер доначислений на одну проверку вырос примерно вдвое — до 105,4 млн рублей. Камеральных проверок было 55,4 млн, и нарушения нашли только в 4,1% случаев, но именно камеральные проверки чаще всего заканчиваются требованием представить документы или пояснить расхождение. И вот здесь всё решает скорость: десять рабочих дней на ответ — и это не срок, который можно растянуть.
Коротко
ИИ-агент в налоговом учёте не считает налоги за бухгалтера. Он читает документы и регистры, сверяет их между собой и с сальдо единого налогового счёта, показывает расхождения до сдачи отчётности, готовит черновик ответа на требование и подбирает документы. Решение, подпись и отправку оставляет человек. Бесплатный разбор стратегии внедрения ИИ в компанию показывает, с какого участка начинать.
Содержание
- Чем налоговый учёт отличается от бухгалтерского
- Три источника расхождений
- Почему ошибка видна поздно
- Что съедает время между операцией и декларацией
- Что делает ИИ-агент поверх 1С
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Чем налоговый учёт отличается от бухгалтерского
Бухгалтерский учёт отвечает на вопрос «что произошло с деньгами и имуществом». Налоговый — «сколько с этого причитается государству и на каком основании». Проводка в бухгалтерии и запись в налоговом регистре описывают одну и ту же операцию, но по разным правилам: часть расходов в бухгалтерском учёте признаётся, а в налоговом нет; часть доходов попадает в налоговую базу в одном периоде, а в бухгалтерском — в другом. Отсюда постоянные и временные разницы, отложенные налоги и главная особенность процесса: расхождение между двумя учётами — это не ошибка, а норма. Ошибка начинается там, где расхождение не объяснено.
Что живёт в налоговом учёте и чего не видно в обычной оборотно-сальдовой ведомости:
- налоговые регистры — таблицы, где собираются доходы и расходы в налоговой трактовке: как считается амортизация, как распределяются прямые и косвенные расходы, как формируется резерв. В типовой конфигурации часть регистров есть, часть собирается выгрузкой в таблицу;
- книги покупок и продаж — реестры счетов-фактур, из которых складывается вычет по налогу на добавленную стоимость; ошибка в одной строке меняет сумму налога к уплате;
- уведомления об исчисленных суммах — документы, через которые налог заранее заявляется к уплате на единый налоговый счёт; не отправили или отправили с неверной суммой — и сальдо разъехалось;
- единый налоговый счёт — общий котёл, где лежат перечисленные деньги и совокупная обязанность компании; бухгалтер видит сальдо в личном кабинете и должен понять, почему оно не совпадает с его расчётом;
- контрольные соотношения — арифметические и логические проверки, которые налоговая служба прогоняет по декларации автоматически: если строка не бьётся с другой строкой того же отчёта или с отчётом другого периода, приходит требование пояснить;
- требования и пояснения — запросы документов, пояснений по расхождениям, уточнений по сделкам. На ответ — десять рабочих дней со дня получения, и это самый жёсткий срок во всём процессе.
Отдельная сложность — масштаб. У группы из трёх юрлиц одни и те же контрагенты, но разные книги покупок, разные регистры и разные сроки. Внутригрупповые операции приходится сводить так, чтобы у одной стороны расход совпал с доходом другой. Именно здесь чаще всего и возникают расхождения, которые потом всплывают на камеральной проверке.
Три источника расхождений
Практика показывает, что почти любое расхождение в налоговом учёте сводится к одному из трёх источников. Понимать их важно, потому что каждый лечится по-своему.
Первый — документ не дошёл или дошёл в другом виде. Контрагент выставил счёт-фактуру, но она пришла не по электронному документообороту, а письмом на почту; или пришла, но с исправлением, которое не подтянулось в книгу покупок; или подписана не тем лицом, и вычет под вопросом. В учёте операция есть, в книге её нет — или наоборот.
Первая часть этой работы — входной контроль документов — разобрана отдельно в материале ИИ-проверка первичных документов: там про реквизиты, арифметику и дубли до разноски в учёт. Налоговый учёт начинается дальше — с того, как эти документы легли в регистры и книги.
Второй — правило разошлось с реальностью. В учётной политике записано, что расходы распределяются по выручке, а фактически бухгалтер распределяет по прямым затратам, потому что так делали всегда. Или лимит по представительским расходам считается вручную и давно не пересчитывался. Формально всё заполнено, но не по тем правилам, которые записаны.
Третий — данные в двух системах описывают одно и то же по-разному. Сальдо в личном кабинете, сальдо в 1С и остаток по банку — три разные цифры. Причина обычно в сроках: платёж ушёл в последний день месяца, уведомление отправлено на следующий, и в одном отчёте это уже расход, а в другом ещё нет.
Разбирать эти три источника вручную — работа, которую нельзя ускорить старанием. Нужно открыть документ, открыть регистр, открыть личный кабинет и сличить. Ровно эту операцию и забирает агент.
Почему ошибка видна поздно
Между операцией и моментом, когда расхождение становится проблемой, проходит от нескольких недель до квартала. Цепочка выглядит так:
- Операция проходит в учёте. Документ заводится или подтягивается из электронного документооборота, попадает в регистр, отражается в книге покупок или продаж.
- Документ живёт своей жизнью. Контрагент присылает исправление, меняет сумму, отзывает и выставляет заново. В учёте остаётся первая версия.
- Регистры собираются выгрузкой. Раз в месяц, реже — раз в квартал: потому что нужно сесть и собрать таблицу, а «сейчас горящий участок». Как устроен этот этап в закрытии месяца и почему он сдвигает отчётность, разобрано в статье ИИ в бухгалтерии: закрытие месяца, сверки и расхождения.
- Сверка идёт глазами. Бухгалтер открывает две таблицы и ищет различия, ориентируясь на суммы и номера. В таблице на несколько тысяч строк это просмотр, а не проверка.
- Расхождение объясняется «примерно». Найденную разницу списывают на округление или на прошлый период, потому что искать причину дольше, чем закрыть период.
- Отчётность уходит. Декларация сдана, и с этого момента любое расхождение превращается в переписку с инспекцией.
- Приходит требование. На ответ — десять рабочих дней, а документы надо ещё найти: часть в системе, часть в почте, часть у контрагента.
Каждый шаг по отдельности выглядит безобидно. Вместе они дают эффект, который хорошо описан в отраслевых данных: по оценке ФНС за 2025 год, камеральных проверок было 55,4 млн, и доначисления по ним составили 150,7 млрд рублей — при том, что доля результативных проверок всего 4,1%. Это значит, что основная масса требований приходит по расхождениям, которые в момент их появления были видны в данных.
Аналитики Energy Consulting по тому же открытому набору ФНС отмечают, что основная сумма доначислений приходится на выездные проверки организаций — около 76,3%, камеральные дают около 21,6%. Выездная проверка — это финал истории, которая началась с незамеченного расхождения в регистре. И приходит она туда, где данные не сходятся годами: по данным ФНС, нарушения находят в 97,8% выездных проверок.
Что съедает время между операцией и декларацией
Если разложить работу налогового участка на операции, картина становится предметной. В компании из нашего профиля — три юрлица, около 1 200 счетов-фактур в месяц, 60–80 требований в квартал. Часть операций пересекается со сверкой расчётов с контрагентами — она подробно разобрана в материале ИИ для сверки взаиморасчётов, здесь же акцент на налоговой стороне: что из этих данных попадает в книги и регистры.
- Сборка регистров. Выгрузка из 1С, приведение к нужному виду, сведение по юрлицам. Каждый раз заново, потому что шаблон устарел или изменились справочники.
- Сверка книг покупок и продаж. Сопоставление строк книги с документами и с данными контрагентов. Основная работа — не сравнить суммы, а найти, чего не хватает.
- Разбор требований. Прочитать требование, понять, какие документы нужны, найти их, проверить комплектность, оформить опись, написать пояснение. Полтора-два часа на одно требование, если документы лежат там, где ожидалось.
- Сверка с единым налоговым счётом. Сравнить сальдо в личном кабинете, в учёте и по банку, найти причину разницы, разобраться с зачётами и уведомлениями.
- Проверка деклараций. Прогнать контрольные соотношения до отправки, вручную сверить ключевые строки с регистрами, объяснить расхождения.
- Пояснения по расхождениям. Самая дорогая часть: нужно не только найти разницу, но и сформулировать, почему она возникла, и подкрепить документом.
- Внутригрупповые сверки. Свести операции между юрлицами группы так, чтобы у одной стороны доход совпал с расходом у другой.
Ни одна из этих операций не требует высшего образования. Все они требуют времени и внимания, а внимание к концу квартала заканчивается. Отсюда и типичный сценарий: расхождения находятся не там, где появились, а там, где до них дошли руки.
Что делает ИИ-агент поверх 1С
ИИ-агент — программа, которая по заданному правилу сама читает документы и выполняет шаги. В налоговом учёте он не заменяет систему и не считает налоги: он берёт на себя сверку, поиск и подготовку черновика, а всё, что связано с решением, оставляет человеку.
Вот как выглядит его работа в контуре из нашего профиля:
- Читает документы и требования. Счёт-фактура, универсальный передаточный документ, акт, платёжное поручение, требование инспекции — электронный файл читается напрямую, скан распознаётся. Из требования агент вытаскивает, что именно запрошено, за какой период и к какому сроку.
- Собирает регистры и сверяет с документами. Сопоставляет строки книги покупок и продаж с первичкой и с данными электронного документооборота: есть ли документ, та ли сумма, тот ли период, тот ли контрагент.
- Сверяет сальдо единого налогового счёта. Сравнивает три источника — личный кабинет, учёт и банк — и показывает, из-за какой операции разошлось: неотправленное уведомление, платёж не по тому коду, зачёт, который не применился.
- Прогоняет контрольные соотношения до отправки. Проверяет декларацию теми же логическими связками, что и налоговая служба, и показывает строки, которые не бьются, с указанием, с чем именно.
- Находит расхождения и объясняет их. Каждое расхождение — карточка: две сравниваемые величины, документ-основание, предполагаемая причина и ссылка на операцию. Не «разница 4 312 рублей», а «счёт-фактура №… от… не попала в книгу покупок, потому что пришла исправлением».
- Готовит черновик ответа на требование. Формирует перечень документов, опись, текст пояснения по найденным расхождениям. Отправку и подпись делает человек.
- Ведёт журнал. Что проверил, что нашёл, что осталось неразобранным, кто и когда закрыл. Журнал и есть доказательная база: через квартал видно, почему цифра в декларации именно такая.
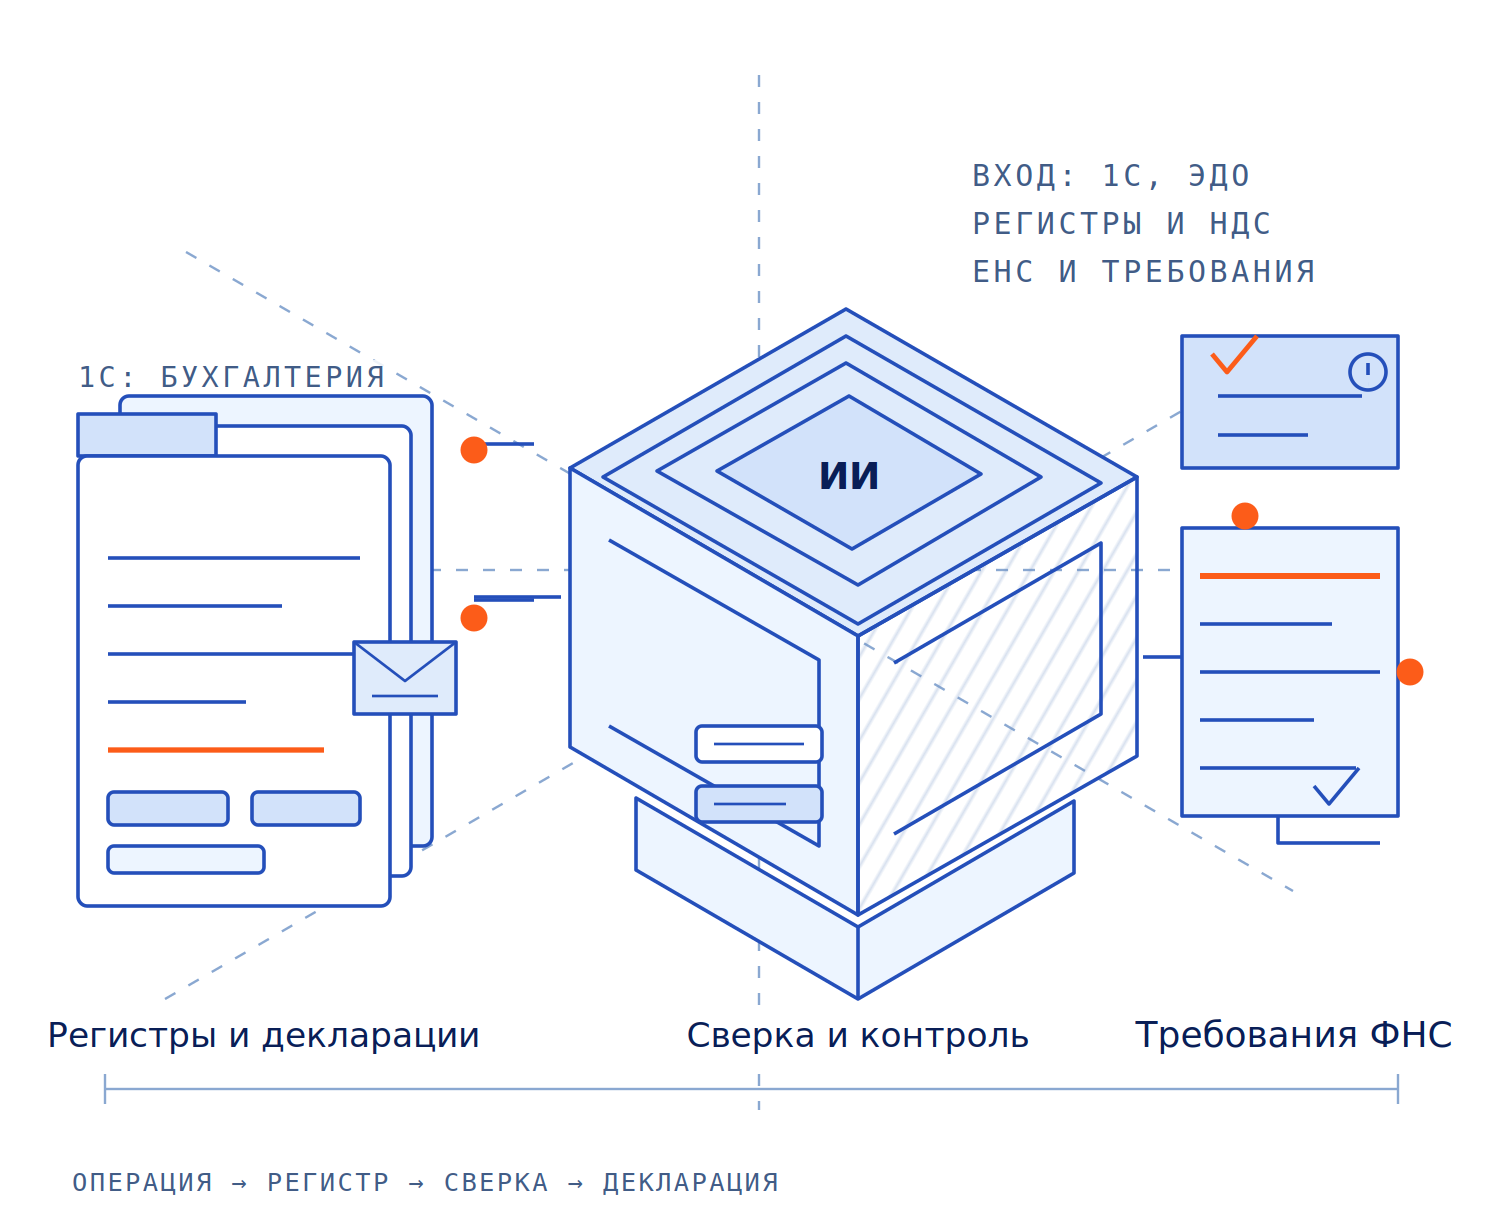
Отдельно про границы. Агент не меняет учётную политику, не пересчитывает налог «по-своему», не решает, принять вычет или отказаться от него, и не отправляет документы в налоговую. Он работает с тем, что уже есть в системе, и показывает расхождение там, где человек его пока не видит. Это принципиальная разница между «ИИ считает налоги» и «ИИ проверяет, сходится ли то, что мы заявили».
Какие риски это снимает
Разговор про эффективность обычно начинается с часов. Но в налоговом учёте цена ошибки измеряется не часами, а санкциями и остановкой работы. Поэтому сначала риски.
Штраф за занижение налога
Неправильное исчисление налога — это статья 122 Налогового кодекса: штраф 20% от неуплаченной суммы, а при умышленном характере — 40%. Сумма считается не от оборота, а от недоимки, и растёт вместе с ней. Когда расхождение найдено до сдачи декларации, это исправление в рабочем порядке. Когда после — это штраф, пени и объяснения.
Пени и приостановление операций по счетам
Просрочка платежа даёт пени за каждый день, а непредставленная вовремя декларация — ещё и риск приостановления операций по счетам по статье 76 Налогового кодекса: решение принимается, если декларация не представлена в течение десяти дней после срока. Для компании это останавливает платежи: зарплата, поставщики, налоги. Восстановление занимает дни, и всё это время бизнес стоит.
Штраф за саму отчётность и за документы
Отдельная статья — 119 Налогового кодекса: за непредставление декларации штраф 5% от суммы налога к уплате за каждый полный или неполный месяц просрочки, но не более 30% этой суммы и не менее 1 000 рублей. И ещё одна, которая бьёт по требованию: 200 рублей за каждый непредставленный документ, 10 000 рублей за отказ от представления (статья 126 Налогового кодекса). На пакете из двухсот документов это уже 40 000 рублей — за то, что часть бумаг просто не нашли.
Искажение учёта и его последствия
Грубое нарушение правил учёта доходов и расходов — статья 120 Налогового кодекса: 10 000 рублей, если нарушение в одном налоговом периоде, 30 000 рублей, если более чем в одном, и 20% от суммы неуплаченного налога, но не менее 40 000 рублей, если нарушение привело к занижению базы. Это тот случай, когда «собирали регистры в таблице» превращается в статью расходов.
Выездная проверка там, где данные не сходятся
Доначисления по выездным проверкам в 2025 году составили 556,2 млрд рублей, средний чек — 105,4 млн рублей на проверку, и это примерно на 48–50% больше, чем годом ранее. Проверяют реже, но дороже: по данным Energy Consulting, выездные проверки организаций дают около 76,3% всех доначислений. Приходит такая проверка туда, где расхождения копились годами и никто их не объяснял.
Спор без доказательной базы
Когда инспекция задаёт вопрос по конкретной сделке, ответ «мы считаем, что всё верно» не работает. Работает пакет: документ, регистр, расчёт, журнал, из которого видно, когда и почему принято решение. Если этот журнал восстанавливается по памяти через полгода, спор почти проигран заранее.
Зависимость от одного человека
Налоговый участок в среднем бизнесе часто держится на одном специалисте, который знает, где лежит нужный документ и почему цифра в отчёте именно такая. Его отпуск в период сдачи отчётности — это риск не меньше штрафа. Агент фиксирует правило и историю проверок, поэтому разбор перестаёт быть личным навыком.
Сколько часов это возвращает
Часы — уже следствие. Сначала исчезает работа, которую нельзя было ускорить, потом появляется время на то, что действительно требует квалификации. Ниже типовой расчёт для группы из трёх юрлиц: около 1 200 счетов-фактур в месяц, 22 требования в месяц, стоимость часа бухгалтера 1 000 рублей.
| Показатель | Вручную | С агентом |
|---|---|---|
| Требования и пояснения (22 шт.) | 33 ч | 11 ч |
| Сверка с единым налоговым счётом | 14 ч | 4 ч |
| Книги покупок и продаж | 18 ч | 5 ч |
| Регистры и контрольные соотношения | 16 ч | 4 ч |
| Подготовка и проверка деклараций | 20 ч | 7 ч |
| Итого в месяц | 101 ч | 31 ч |
Арифметика простая: 101 час против 31 часа — 70 часов в месяц. При 1 000 рублей за час это 70 000 рублей в месяц по группе, за квартал — около 210 000 рублей. На одно юрлицо приходится примерно 23 часа и 23 000 рублей экономии в месяц.
Что стоит за цифрами, если разбирать по операциям. Требования: полтора часа на каждое вручную против получаса с агентом, потому что поиск документов и черновик пояснения уже готовы. Сверка с единым налоговым счётом: 14 часов против 4, потому что причина расхождения находится по журналу операций, а не перебором. Книги покупок и продаж: 18 против 5, потому что сопоставление строк идёт построчно и по всем документам, а не выборочно. Регистры: 16 против 4 — сборка перестаёт быть отдельной работой, потому что регистр собирается из тех же данных, что и сверка. Декларации: 20 против 7 — контрольные соотношения прогоняются до отправки, а не после требования.
Проверить оценку можно на своих числах: сколько требований приходит в месяц, сколько времени уходит на одно, сколько счетов-фактур и контрагентов, сколько стоит час специалиста. Как в такой арифметике ловятся ошибки в самих таблицах, из которых собираются цифры, — в материале ИИ для проверки таблиц финансиста. Если требований вдвое меньше, экономия будет около 35 часов; если юрлиц пять вместо трёх — расчёт масштабируется почти линейно, потому что каждая дополнительная книга добавляет одну и ту же операцию сверки.
Для ориентира по масштабу эффекта есть и внешняя оценка. В исследовании Forrester Consulting, выполненном по заказу Thomson Reuters в ноябре 2025 года (интервью с четырьмя компаниями и модель композитной организации с выручкой 10 млрд долларов и налоговым отделом из 30 человек), автоматизация подготовки налоговой отчётности сократила время на одну декларацию с 40 до 20 часов — то есть вдвое, а для организации с 500 декларациями в год это 10 000 высвобожденных часов. Там же оценены 275 000 долларов в год предотвращённых расходов на комплаенс и окупаемость вложений 148% за три года. Это оценка вендора-заказчика исследования, а не независимый замер рынка, но порядок величин совпадает с нашей арифметикой: эффект даёт не ускорение одной операции, а исчезновение перебора.
Что остаётся за человеком
Границы прописываются до старта, отдельным списком. В налоговом учёте они жёстче, чем в большинстве процессов, и это правильно.
- Решение по спорному расхождению. Агент показывает разницу и предполагаемую причину. Решает, принимать вычет, корректировать период или спорить, человек.
- Учётная политика. Как распределяются расходы, как считается резерв, какой лимит применяется — это решение компании, а не настройка агента.
- Подпись и отправка. Декларация, пояснение, уточнёнка — только человек. Агент готовит черновик, но не отправляет и не подписывает.
- Уплата налогов и работа с единым налоговым счётом. Распоряжения на перечисление, зачёты, возвраты — за бухгалтером. Агент только сверяет и предупреждает.
- Разговор с инспектором. Любая коммуникация, где нужна позиция компании, остаётся на человеке. Агент даёт факты и документы.
- Оценка нестандартной ситуации. Новая операция, необычная схема сделки, вопрос по конкретной норме — здесь агент может подготовить подборку, но не заключение.
Как это выглядит на практике
В нашей практике ближе всего к этому контуру — работа с федеральной сетью B2B-сервисов, где запрос начинался с цепочки «счета → оплаты → отгрузки» и отклонений по филиалам: одни и те же данные жили в учётной системе, в выгрузках и в головах руководителей направлений, а расхождения всплывали на этапе сводки. Второй похожий случай — производственная компания, где программа внедрения строилась под задачи конкретных участков, и начинать пришлось не с отчётов, а с проверки данных на входе.
Отдельного проекта именно по налоговому учёту у нас пока не было, и это важно сказать прямо: измеренных показателей «до и после» по этому контуру мы не приводим, потому что их нет. Что подтверждается фактурой — последовательность работы: сначала один участок, потом сверка, потом отчётность. В проектах такого рода мы всегда начинаем с того места, где ошибка стоит дороже всего, и только после устойчивой работы добавляем следующий участок.
Есть и содержательная причина начинать со сверки, а не с деклараций. Декларация — производная: если книги и регистры сходятся с документами, декларация сходится автоматически. Если не сходятся, любая проверка отчёта превращается в перебор строк без понимания причины. Логика выборки и доказательств, которая здесь работает, подробно разобрана в статье ИИ в аудите: выборка, сверки и доказательства.
Как внедрить поэтапно
- Выбрать одно юрлицо и один участок. Не «налоговый учёт группы», а, например, сверка книг покупок и продаж по одному юрлицу за квартал. Участок выбирается по стоимости ошибки, а не по простоте.
- Описать правило сверки. Какие документы сопоставляем, какие расхождения считаем допустимыми, что считается ошибкой и кому уходит. Правило согласуется с главным бухгалтером и фиксируется письменно.
- Подключить чтение. Доступ к базе и к папке с документами — только на чтение, под отдельным пользователем, с ограничением по организациям. Проверить, что агент видит ровно то, что должен.
- Прогнать на закрытом периоде. Взять уже сданный квартал и сравнить вывод агента с тем, что нашёл человек. Расхождения разбираются как ошибки правила, а не как ошибки людей.
- Включить требования. После того как сверка стала устойчивой: агент читает требование, подбирает документы и готовит черновик. Первые ответы проверяет человек целиком.
- Добавить остальные юрлица и журнал. Журнал проверок и решений — то, что делает работу проверяемой и переносится на следующее юрлицо без переизобретения правил.
Частые вопросы
Отчёт отвечает на вопрос «что записано в базе»: обороты, сальдо, суммы по счёту. Агент отвечает на другой вопрос — «сходится ли записанное с документом и с данными налоговой». Он читает сам документ, сопоставляет его с регистром и с сальдо единого налогового счёта, показывает расхождение с указанием, где именно оно возникло, и готовит черновик пояснения. Проверка в системе работает по правилам, которые кто-то заранее заложил; агент читает текст требования и сам выбирает, какие документы к нему относятся.
Нет. Учётный контур остаётся на месте: агент читает данные из базы и из электронного документооборота, а результат возвращает туда же — пометкой в документе, задачей, черновиком пояснения, списком замечаний. Менять конфигурацию и переписывать закрытие периода не нужно. На первом этапе достаточно доступа на чтение под отдельным пользователем.
Три вещи, которые чаще всего дают доначисления. Первое — полнота: все ли документы и уведомления об исчисленных суммах дошли до учёта. Второе — арифметика: сходятся ли суммы в декларации с регистрами и книгами покупок и продаж. Третье — сальдо единого налогового счёта: совпадает ли то, что видит бухгалтер, с тем, что показывает личный кабинет. Всё остальное — следующий этап.
Нет. Он готовит черновик ответа и подбирает документы, но отправку и подпись делает человек. Отправка отчёта, подпись под пояснением, уплата налога и любые действия, создающие обязательства компании, агенту запрещены отдельным списком до старта. Это не осторожность ради осторожности: ошибка в отправленном документе стоит дороже, чем час ручной проверки.
Ошибка видна как замечание в списке, а не как изменение в учёте: агент ничего не проводит и не исправляет. Бухгалтер видит, какие строки он сравнивал и откуда взял каждое значение, и решает, что делать: принять, поправить документ, запросить у контрагента исправление. Первые недели весь результат проходит через подтверждение человека.
Обычно от четырёх до восьми недель на первый участок — как правило, это сверка книг покупок и продаж с первичкой и электронным документооборотом. Дальше по одному добавляются требования, сверка с единым налоговым счётом и регистры. Запуск идёт параллельно с обычной работой, останавливать закрытие периода не нужно.
Смотрим ваш контур: сколько юрлиц, в каких системах живёт учёт, как приходят требования, как ведётся сверка с единым налоговым счётом и где расходятся регистры и документы. Называем три участка, которые дадут больше всего высвобожденных часов, и показываем, что забирает агент, а что остаётся человеку. Разбор бесплатный и обязательств не создаёт.
Что в итоге
Налоговый учёт остаётся там, где был: в 1С, в книгах покупок и продаж, в декларациях и в личном кабинете. Меняется другое — между документом и отчётностью появляется слой, который читает требование, сверяет регистр с первичкой, находит расхождение в сальдо единого налогового счёта и готовит черновик ответа. Риски снимаются первыми: расхождение видно до сдачи декларации, требование не уходит в просрочку, штраф по статье 122 не накапливается, спор с инспекцией опирается на журнал, а отпуск одного специалиста перестаёт быть риском для всей группы. Часы и деньги идут следом — около 70 часов и 70 000 рублей в месяц на группе из трёх юрлиц в типовом расчёте.
Источники
- Открытый набор ФНС России «О результатах контрольной работы налоговых органов» (форма 2-НК) — первоисточник цифр по камеральным и выездным проверкам за 2025 год: nalog.gov.ru
- Итоги контрольной работы ФНС за 2025 год по форме 2-НК: 5 409 выездных проверок (+10,6% к 2024 году), нарушения в 97,8% проверок, доначисления 556,2 млрд рублей, средний размер 105,4 млн рублей на проверку (рост на 48–50%), 55,4 млн камеральных проверок с нарушениями в 4,1% случаев и доначислениями 150,7 млрд рублей: vc.ru, разбор отчёта ФНС
- Структура доначислений по тому же набору 2-НК (выездные проверки организаций — около 76,3%, камеральные — около 21,6%), налоговый мониторинг: 737 компаний, 38% налоговых поступлений федерального бюджета и 18% региональных, критерии входа — налоги от 80 млн рублей, выручка и чистые активы от 800 млн рублей: Energy Consulting, обзор итогов 2025 года
- Применение искусственного интеллекта в крупных и средних организациях России: около 5,2% организаций (+0,4 п. п. к 2024 году), 17% в компаниях с численностью свыше 500 человек и 4,3% в компаниях до 100 человек, рост качества и эффективности бизнес-процессов отметили 62,7% (расчёты ИСИЭЗ НИУ ВШЭ по данным Росстата, 2025 год): ИСИЭЗ НИУ ВШЭ
- Срок представления документов по требованию налогового органа — десять дней со дня получения (сроки в Налоговом кодексе исчисляются в рабочих днях): статья 93 НК РФ, КонсультантПлюс
- Штраф за непредставление документов по требованию — 200 рублей за каждый документ, за отказ от представления — 10 000 рублей: статья 126 НК РФ, КонсультантПлюс
- Штраф за грубое нарушение правил учёта доходов и расходов — 10 000 рублей за один налоговый период, 30 000 рублей за несколько, 20% от суммы неуплаченного налога, но не менее 40 000 рублей: статья 120 НК РФ, КонсультантПлюс
- Оценка эффекта автоматизации налоговой функции: сокращение времени подготовки декларации с 40 до 20 часов, 10 000 высвобожденных часов в год при 500 декларациях, 275 000 долларов предотвращённых расходов на комплаенс, окупаемость 148% за три года (исследование Forrester Consulting по заказу Thomson Reuters, ноябрь 2025, данные вендора-заказчика): Thomson Reuters