Оптово-производственная компания работала в «1С:Бухгалтерия 8.3» и обменивалась документами через оператора электронного документооборота (ЭДО): у каждого счёта и акта был номер, дата и файл в системе. Но пока документ не попадал в учёт, его никто не проверял — бухгалтер открывал счёт от поставщика, глазами сверял реквизиты с договором, проверял суммы, и только потом заносил данные в программу. Система хранила документ и проводку, а сама проверка перед этим оставалась ручной.
Профиль компании в разборе
- Роль: оптово-производственная компания — собственное производство и оптовая поставка, десятки постоянных поставщиков сырья, материалов и подрядчиков
- Штат: около 420 сотрудников, из них 9 человек в бухгалтерии, трое из них заняты входящей первичкой и расчётами с контрагентами
- Город: Пермь, склад и вторая площадка в соседнем регионе
- Системы: «1С:Бухгалтерия 8.3», «1С:ERP Управление предприятием» (ERP, Enterprise Resource Planning — управление ресурсами предприятия), оператор электронного документооборота (ЭДО), корпоративная почта и заявки на закупку в таблицах
- Что ведём: входной контроль первички — счета, счета-фактуры, универсальные передаточные документы, акты выполненных работ и накладные от поставщиков и подрядчиков, прежде чем по ним появится проводка
Первичный документ выглядит формальностью рядом с крупными сделками, но именно он превращает поставку в расходы, а расходы — в вычет. По исследованию Контур.Экстерна и отраслевым замерам, бухгалтер тратит на обработку первичной документации от двух до четырёх часов в день — и это только ввод данных, без содержательной проверки. Отраслевые данные по обработке счетов дают ту же картину: ручная обработка одного счёта занимает от восьми до пятнадцати минут, а один сотрудник за день успевает разобрать 25–40 документов. Когда таких документов сотни в месяц, проверка превращается в поток, который физически невозможно пройти внимательно.
Проблема не в том, что бухгалтер невнимателен. Проблема в том, что проверка документа живёт между двумя системами: электронный документ пришёл от контрагента, а основание для него — договор, заявка, спецификация и условия оплаты — лежит в другом месте. Никто не сравнивает одно с другим каждый раз, потому что на это нет времени. И до момента, когда расхождение всплывёт — на камеральной проверке, в споре с поставщиком или в конце квартала, — документ уже проведён.
Коротко
ИИ-агент — программа, которая по заданному правилу сама читает документы и выполняет шаги — подключается к оператору электронного документооборота, к почте и к учётной системе, читает каждый входящий документ и до бухгалтерии сверяет его с договором и заявкой: проверяет обязательные реквизиты, арифметику, сумму налога, повторную регистрацию и расхождения с условиями. Документы без замечаний идут дальше, спорные уходят человеку с готовым реестром замечаний. Первый шаг — бесплатный разбор стратегии внедрения ИИ на одном месяце вашей первички.
Содержание
- Почему ошибку в первичке видно поздно
- Что съедает время между документом и проводкой
- Что делает ИИ-агент поверх учётной системы
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Почему ошибку в первичке видно поздно
Ошибка в первичном документе не мешает работать. Она не останавливает отгрузку, не блокирует оплату и не видна в оперативном отчёте. Она тихо живёт в проведённом документе и всплывает через месяцы — когда её уже дорого исправлять.
Первое. Проверка происходит один раз и глазами. Бухгалтер смотрит документ в момент заноса, и его внимание распределено между десятками таких же документов. Разница в цене на пять процентов, лишний ноль в сумме налога, опечатка в ИНН — это то, что человек замечает только при целенаправленной сверке, а не в потоке.
Второе. Основание живёт отдельно. Договор, заявка или спецификация — это другой файл и другая система. Сверить счёт с заявкой вручную означает открыть счёт, открыть заявку, найти нужную строку и сравнить. На потоке в сотни документов это не делают систематически, а делают выборочно — обычно уже после того, как что-то не сошлось.
Третье. Дубли ловятся памятью, а не правилом. Повторно присланный счёт, две копии одного акта от разных сотрудников поставщика, документ, который уже был проведён в прошлом месяце, — это реальная основа для двойной оплаты. Пока такой документ проводят руками, проверка на повтор держится на том, помнит ли бухгалтер, что видел этот счёт.
Четвёртое. Расхождение замечают позже, чем можно исправить. Пока поставщик на связи и помнит свою отгрузку, любую ошибку исправляют одним письмом. Через два месяца переписка растягивается, а исправленный документ может потребовать уточнённой отчётности.
Пятое. Проверка не оставляет следа. Когда документ проверен глазами, от этой проверки не остаётся ни отметки, ни истории: непонятно, сверяли ли сумму с договором или просто провели. Мы разбирали похожий участок в статье про поиск нужного документа среди тысяч файлов и версий — там видно, что отсутствие истории поиска так же мешает разбору, как и отсутствие самого документа.
Итог: у первички нет слоя, который стоит между документом и учётом и делает одну и ту же проверку каждый раз одинаково. Этим слоем и становится ИИ-агент.
Почему это не решается одной проверкой в программе
Формальные проверки в учётной системе работают по уже введённым данным: они сверят контрольную сумму, проверят заполненность полей, но не прочитают скан и не сравнят текст счёта с текстом договора. Проблема начинается раньше — на входе, где документ ещё не разобран и лежит картинкой или файлом от контрагента.
Ровно здесь проходит граница с оператором электронного документооборота: он гарантирует, что документ дошёл, подписан и хранится, но не проверяет, соответствует ли он вашему договору. Разбор этого слоя, от смысла до формальной сверки, — и есть работа агента.
Что съедает время между документом и проводкой
Один входящий документ в среднем проходит семь шагов до того, как по нему появится проводка:
- Документ приходит: файл из оператора электронного документооборота, скан или PDF на почту.
- Бухгалтер открывает его и читает.
- Сверяет реквизиты: ИНН (идентификационный номер налогоплательщика) и КПП сторон, номер, дату, наименование.
- Ищет основание: договор, заявку, спецификацию — в другой системе или в папке.
- Сравнивает предмет, сумму и объём с тем, что заказано.
- Проверяет арифметику: сумму налога, итоги по строкам, соответствие ставки.
- Заносит данные в учётную систему и делает проводку.
Ни один шаг не занимает много времени по отдельности. Но по отраслевым замерам ручной ввод одной накладной в учётную систему занимает от десяти минут до часа, а в день таких документов бывает 15, 20 и 30. Отдельные замеры по обработке счёта дают от восьми до пятнадцати минут на документ. Если сложить шаги честно, средний документ — это около шести минут работы, и большая часть из них уходит не на содержание, а на поиск и переключение между окнами.
На потоке в 1 200 документов в месяц это около 120 часов. Работу делает один-два человека, и делает её между всеми остальными задачами. Именно поэтому проверка «на смысл» — сверка с договором, поиск дублей, арифметика — постоянно откладывается: на неё нет отдельного времени, есть только те же минуты, что и на занос.
Что делает ИИ-агент поверх учётной системы
Агент не заменяет учётную систему и не подменяет бухгалтера. Он закрывает участок между поступлением документа и проводкой: разбирает документ, сверяет его с основанием и возвращает результат в ту же систему. Что в этом контуре реально работает уже сейчас, а что пока остаётся обещанием вендоров, мы разбирали отдельно — см. искусственный интеллект в электронном документообороте.
- Читает документ целиком. Подключается к оператору электронного документооборота, к почте и к папке сканов. Разбирает и структурированный файл, и скан с плохим качеством: распознаёт поля, табличную часть по строкам, итоги.
- Проверяет обязательные реквизиты. ИНН и КПП обеих сторон, наименование, номер и дату, ставку и сумму налога. Отсутствующий или подозрительный реквизит становится замечанием, а не тихой подстановкой.
- Сверяет арифметику и налог. Складывает строки, сравнивает итог с суммой налога и ставкой, проверяет, сходится ли сумма документа с суммой по договору. Арифметическая ошибка — самая частая и самая незаметная глазами.
- Находит основание. По контрагенту, номеру договора и предмету документа подтягивает договор, заявку или спецификацию и сравнивает предмет, объём, цену и срок. Расхождение цены вверх или объём сверх заказанного — отдельное замечание.
- Ловит дубли. Сравнивает номер, дату, сумму и контрагента со всеми историческими документами. Повторно присланный счёт или вторая копия акта помечаются до того, как по ним пройдёт оплата.
- Собирает реестр замечаний. Каждому документу присваивается статус: без замечаний, требует внимания, ошибка. Бухгалтер видит не весь поток, а список того, что действительно нужно открыть.
- Возвращает результат в систему. Документы без замечаний уходят на проводку по правилу, которое описал владелец процесса. Всё спорное возвращается человеку вместе с найденным расхождением и ссылкой на документ-основание.
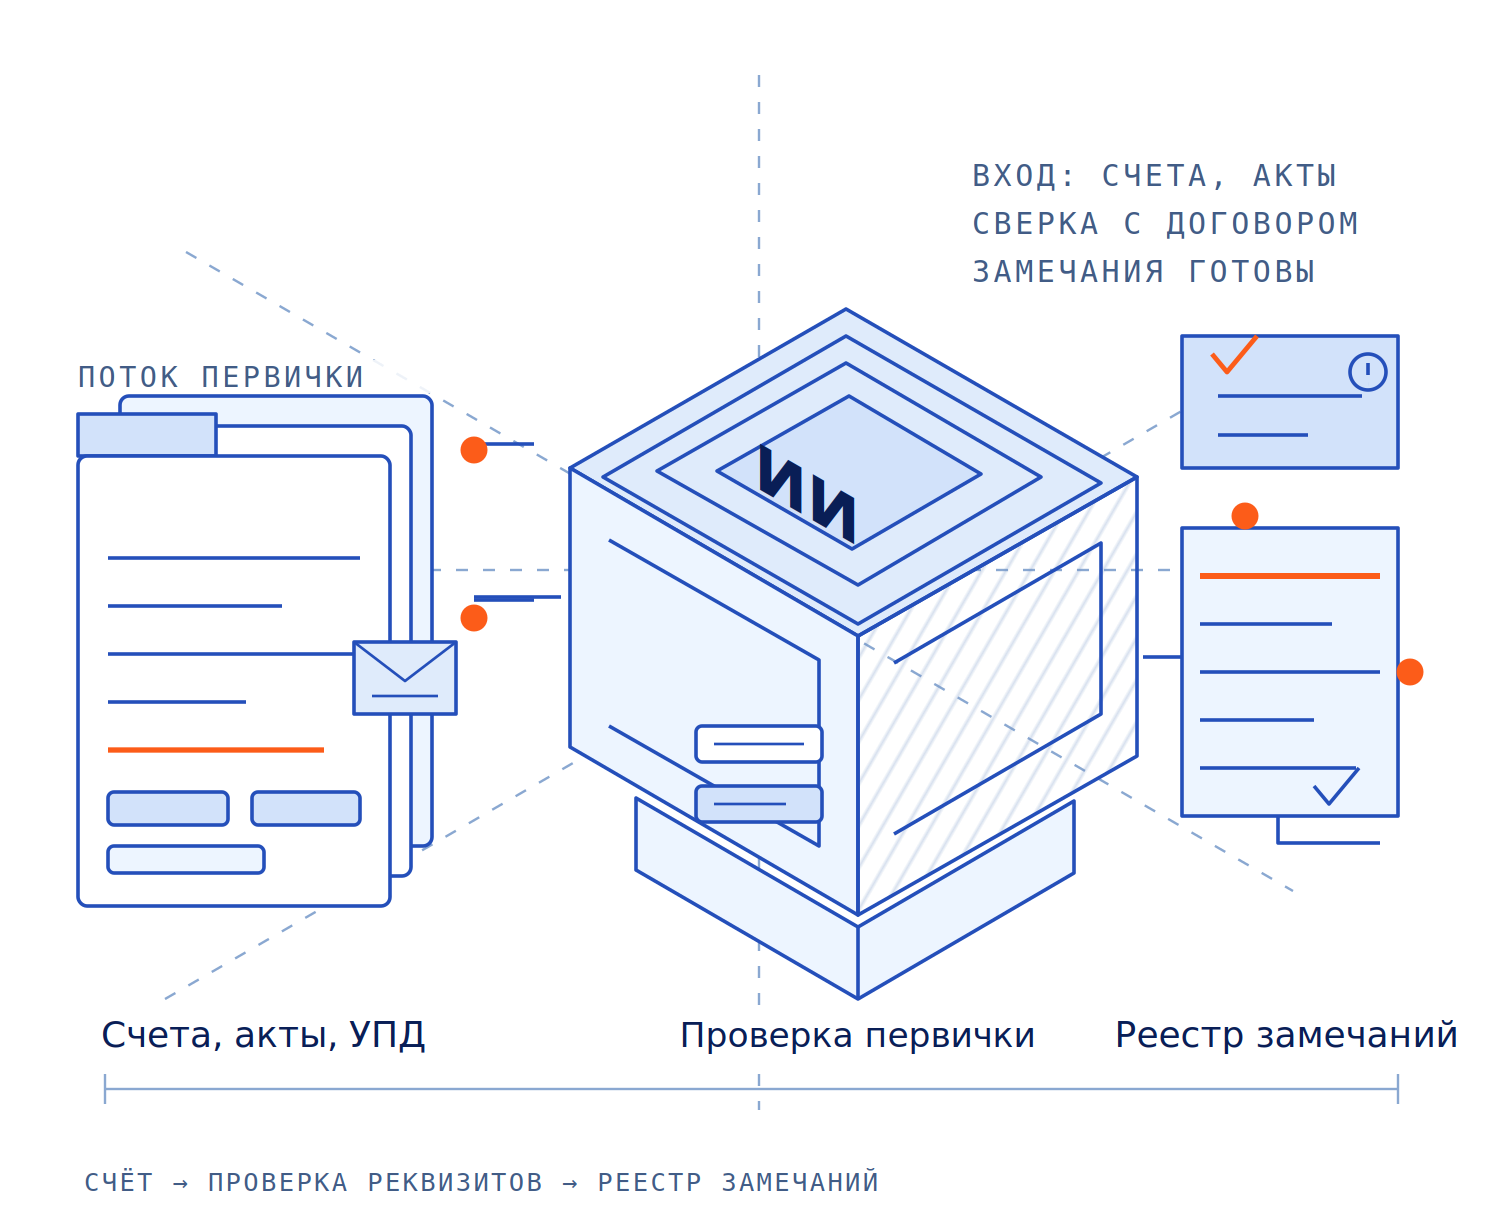
Обратите внимание, что агент нигде не проводит документ сам. Он готовит проверку и раскладывает документы, но решение и проводка остаются за бухгалтером. Проведение без замечаний — не автоматическое действие агента, а правило, которое описано владельцем процесса и ограничено типами документов.
Где здесь ИИ, а где обычные правила
Разделить два слоя здесь так же важно, как и в разборе входящих писем. Формальная часть — сверить ИНН по справочнику, сложить строки, найти документ с тем же номером — решалась бы и без модели. Модель нужна там, где правила не дотягиваются: прочитать наименование услуги, сформулированное свободным текстом, и понять, к какому пункту договора оно относится; сопоставить строку «монтаж оборудования» в акте со строкой «работы по монтажу» в спецификации; увидеть, что документ относится не к тому периоду; найти расхождение между двумя одинаковыми на вид документами с разными суммами.
Именно этот смысловой слой раньше упирался в человека, потому что проверка по ключевым словам ломается на первом же нестандартном документе. Похожая логика — «сначала смысл, потом формальный поиск» — работает и в задаче про разбор входящего потока писем и запросов, и в проверке договоров на стороне договорного отдела.
Какие риски это снимает
Отказ в вычете налога и доначисление
Самое дорогое последствие ошибки в первичке. Перечень обязательных реквизитов счёта-фактуры задаёт пункт 5 статьи 169 Налогового кодекса, и налоговая служба давно проверяет документы не выборочно, а автоматическими системами сопоставления. По разбору 2025 года ошибки в ИНН покупателя или продавца, в наименовании работ и в сумме налога — прямые основания для отказа в вычете: налоговики не могут проследить цепочку контрагентов, а покупатель остаётся без вычета. Итог — доначисление налога, пени и разбирательство вместо спокойного квартала. Отдельно инспекции смотрят на долю вычетов: если она превышает 89% начисленного налога, интерес к документам компании растёт.
Повторная оплата одного документа
Дубль счёта — редкая, но самая неприятная ошибка, потому что деньги уходят и вернуть их сложно. По отраслевым оценкам автоматизации расчётов с поставщиками, предотвращение переплат и повторных оплат экономит от одного до трёх процентов расходов компании. На расходах в десятки миллионов рублей в год это сотни тысяч, и речь здесь не об экономии сама по себе, а о деньгах, которые просто не должны уходить со счёта.
Просрочка оплаты и потеря условий
Документ с расхождением, который вовремя не заметили, возвращается к бухгалтеру через неделю и задерживает оплату поставщику. Дальше начинается цепочка: пени по договору, приостановка следующей отгрузки, потеря ранней скидки за быструю оплату. Ни одно из этих следствий не связано с ценой самого документа, но платит за них компания.
Спор с контрагентом без доказательной базы
Когда поставщик утверждает, что акт был подписан, а работа выполнена, а в документах расхождение, доказательством служит не память сотрудника, а история: какой документ пришёл, что именно сверяли, какое замечание нашли и когда. Если проверка шла глазами, этой истории нет — и спор идёт позиция против позиции.
Сдвиг закрытия периода
Ошибки, не найденные на входе, собираются к концу месяца: закрытие затягивается, отчётность сдвигается, а исправления приходится делать в сжатые сроки. По отраслевым замерам цикла обработки счёта разрыв между командами колоссальный — от трёх дней у лучших до семнадцати у средних, и почти весь этот разрыв объясняется не скоростью работы, а тем, что документы ждут людей и решения.
Зависимость от одного человека
Проверка первички, завязанная на одного бухгалтера, — это единственная точка отказа на весь участок. Правила сверки никем не описаны, потому что живут в голове; отпуск или уход сотрудника означают, что проверка либо не делается, либо делается формально. Агент переносит эти правила в систему, и они перестают зависеть от того, кто сегодня на месте.
Сколько часов это возвращает
Часы — уже следствие. Сначала снимаются риски: документ с ошибкой перестаёт тихо уходить в проводку, дубль не доходит до оплаты, расхождение с договором видно в момент поступления, а не через квартал. Время освобождается потому, что семь шагов ручной проверки превращаются в работу с реестром замечаний.
Типовой расчёт: поток 1 200 документов первички в месяц
| Показатель | Вручную | С агентом |
|---|---|---|
| Проверка и разноска 1 200 документов в месяц | около 120 часов | около 30 часов |
| Время на один документ | 4–8 минут | проверка расхождений, 1–2 минуты |
| Доля документов, доходящих до проводки без замечаний | 60–70% | 90–95% |
| Поиск истории по документу по запросу руководителя | 10–15 минут | меньше минуты |
Расчёт открытый. Средняя ручная обработка — шесть минут на документ, то есть 120 часов на 1 200 документов. С агентом у бухгалтера остаётся два действия: разобрать документы с замечаниями — а их около 20–25% потока — и выборочно проконтролировать остальное. Это около 1,5 минуты на документ в среднем, то есть 30 часов. Разница — 90 часов в месяц.
При стоимости часа работы бухгалтера около 900 рублей с налогами и начислениями 90 часов — это примерно 81 000 рублей в месяц на одном участке. В компании с двумя юрлицами и общим потоком около 2 500 документов в месяц речь идёт уже о 180–190 часах и около 160 000–170 000 рублей в месяц. За год это порядка 2 млн рублей, не считая эффекта от снятых рисков.
Стоимость часа каждый считает по своей компании: в структуре с двумя-тремя юрлицами и раздельным учётом она будет выше офисной, и тогда тот же объём часов стоит дороже.
Ориентир «до и после» по отраслевым данным
Зарубежные замеры расчётов с поставщиками дают масштаб, который полезно знать, но нельзя переносить напрямую: это другой контур и другая стоимость труда. По бенчмаркам обработки счетов средний срок от получения счёта до готовности к оплате в ручном контуре — около 8,3 дня, при частичной автоматизации — 3,1 дня, при полной — меньше суток. Стоимость обработки одного счёта падает с 12–22 долларов до менее доллара, а доля ошибок — с 3–5% до менее 0,5%. Правило «сначала размечаем поток, потом считаем эффект» работает одинаково везде, а сами цифры нужно снимать на своих документах.
Четыре числа для пилота
Эффект считать нужно на своих данных и до того, как что-то менять. Четыре метрики, которые снимаются на одних и тех же типах документов и по одинаковому правилу:
- время от поступления документа до готовой проводки;
- доля документов, принятых без ручной правки;
- доля документов с замечаниями, найденными до проводки;
- часы бухгалтера на проверку и разноску за месяц.
Первое и четвёртое видно сразу, второе и третье требуют месяца работы, чтобы набралась статистика.
Что остаётся за человеком
- Решение и проводка. Агент готовит проверку, но документ проводит бухгалтер — та же граница, что и при составлении документов по шаблонам.
- Спорные документы. Незнакомый контрагент, расхождение цены, сомнительный документ, несоответствие периода — решение принимает человек.
- Всё, что вне процесса. Документы по спорным сделкам, требования органов и вопросы налоговой оценки идут бухгалтеру или юристу, а не в автоматический контур.
- Изменение правил. Список обязательных реквизитов, правила сверки с договором и порог автоматического принятия меняет владелец процесса. Агент применяет правила, но не придумывает их сам.
- Доступ к данным. Что можно отдавать модели, а что нет, определяет политика безопасности компании, а не удобство настройки.
Что агенту запрещено: проводить документ без замечаний вне описанного правила, менять суммы и реквизиты в документе, удалять документы, оплачивать счета, подписывать и отправлять документы контрагентам, принимать решение по спорному документу и обходить человека.
Как это выглядит на практике
Рамка проекта — из нашей практики, обезличенно. Оптово-производственная компания с двумя площадками и федеральная сеть B2B-сервисов с филиалами: в обоих случаях первичка приходила от контрагентов электронно и на бумаге, а проверяли её вручную, при заносе в программу. Работа начиналась с разметки: выгружали месяц входящих документов и раскладывали их по типам — счета, акты, передаточные документы, накладные, акты сверки. Уже на этом шаге становилось видно, что большая часть потока — три-четыре типа документов с одинаковым набором проверок.
Дальше описывали сами проверки: для каждого типа — какие реквизиты обязательны, с чем сверяется сумма, где искать основание, что считать дублем и что — спорным документом. Затем пилот на одном участке и одном канале, чаще всего на документах из оператора электронного документооборота, потому что там структура и ошибка дешевле. Замечания собирались в реестр, и бухгалтер разбирал уже его, а не весь поток. Режим с обязательным подтверждением — часть первого этапа: он же и собирает статистику для метрик.
Из нашей практики в такие проекты переходит не готовая цифра, а контур: учётная система остаётся, поверх неё работает агент, результат возвращается в ту же систему реестром замечаний, а ключевые шаги подтверждает бухгалтер. Измеренного финансового эффекта по этим проектам у нас нет — поэтому цифры в статье берутся из отраслевых источников и открытого расчёта, а не из наших замеров.
Как внедрить поэтапно
- Разметить входящую первичку. Выгрузить месяц входящих документов и разложить их по типам. Задача — найти три-четыре типа, которые закрывают большую часть потока, и увидеть, что осталось за рамками.
- Описать проверки для этих типов. Для каждого типа — обязательные реквизиты, правило сверки суммы и предмета, источник основания, определение дубля и признак спорного документа.
- Снять базовые метрики. Замерить время от поступления до проводки, долю документов без ручной правки, долю найденных замечаний и часы на проверку и разноску за месяц. Без этих четырёх чисел пилот нечего будет сравнивать.
- Запустить режим подтверждения. Агент готовит проверку и реестр замечаний, бухгалтер подтверждает результат. Этот этап собирает статистику и доверие: видно, где правила неполны, а где агент уже точнее ручной проверки.
- Перевести типовые типы в полуавтомат. Документы без замечаний по однозначным типам идут дальше без ручного подтверждения. Спорные и нестандартные остаются с человеком.
- Добавить контроль дублей и отчёт по замечаниям. Сравнение по всей истории документов, отчёт по найденным расхождениям и просроченным документам. Это то, что замечает руководитель, — и то, ради чего проект продолжается дальше первого месяца.
Входящую первичку от поставщиков и подрядчиков: счета, счета-фактуры, универсальные передаточные документы, акты выполненных работ, накладные, акты сверки, корректировочные документы. И документы, которые компания выставляет сама и возвращает себе с подписью контрагента. Формат значения не имеет: файл из оператора электронного документооборота, скан, фотография или PDF из почты.
Три группы проверок. Обязательные реквизиты: ИНН и КПП сторон, наименование, дата и номер, ставка и сумма налога. Соответствие основанию: договор, заявка или спецификация — сходится ли предмет, сумма, срок и объём с тем, что заказано. И то, что человек обычно пропускает: арифметика по строкам, повторная регистрация того же документа, расхождение с договором по цене, документ не за свой период.
Нет. Электронные документы из оператора электронного документооборота приходят уже структурированными, и это самый простой случай. Но и скан или фотографию агент разбирает: он читает поля документа и сравнивает их с базой. Бумажный документ так и остаётся бумажным — его достаточно отсканировать пачкой.
Нет. Агент готовит проверку и раскладывает документы по замечаниям, но решение и проводку делает бухгалтер. Автоматически принимаются только документы без замечаний, и то по правилу, которое описал владелец процесса. Всё спорное — расхождение цены, незнакомый контрагент, сомнительный документ — остаётся человеку.
Решение принимает владелец процесса. Есть три варианта: модель на своих серверах, где документы не покидают контур компании; внешняя модель с обезличиванием, когда на сторону уходит текст без реквизитов и персональных данных; внешняя модель с полными данными, если политика компании это допускает. Для бухгалтерской первички рабочая схема — первый или второй вариант.
Разбор одного участка на ваших данных: берём месяц входящей первички, размечаем документы по типам и проверкам и считаем, сколько времени уходит на один документ и какая доля доходит до бухгалтера с замечаниями. На выходе — схема шагов, где теряется время, и предложение по первому участку для пилота с понятными метриками. Ничего покупать и перестраивать для этого не нужно.
Четыре числа до и после пилота: время от поступления документа до готовой проводки, доля документов, принятых без ручной правки, доля документов с замечаниями, найденными до проводки, и часы бухгалтера на проверку и разноску за месяц. Считать их нужно на одних и тех же типах документов и по одинаковому правилу, иначе сравнение будет нечестным.
Что в итоге
Сначала снимаются риски: документ с ошибкой в реквизитах или сумме не уходит в проводку, дубль не доходит до оплаты, расхождение с договором видно в момент поступления, а по каждому документу остаётся история проверки. Деньги и часы идут следом: по открытому расчёту на потоке в 1 200 документов в месяц проверка и разноска сокращаются с 120 до 30 часов, то есть около 81 000 рублей в месяц на одном участке и порядка 2 млн рублей в год в компании с двумя юрлицами. Первый шаг — бесплатный разбор стратегии внедрения ИИ: один месяц ваших счетов, актов и передаточных документов, разметка по проверкам и предложение по участку для пилота.
Источники
- Средняя стоимость обработки одного счёта: 10,18 доллара у организаций верхнего квартиля и 21,40 доллара у медианы; ручная обработка — 12–22 доллара при 8–15 минутах на документ и доле ошибок 3–5%, автоматический разбор — менее 0,5% ошибок и 10–30 секунд; средний срок до готовности к оплате — 8,3 дня вручную против 3,1 дня при частичной автоматизации; один сотрудник обрабатывает 25–40 счетов в день вручную — бенчмарки APQC, IOFM и Ardent Partners, разбор 2026 года: Lido
- Ошибки в ИНН покупателя и продавца, в наименовании работ и услуг, в стоимости, ставке и сумме налога как основания для отказа в вычете НДС; превышение доли вычетов свыше 89% начисленного налога; чек-лист проверки счёта-фактуры и универсального передаточного документа — разбор 2025 года: Клерк
- Ручной ввод одной накладной в учётную систему занимает от 10 минут до 1 часа, а в день таких документов бывает 15, 20 и 30 — обзор российских сервисов обработки первички, 2025 год: Directum
- Средние затраты бухгалтера на обработку первичной документации — от 2 до 4 часов в день; в приведённом кейсе время на ввод первички сократилось с 60 рабочих дней в год до 12 (экономия около 48 дней) — разбор с кейсами, 2019 год (данные сервиса): PPT.ru
- Предотвращение переплат и повторных оплат экономит от 1% до 3% расходов, а автоматическая трёхсторонняя сверка сокращает время сопоставления документов на 70–80% — анализ автоматизации расчётов с поставщиками, 2025 год: AI Best Practices