Учёт жил в 1С: договоры, начисления, поступления, расчёты с контрагентами, платёжные документы. Сделки и обращения — в CRM (Customer Relationship Management — система управления взаимоотношениями с клиентами): карточки, история общения, воронка. А вся управленческая надстройка, из которой принимаются решения, жила в Excel: план-факт по объектам, еженедельные отчёты по менеджерам и объектам, сверки, лимиты, бюджеты. Выгрузка из системы, формулы, сводные листы, ещё одна копия «на всякий случай». Учёт при этом был в порядке: начисление появлялось вовремя, оплата фиксировалась. Проблема была не в учёте, а в контроле над таблицами: каждую нужно было проверять глазами — не сбилась ли ссылка в формуле, сходятся ли суммы с системой, тот ли контрагент стоит в строке.
Профиль компании в разборе
- Роль: оператор сети коммерческих объектов: сдаёт площади в аренду, ведёт сервисные договоры с арендаторами и партнёрами, доход — аренда и услуги
- Штат: около 380 сотрудников, из них 8 человек в финансово-экономической службе (два экономиста по отчётности, аналитик, специалист по расчётам с контрагентами) и 14 менеджеров по объектам
- Город: Екатеринбург, объекты в шести городах Урала и Поволжья
- Системы: 1С (договоры аренды, начисления, поступления, расчёты с контрагентами), CRM — заявки, сделки и карточки; управленческая отчётность, план-факт, лимиты и сверки — в таблицах Excel
- Что ведём: 62 объекта в управлении, еженедельный отчёт по каждому объекту и менеджеру, сверка начислений и оплат, справочник из более чем 700 контрагентов
Речь не о замене 1С и не о том, чтобы забрать у финансиста Excel — он остаётся рабочим инструментом и останется. Речь о тонком слое поверх: ИИ-агент — программа, которая по заданному правилу сама читает документы и выполняет шаги, — читает выгрузки и связанные листы таблиц, проверяет формулы и ссылки, сверяет каждую сумму с учётом и проверяет контрагента в строке. Возвращает он не «отчёт в целом», а список конкретных расхождений: здесь ссылка ушла на неполный диапазон, здесь сумма не сошлась с начислением, здесь в справочнике два юрлица с одним ИНН. Агент не правит формулы, не меняет данные в системе и не отправляет документы: он читает, проверяет и показывает.
Ниже — почему ошибка в таблице видна поздно; что съедает время между выгрузкой и решением; что именно делает агент поверх 1С и Excel; какие риски это снимает и сколько часов возвращает; типовой расчёт на сети из нескольких десятков объектов и то, что остаётся за финансистом. Отдельно — как это выглядит на практике и с чего начать.
О том, как сделать вывод ИИ проверяемым — работа на копии документа, ссылки на исходные строки и подтверждение человеком по каждому найденному месту, — мы разобрали отдельно: как безопасно проверять договоры и таблицы с ИИ.
Отдельный разбор того же участка — как ИИ сводит банк, учёт и Excel, когда сверка взаиморасчётов расходится: ИИ для сверки взаиморасчётов: когда банк, 1С и Excel расходятся.
Почему ошибка в таблице видна поздно
Коротко: таблицу проверяют глазами и на память, поэтому ошибка в формуле, ссылка на неполный диапазон или расхождение с учётом находятся не тогда, когда появились, а когда цифра уже ушла в отчётность или в решение о платеже. Чем позже это происходит, тем дороже исправление. ИИ-агент проверяет формулы, суммы и контрагентов при каждой выгрузке — до того, как цифра превратится в решение. Проверить это на своих таблицах можно на бесплатном разборе стратегии внедрения ИИ в компанию.
Содержание
- Почему ошибка в таблице видна поздно
- Что съедает время между выгрузкой и решением
- Что делает ИИ-агент поверх 1С и Excel
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
Ошибка в формуле редко выглядит как ошибка
Ошибка в таблице почти всегда выглядит правдоподобно: итог посчитан, ячейка заполнена, формат верный, число похоже на прошлый месяц. Ломаются конкретные вещи, и их немного:
- ссылка ушла на неполный диапазон — в таблицу добавили строку ниже итоговой формулы, и новый объект в итог не вошёл;
- скопированный лист — формулы тянут данные из листа прошлого периода или из другого юрлица: абсолютные ссылки при копировании сохранились;
- усреднение вместо суммирования — одна операция, которая даёт правдоподобную, но заниженную цифру. Именно такая ошибка в модели оценки риска обошлась одному крупному банку в сумму более шести миллиардов долларов: таблицу с моделью вели вручную, без контроля версий и без независимой проверки;
- дубли строк — один и тот же документ попал в сумму дважды, и никто этого не увидел, потому что строки не рядом;
- разрыв в суммируемых строках — часть строк выше или ниже диапазона, итог считается не по всей выборке.
Обзор 35 лет исследований о качестве таблиц, опубликованный в журнале Frontiers of Computer Science в 2024 году, даёт оценку: около 94% операционных таблиц содержат ошибки. Это исследовательская оценка по зарубежным выборкам, а не замер на конкретном бизнесе, и переносить её на свою компанию напрямую нельзя. Но она объясняет главное: проверка «мы смотрим внимательно» не работает как метод. Внимание заканчивается, а формула остаётся.
Расхождение с учётом всплывает на отчётности
Между выгрузкой из 1С и таблицей всегда есть разрыв. Кто-то внёс правку руками после выгрузки, кто-то переклассифицировал расход, кто-то выгрузил данные не за тот период, где-то оплата разнеслась на другой договор. Пока это одна строка в таблице, расхождение незаметно: сумма в отчёте правдоподобна, никто не сверяет её построчно с учётом.
Всплывает оно на закрытии месяца, когда управленческая таблица сходится с учётом, — и тогда приходится разбираться задним числом, что произошло три недели назад и почему цифра, по которой уже приняли решение о лимите или платеже, отличалась от учётной. Отдельно этот участок — сверки и расхождения до отчётности — мы разбирали в материале про закрытие месяца в бухгалтерии; здесь речь о таблицах, из которых собирается управленческая отчётность.
Контрагент проверяется один раз, а меняется постоянно
Справочник контрагентов накапливается годами. В нём живут дубли с разным написанием названия, юрлица с устаревшими реквизитами, партнёры с признаками риска, договоры, которых уже нет, и контрагенты, которые проходили проверку пять лет назад и с тех пор изменились. Проверка выполняется один раз — при заключении договора, — а дальше никто не смотрит, что статус поменялся.
Отсюда два типовых сценария. Первый: сумма уходит контрагенту, у которого в открытых источниках есть признаки недостоверности или которого налоговая связывает с сомнительными операциями, — и разбираться приходится, когда деньги уже ушли. Второй: сделка фактически выполнена не тем лицом, с которым заключён договор, а это прямая претензия по статье 54.1 Налогового кодекса: налоговая снимает вычеты и расходы, если сделка исполнена не тем лицом, с которым её заключили.
Что съедает время между выгрузкой и решением
Процесс выглядит простым только в описании. В реальности между «выгрузили из системы» и «приняли решение» стоит цепочка шагов, и каждый держится на человеке:
- Выгрузка и сборка. Выгрузить данные за период, свести с прошлым отчётом, разложить по листам и объектам, поправить вручную то, что система отдала не так, как нужно управленческому отчёту.
- Проверка расчёта. Пройти по формулам и ссылкам: тот ли диапазон суммируется, не разъехались ли абсолютные ссылки, нет ли разрывов в строках, нет ли дублей, все ли итоги пересчитываются при добавлении строки.
- Сверка с учётом. Сопоставить итоги отчёта с начислениями, поступлениями и документами в системе. Вручную это делается выборочно: физически невозможно сверить каждую строку отчёта по десяткам объектов.
- Проверка контрагента в строке. Тот ли это контрагент, с которым заключён договор, нет ли в справочнике дубля с тем же ИНН, действует ли договор, нет ли задолженности, о которой стоит помнить.
- Поиск хвостов и исключений. Начисления без оплаты, оплата без документа, арендатор, который выехал, а начисление идёт, объект, который появился в середине периода и попал не в тот столбец.
- Пояснение к цифре. Когда расхождение найдено, нужно объяснить его руководителю: из-за чего, с какого периода, что с этим делать. Это ещё полчаса или час работы, иногда поверх всех предыдущих шагов.
- Повторный цикл. Любая правка формулы или выгрузки запускает проверку заново — а следующий отчёт уже близко.
Ни один из этих шагов не требует ИИ сам по себе. Проблема в том, что они существуют в разных местах и держатся на одном человеке, который помнит, где что связано, — и на нём же заканчиваются.
Что делает ИИ-агент поверх 1С и Excel
Агент не заменяет учётную систему и не создаёт ещё одну таблицу, которую надо вести руками. Он подключается к тому, что уже есть, и делает семь вещей:
- Читает структуру таблицы. Разбирает листы, понимает, где данные, где расчёт, где итоги, какие листы связаны между собой и какие формулы зависят от других файлов. Это первый шаг, без которого проверка расчёта невозможна.
- Проверяет формулы и ссылки. Ищет неполные диапазоны в суммах, разрывы в строках, дубли итогов, ссылки на листы прошлых периодов, ошибки в самих ячейках. Результат — не «есть ошибки», а конкретный адрес: лист, ячейка, характер ошибки.
- Сверяет суммы с учётом. По каждой сумме идёт к документам в системе: начисление, договор, документ об оплате. Расходится — показывает, насколько и на каком документе. Это то, что вручную делается выборочно, а здесь проходит построчно.
- Проверяет контрагента по строке. Сопоставляет справочник и строки отчёта с договорами в системе, отмечает дубли и устаревшие реквизиты, сверяется с открытыми источниками, включая сведения о недостоверности в ЕГРЮЛ (Единый государственный реестр юридических лиц). Каждое сомнение помечается уровнем: посмотреть, разобраться, остановить.
- Собирает список расхождений вместо вывода. Не «отчёт готов», а перечень: что найдено, где, на какую сумму, что именно не сходится и с чем. Каждый пункт со ссылкой на ячейку и документ — проверить можно за минуту, а не пересчитывая таблицу заново.
- Готовит черновик пояснения. По найденному расхождению — короткий текст для руководителя: причина, период, величина, что предлагается сделать. Отправляет человек, и решение тоже за ним.
- Ведёт журнал проверок. Что нашли, что подтвердили, что исправили в источнике, что осталось открытым. Через месяц видно, повторяются ли одни и те же ошибки и в каких таблицах.
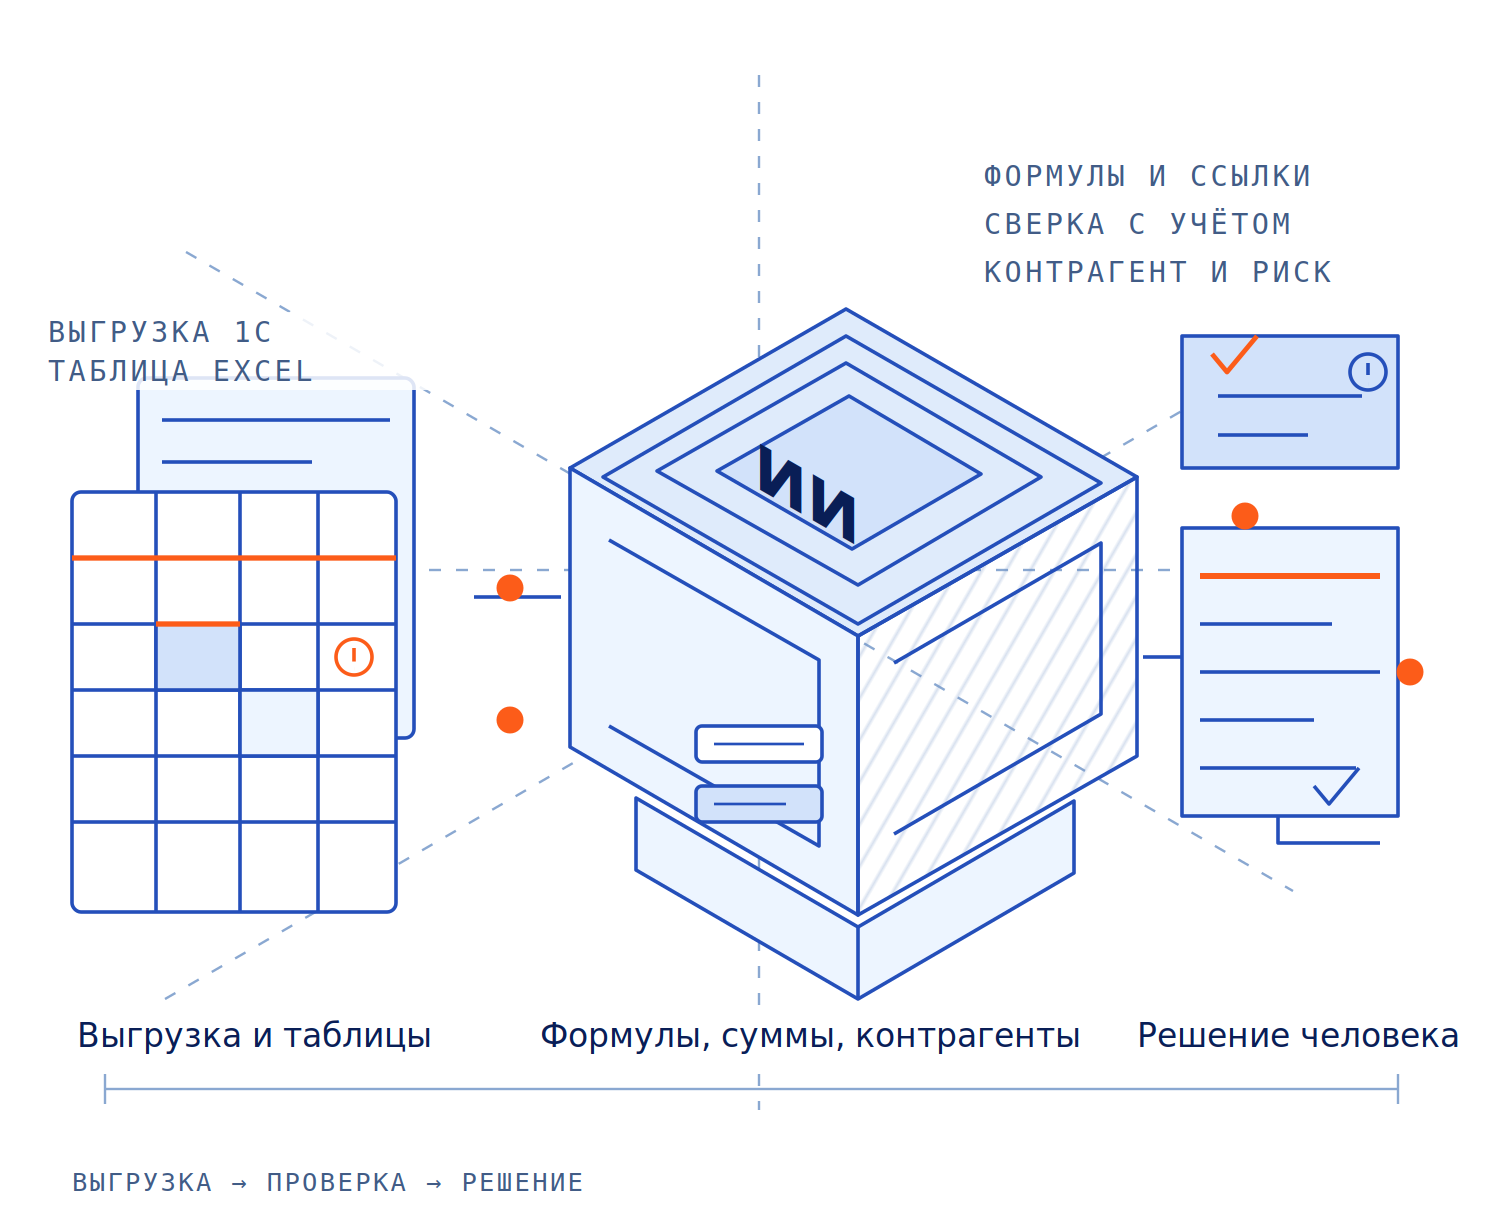
Что здесь принципиально: агент работает с документами, ячейками и суммами, а не с «мнением о качестве данных». Каждый его вывод проверяем и оспорим — он ссылается на конкретную строку, ячейку и документ. Поэтому разбор можно принимать выборочно: открыть три-четыре спорных пункта, сверить с учётом руками и убедиться, что агент считает так же, как считает финансовая служба.
Какие риски это снимает
Начнём с рисков: часы и деньги — следствие, а не цель. По данным ФНС за 2025 год, приведённым в разборе отчётности по форме 2-НК, налоговые органы завершили 5 409 выездных проверок — на 10,6% больше, чем годом ранее; нарушения нашли в 97,8% проверок, а средний размер доначислений на одну проверку вырос примерно на 48–50% и достиг 105,4 млн рублей. Общий объём доначислений и штрафов по камеральным и выездным проверкам вырос в 1,5 раза и составил 706,9 млрд рублей. Проще говоря, качество учётных данных перестало быть внутренним делом: оно напрямую конвертируется в суммы претензий.
Доначисление и штраф по закону
Искажение данных в учёте и отчётности — это не «неаккуратная таблица», а состав с ценой. Статья 120 Налогового кодекса: грубое нарушение правил учёта доходов, расходов и объектов налогообложения — штраф 10 000 рублей, если нарушение в одном налоговом периоде, 30 000 рублей — если в нескольких, и 20% от суммы неуплаченного налога, но не менее 40 000 рублей, если нарушение повлекло занижение налоговой базы. Под грубым нарушением понимается в том числе отсутствие первичных документов, регистров и систематическое несвоевременное или неправильное отражение операций — а ошибка в таблице как раз и приводит к тому, что операция отражается неверно.
Статья 15.11 Кодекса об административных правонарушениях — ответственность персональная: должностному лицу 5 000–10 000 рублей, при повторном нарушении 10 000–20 000 рублей или дисквалификация на срок от одного года до двух лет. Порог начинается там, где искажение любого показателя отчётности в денежном выражении достигает 10% — и по данным ФНС это уже не редкий сценарий.
Сделка с контрагентом, у которого есть признаки риска
Статья 54.1 Налогового кодекса — норма о пределах осуществления прав: налоговая снимает вычеты и расходы, если сделка исполнена не тем лицом, с которым заключён договор, или если у контрагента нет реальной возможности её исполнить. Проверка справочника один раз при заключении договора эту норму не закрывает: статус контрагента меняется, а данные в системе остаются прежними. Если строка в отчёте стоит на юрлице, которого уже нет в реестре или у которого в открытых источниках есть признаки недостоверности, доказательную базу придётся собирать уже в споре.
Решение, принятое по неверной цифре
Ошибка в расчёте — это не только цифра в отчёте. На этой цифре принимаются решения: лимит для контрагента, платёж, приоритет объекта, план по выручке. Модель оценки риска, которую в одном крупном банке вели в таблице вручную, показывала риск вдвое ниже фактического — и позиции накапливались месяцами, пока это не выяснилось. Итог — потеря более шести миллиардов долларов и 920 миллионов долларов штрафов регуляторов. Масштаб, конечно, банковский, но механика знакома любому финансисту: пока цифра правдоподобна, сомнений нет.
Ошибка тиражируется быстрее, чем находится
Копирование — самый распространённый способ работы с таблицами. Лист копируется на новый месяц, на новое юрлицо, на новый объект, и вместе с ним копируются формулы с зашитыми ссылками и устаревшими строки. Одна и та же ошибка живёт в десятках таблиц, потому что её никто не искал: исходная таблица считалась проверенной. Оценка в 94% таблиц с ошибками говорит о том, что «чистая исходная таблица» — чаще предположение, чем факт.
Отчёт возвращается, а решения сдвигаются
Найденное расхождение почти всегда означает возврат: отчёт уходит на пересборку, данные перепроверяются, решение по платежу, лимиту или приоритету откладывается. Это скрытая стоимость, которую не видно в отчёте о затратах: она оплачивается задержкой управленческих решений, а в моменты кассовых разрывов именно задержка и создаёт проблему. Как эта логика работает на платежах и лимитах, мы разбирали в материале про платёжный календарь, дебиторскую задолженность и контроль лимитов.
Зависимость от человека, который «знает таблицу»
Логика таблицы живёт в голове одного сотрудника: он знает, почему в этой строке стоит другое значение, какие листы связаны, где формула считается вручную поверх системы. Пока он на месте, всё работает. Отпуск, больничный или увольнение превращают отчётность в задачу со сломанной инструкцией, которую восстанавливают неделями — а отчётность нужна каждый месяц. В одном из наших разборов на прямой вопрос, у кого ещё похожая рутина, ответ был: ни у кого — то есть процесс держится ровно на одном человеке.
Сколько часов это возвращает
Часы — уже следствие. Считать их нужно не ради экономии самих часов, а чтобы понимать порядок цифр и точку, где эффект появляется. Ниже типовой расчёт для сети из 62 объектов, похожей на профиль выше: еженедельный отчёт по каждому объекту и менеджеру, стоимость часа работы 1 000 рублей (округлённая ставка с налогами и начислениями по средней зарплате специалиста финансово-экономической службы).
| Показатель | Вручную | С агентом |
|---|---|---|
| Проверка одной таблицы: формулы, ссылки, итоги (минут) | 18 | 2 |
| Сверка отчёта с учётом по контрагенту (минут) | 25 | 4 |
| Проверка карточки контрагента: реквизиты, дубли, статус (минут) | 12 | 2 |
| Часы финансовой службы в месяц | ~106 | ~13 |
| Доля расхождений, найденных до отчётности | 0% | ~85% |
| Срок «выгрузка → проверенный отчёт» (дней) | 3–5 | до 1 |
Арифметика открытая, её можно проверить на листе: 62 объекта × 4,3 недели = около 266 таблиц в месяц; 266 × 18 минут = 4 788 минут, то есть около 80 часов только на проверку расчёта. Сверка с учётом ещё по 40 контрагентам, по которым идут регулярные расчёты: 40 × 25 минут = около 17 часов. Проверка карточек 45 контрагентов, которые появляются или меняются в течение месяца: 45 × 12 минут = 9 часов. Итого около 106 часов против 13 часов с агентом: 266 × 2 = 9 часов на проверку, 40 × 4 = 3 часа на сверку, 45 × 2 = 1,5 часа на контрагентов. Экономия — порядка 93 часов в месяц, это около 93 000 рублей на одном контуре. У компании с несколькими юрлицами или обособленными контурами, где отчётность собирается отдельно, счёт другой: на трёх контурах с тем же потоком — примерно 279 часов и около 279 000 рублей в месяц.
Границы измерения здесь важнее самой суммы. В расчёт входит именно проверка расчёта, сверка сумм с учётом и проверка контрагентов по типовым отчётам. Не входит: решения о лимитах и платежах, переговоры с контрагентами, юридическая оценка сделок, методология управленческого учёта и постановка задач по улучшению — это остаётся за людьми. Если объектов не 62, а 15, эффект в часах будет вчетверо меньше, но полнота проверки и единое правило сверки не меняются. Часть этого участка соседствует с контролем исходящих платежей — этот контур мы разбирали отдельно: контроль расходов и платежей поставщикам.
Отдельно стоит цифра, которая объясняет, почему за это вообще имеет смысл браться. В знакомой каждому финансисту работе есть участок, который давно автоматизирован в других странах: проверка первичных документов до попадания в учёт. Там, где это делают агенты, а не люди, стоимость обработки одного документа отличается кратно. На своём потоке это легко пересчитать той же таблицей — и понять, где у вашей службы та точка, за которой ручная проверка становится дороже самой ошибки. Первичные документы мы разбирали в материале про проверку счетов, актов и УПД до бухгалтерии.
Что остаётся за человеком
- Решение о платеже, лимите и приоритете. Агент показывает расхождение и величину, но что делать с этим — решает финансист: заплатить, придержать, поменять лимит.
- Исправление в источнике. Агент показывает, что ссылка ушла на неполный диапазон, но формулу в файле правит человек — и он же отвечает за результат после правки.
- Утверждение отчётности. Отчёт, ушедший с цифрой, — это документ с ответственным. Никакие автоматические подписи и отправки.
- Работа с контрагентом. Переговоры, претензия, требование документов, отказ от сделки — оценка отношений и рисков, а не расчёт.
- Юридическая позиция. Доказательства реальности сделки, ответ на требования налоговой, ответ на претензию. Агент помогает собрать фактуру, но позицию формирует юрист.
- Выборочная проверка агента. Раз в две-четыре недели стоит открыть несколько найденных расхождений и сверить вывод с ручным расчётом — чтобы видеть, где правило настроено слишком широко или слишком узко.
- Запрет на внешние действия. Агент не отправляет документы и письма, не меняет данные в системе, не проводит операции, не перепроводит документы задним числом. Права у него — чтение и расчёт.
Как это выглядит на практике
К нам с этой задачей приходят из ситуации, когда учёт в порядке, а таблицы живут своей жизнью. Один из характерных разборов — оператор сети коммерческих объектов: несколько десятков объектов в управлении, отчётность собирается выгрузкой из CRM в таблицы, потому что в системе нет удобного среза по менеджеру и периоду. Ежедневно — проверка заполнения карточек, раз в неделю — отчёт по каждому дню и каждому менеджеру, отдельно — аналитика по площадкам. Цену ошибки в отчёте компания оценила как величину порядка сотен тысяч рублей, а пропущенный объект — как упущенную выгоду.
Здесь важно сказать прямо: это оценки одной компании, полученные в разборе процессов, а не рыночная статистика, и переносить их на другие компании нельзя — объёмы и ставки везде свои. Ценность разбора в другом: он показывает, что процесс держится на одном человеке и что именно проверяется вручную. Дальше уже считаем вместе — что агент может прочитать из системы и таблиц, что вернуть обратно и что останется за человеком.
Формат работы тоже стоит назвать честно. Мы не обещаем цифры «до и после» заранее и не публикуем собственные замеры по таким проектам — их у нас нет. Порядок такой: вводная встреча, разбор текущей цепочки «выгрузка → проверка → сверка → отчёт», затем контрольный срез через две-три недели с докладами ответственных и дальше журнал «сигнал → владелец → действие → результат» на десять рабочих дней. Видно, кто и как отреагировал на каждое найденное расхождение. Если по итогам среза окажется, что проблема не в скорости проверки, а в том, что часть операций вообще не попадает в систему, работать надо сначала с этим — и это тоже результат разбора.
Как внедрить поэтапно
- Выбрать один отчёт. Самый массовый и самый ручной: еженедельный отчёт по объектам и менеджерам. Один тип таблицы, один набор полей, один владелец результата.
- Собрать эталон руками. Финансовая служба выписывает по двум-трём объектам то, как выглядит правильный отчёт: какие суммы с какими документами должны сходиться и какие строки обязательно проверить. Это эталон для сверки, он нужен один раз.
- Настроить проверку расчёта. Агент разбирает структуру листа и проверяет формулы, ссылки и диапазоны. Первый результат — список ошибок в самом расчёте, и он обычно неприятный.
- Добавить сверку с учётом. Каждая сумма отчёта сопоставляется с документами в системе. Начать с одной категории — например, арендных начислений, — и убедиться, что расхождения находятся те же, что находит человек.
- Подключить проверку контрагентов. Дубли и устаревшие реквизиты в справочнике — самый быстрый результат: их видно сразу и понятно, что делать. Сверку с открытыми источниками добавлять вторым шагом, когда отработана дисциплина разбора сомнений.
- Расширять по одному шагу. Сначала второй тип отчёта, затем план-факт, затем лимиты, затем журнал проверок для руководителя. Каждый следующий шаг — после того, как предыдущий показал себя на живом месяце и финансовая служба подтвердила, что расчёту можно доверять.
Три вещи по каждой таблице. Первое — расчёт: формулы, ссылки и диапазоны, разрывы в суммируемых строках, дубли итогов, признаки скопированного листа с зашитыми ссылками. Второе — сверку с учётом: каждая сумма сопоставляется с начислением, документом и оплатой в 1С, расхождение показывается построчно. Третье — контрагентов: дубли в справочнике, сомнительные реквизиты, договор без действующего статуса, признак того, что контрагент в строке не тот, с кем заключён договор. Итог — список расхождений со ссылкой на ячейку, документ и строку, а не «отчёт в целом».
Нет. Агент читает и показывает: где ссылка ушла на неполный диапазон, где сумма не совпала с учётом, где в строке стоит дубль контрагента. Он не меняет формулы в файле, не правит учёт, не перепроводит документы и не отправляет отчётность. Исправление в источнике и утверждение отчёта — за финансистом, потому что именно он отвечает за цифру, которая уходит в отчётность.
По трём слоям сразу. Внутри компании — сверяет справочник и строки таблицы с договорами и карточками в системе: дубли с разным написанием, старые реквизиты, договоры с истёкшим сроком. Снаружи — сопоставляет данные с открытыми источниками, включая сервис налоговой службы и сведения о недостоверности в ЕГРЮЛ (Единый государственный реестр юридических лиц). Третий слой — история: как контрагент рассчитывался, есть ли просрочки и расхождения. Спорные случаи агент помечает как требующие решения человека.
Из открытых исследований и одной прозрачной модели. Ошибки в таблицах — обзор 35 лет исследований, опубликованный в журнале Frontiers of Computer Science в 2024 году: около 94% операционных таблиц содержат ошибки. Масштаб последствий показывает разбор модели риска одного крупного банка: таблица без контроля версий обошлась в сумму более шести миллиардов долларов. Российская рамка — данные ФНС за 2025 год: нарушения нашли в 97,8% выездных проверок, средний размер доначислений на одну проверку — 105,4 млн рублей. Часы и рубли в таблице ниже — типовой расчёт на открытых вводных, а не наш результат по клиенту.
Нет, если так настроить. Агент ставится в контуре компании и читает то, к чему у него есть доступ по ролям: выгрузки, таблицы, документы в системе. Наружу уходят только запросы к открытым источникам по контрагентам — без сумм, условий договоров и данных клиентов. В одном из разборов компания прямо назвала чувствительным блоком входящие заявки и попросила не выводить их за пределы контура — это нормальное требование, и оно полностью выполнимо.
За 30 минут разбираем на ваших таблицах: как сейчас собирается отчётность, какие суммы и формулы проверяются вручную, где расхождения с учётом и как проверяются контрагенты. Показываем, что именно агент может прочитать из 1С и из таблиц, что вернёт обратно, какие шаги останутся за человеком и как измерить эффект. Без презентаций и обязательств.
Что в итоге
Главное здесь — риски, а не часы. Налоговые последствия ошибки в учётных данных перестали быть редкостью: по данным ФНС за 2025 год нарушения найдены в 97,8% выездных проверок, а средний размер доначислений на одну проверку вырос почти вдвое и составил 105,4 млн рублей; штраф по статье 120 Налогового кодекса доходит до 20% от неуплаченного налога, но не менее 40 000 рублей, а должностное лицо по статье 15.11 Кодекса об административных правонарушениях рискует дисквалификацией до двух лет. Сделка, исполненная не тем лицом, снимает вычеты по статье 54.1. Решение, принятое по неверной цифре из таблицы, стоит дороже всего остального: на цифру из отчёта опираются платежи, лимиты и планы. И всё это держится на одном человеке, который «знает таблицу».
Деньги и часы идут вторым планом, но они есть: около 93 часов в месяц на одном контуре — примерно 93 000 рублей при стоимости часа 1 000 рублей — и порядка 279 000 рублей на трёх контурах с тем же потоком отчётов. Это арифметика на открытых вводных, свои объёмы подставляются в ту же таблицу.
Что не меняется: 1С остаётся системой учёта, Excel остаётся рабочим инструментом, решения принимают люди. Меняется другое — вопрос «сходятся ли цифры и можно ли на них опираться» перестаёт быть результатом ручной проверки раз в неделю и становится списком, который можно открыть в любой день.
Источники
- Обзор 35 лет исследований качества таблиц, опубликованный в журнале Frontiers of Computer Science (2024): около 94% операционных таблиц содержат ошибки; авторы отдельно отмечают, что проверка качества должна идти на этапе разработки таблицы, а не после того, как цифра ушла в работу — изложение результатов исследования: zmescience.com.
- Разбор катастрофы модели оценки риска в крупном банке (2012 год): модель велась в таблице вручную, без контроля версий и независимой проверки, из-за чего риск занижался примерно вдвое; итог — потеря более 6 млрд долларов и 920 млн долларов штрафов регуляторов — описание кейса: henricodolfing.ch.
- Данные ФНС о результатах контрольной работы за 2025 год (отчёт по форме 2-НК): 5 409 выездных проверок (+10,6% к 2024 году), нарушения — в 97,8% проверок, доначисления по выездным проверкам 556,2 млрд рублей, средний размер 105,4 млн рублей на проверку (+48–50% к 2024 году), общий объём доначислений и штрафов 706,9 млрд рублей (+1,5 раза), камеральных проверок 55,4 млн (+2,4%) — сводка официальной статистики: vc.ru.
- Статья 120 Налогового кодекса РФ: грубое нарушение правил учёта доходов, расходов и объектов налогообложения — штраф 10 000 рублей (в течение одного налогового периода), 30 000 рублей (более одного периода), 20% от суммы неуплаченного налога, но не менее 40 000 рублей при занижении базы; определение грубого нарушения включает отсутствие первичных документов и регистров, систематическое неправильное отражение операций — текст нормы: consultant.ru.
- Статья 15.11 Кодекса об административных правонарушениях РФ: грубое нарушение требований к бухгалтерскому учёту и отчётности — штраф на должностных лиц 5 000–10 000 рублей, при повторном нарушении 10 000–20 000 рублей или дисквалификация на срок от одного года до двух лет; порог — искажение показателя отчётности в денежном выражении не менее чем на 10%, а также регистрация мнимого или притворного объекта учёта — текст нормы: consultant.ru.
- Статья 54.1 Налогового кодекса РФ: пределы осуществления прав по исчислению налоговой базы — вычеты и расходы снимаются, если сделка исполнена не тем лицом, с которым заключён договор, или у контрагента нет реальной возможности её исполнить; разбор нормы и практики проверки контрагентов: kontur.ru.
- Практика проверки расчётов в таблицах на живых примерах — таблицы себестоимости, складского учёта и смет, где ошибка в формуле уходит в управленческую отчётность: novacia.pro.