Компания уже вела учёт в 1С:Управление холдингом и «1С:Бухгалтерии»: первичные документы приходили по электронному документообороту (ЭДО), проводки и регистры собирались в системе, консолидация по трём юридическим лицам делалась по графику. Ручным оставался другой участок — сама аудиторская работа: выборка документов под проверку раздела, сверки расчётов с контрагентами, сбор доказательств и пояснений к расхождениям. Всё это жило в файлах Excel, которые каждый специалист ведёт по-своему. Ниже — как поверх уже работающей учётной системы этот участок закрывает ИИ-агент: программа, которая по заданному правилу сама читает документы, сопоставляет суммы и приносит специалисту готовый разбор — выборку, расхождения и ссылки на источник. Первый эффект здесь — риски, которые перестают срабатывать: расхождение, найденное после закрытия периода, замечание проверяющего, штраф по статье 120 Налогового кодекса, спор с контрагентом без доказательной базы, зависимость от одного человека. Часы и деньги идут вторым планом и считаются отдельно.
Профиль компании в разборе
- Роль: производственный холдинг: три юридических лица и две производственные площадки
- Штат: около 480 сотрудников, из них финансовая служба — 31 человек (бухгалтерия 14, финансовый отдел 9, внутренний аудит 4, экономисты 4)
- Город: Екатеринбург, вторая площадка — Пермский край
- Системы: «1С:Управление холдингом» (консолидация и бюджетирование), «1С:Бухгалтерия», электронный документооборот, банковские выписки, файлы Excel для выборок и сверок
- Что ведём: выборку к проверке разделов учёта, сверки расчётов с контрагентами и доказательную базу по каждой проверяемой операции
Аудит — это не про поиск виноватых, а про доказательства. Проверяющий приходит с выборкой: показывает, что посмотрел, какие документы к этому приложены и как из них следует вывод. Пока доказательный пакет собирается вручную, между появлением расхождения и его обнаружением стоит очередь: сначала закрытие периода, потом подготовка отчётности, потом запросы, переписка и подбор документов. В итоге ошибку чаще всего находят не тогда, когда она появилась, а тогда, когда до неё дошли руки — и к этому моменту она уже разошлась по регистрам и попала в отчётность.
Масштаб задачи хорошо видно по цифрам, которые редко сводят вместе. По опросу Банка России о применении искусственного интеллекта, проведённому в 2025 году среди 252 финансовых организаций, 35% используют ИИ на постоянной основе и ещё 29% тестируют пилотные проекты, а 21% не планируют его внедрять вовсе. То есть техника уже в работе, но применяют её в основном на клиентском контуре, антифроде и аналитике — там, где решается ежедневная задача. На участке внутреннего контроля и подготовки доказательств перемены идут медленнее, хотя именно здесь ИИ экономит самые дорогие часы: часы квалифицированных специалистов, которые тратятся на механическое сопоставление чисел, а не на суждение.
Коротко
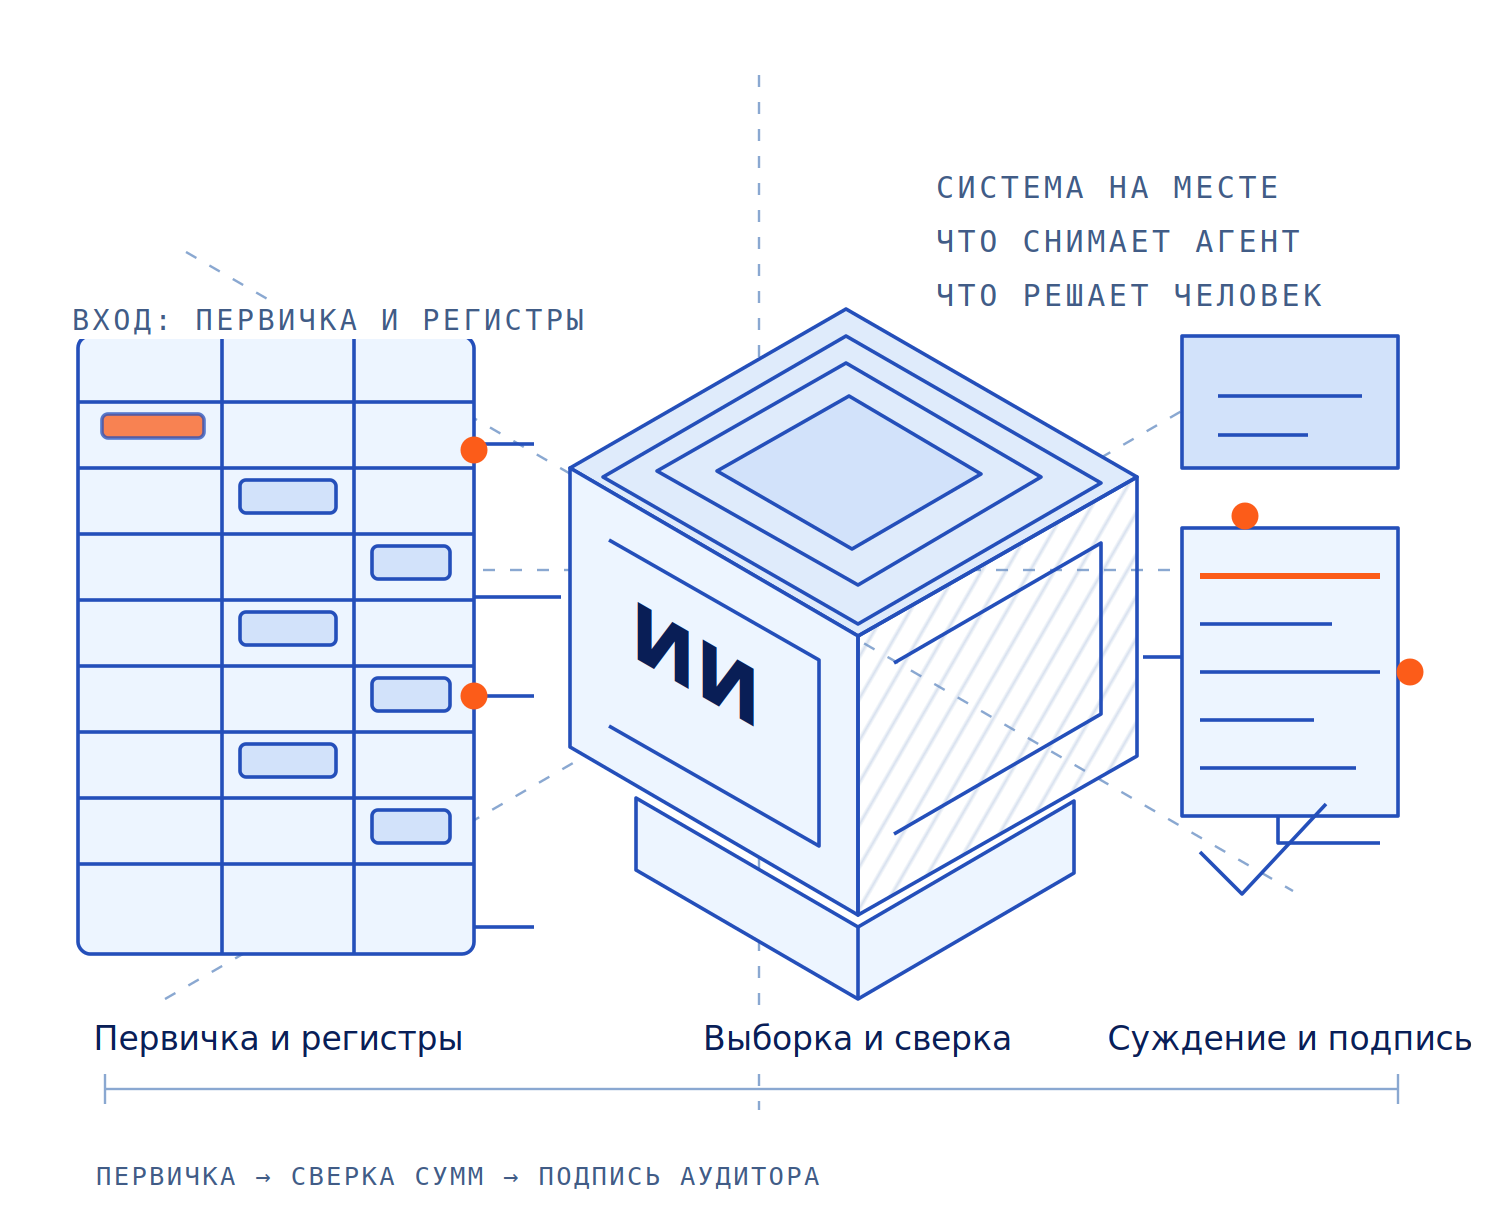
В аудите автоматизируется не вывод, а подготовка к нему: агент собирает выборку по правилу, сверяет суммы и реквизиты с учётной системой, находит расхождения, подтягивает доказательства по каждому элементу выборки и ведёт журнал проверок. Работает он поверх 1С:Управление холдингом и «1С:Бухгалтерии», ничего в них не перестраивая. Аудиторское суждение, оценка существенности и подпись остаются за человеком. Первый шаг — бесплатный разбор стратегии внедрения ИИ в компанию.
Содержание
- Почему расхождение находят позже, чем оно появилось
- Что съедает время между первичкой и доказательством
- Что делает ИИ-агент поверх учётной системы
- Какие риски это снимает
- Сколько часов и денег это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Что в итоге
- Источники
Почему расхождение находят позже, чем оно появилось
Между учётной системой и выводом проверяющего нет слоя, который сопоставляет данные. Учётная система отвечает за то, чтобы операция была проведена, регистры сошлись и отчётность собралась. Документооборот отвечает за то, чтобы первичный документ дошёл, был подписан и сохранён. Ни одна из них не отвечает на вопрос: сходится ли сумма в акте с суммой в учёте, был ли этот же объём закрыт дважды, есть ли у нас доказательство по этой операции и где оно лежит. Этот вопрос закрывает человек — и закрывает его тогда, когда до документа дойдут руки.
Дальше работает эффект очереди. Проверка идёт в порядке поступления, а не по значимости: крупный контрагент с расхождением на несколько миллионов ждёт в общем списке рядом с мелкой услугой на несколько тысяч. Специалист открывает документ, ищет связанную операцию, сверяет сумму, налог на добавленную стоимость (НДС), дату и реквизиты, отмечает результат в своём файле — и переходит к следующему. Похожая механика ручной сверки разбиралась в материале про ИИ в документообороте, только там речь про первичный поток, а здесь — про доказательства к проверке. На каждое действие по отдельности уходят минуты, но эти минуты умножаются на сотни документов и десятки сверок.
По данным исследования Ledge о закрытии месяца (2025 год, опрос руководителей и специалистов финансовых служб), половина команд тратит на закрытие периода шесть и более рабочих дней, сверка денежных средств занимает от 20 до 50 часов в месяц, 94% команд работают в Excel, а большинство автоматизирует менее 40% процесса закрытия. Сверка расчётов — самый трудоёмкий участок, и он же — самый слабо автоматизированный. Это и есть точка, где легче всего вернуть часы, не перестраивая учёт.
Есть и отраслевая оценка потенциала. Кафедра бизнес-информатики Финансового университета при Правительстве РФ в аналитическом обзоре, опубликованном в июне 2025 года, оценивает долю автоматизируемых операций в аудите к 2025 году в 65%, а число компаний, использующих ИИ в аудите, за 2018–2024 годы выросло в 30 раз; по инструментам крупных аудиторских фирм там же приводится экономия времени от 30% до 80% и рост точности выявления рисков. Оговорка важна: речь о платформах крупных фирм и о зарубежной практике. В среднем бизнесе контур другой — система учёта одна на группу, а сверки и выборка всё ещё живут в файлах.
Общий фон эту тенденцию подтверждает. По исследованию Thomson Reuters «Future of Professionals» (2025 год, 2 275 специалистов из разных стран, включая аудит, налоги и бухгалтерию), 80% считают, что ИИ сильно или трансформирующе повлияет на их профессию в ближайшие пять лет, но лишь 38% ожидают заметных изменений в своей организации уже в этом году. А 53% респондентов говорят, что их организации уже получают отдачу от ИИ — в первую очередь за счёт роста эффективности и производительности. Разрыв между ожиданиями и текущим состоянием — это не про недоверие к технологии, а про то, что участок подготовки данных никто не забирает на себя. Пока его не забрали, время уходит на пересчёт, а не на выводы.
Что съедает время между первичкой и доказательством
Процесс выглядит безобидно: каждый шаг по отдельности простой. Проблема в том, что шагов много, они повторяются для каждого элемента выборки и почти каждый требует найти данные в другом месте.
- Определение объёма выборки. Сколько документов проверять, по каким признакам и почему именно столько. Часто объём определяется привычкой: «проверяем 10% документов за квартал». Формального основания под этим нет, а значит, нет и защиты перед проверяющим, который спросит про риски.
- Отбор документов. Выгрузка из учётной системы и подборка первички — договоры, счета, акты, универсальные передаточные документы, накладные. Если документы приходят по электронному документообороту, они есть в архиве, но связи с учётной операцией в архиве нет.
- Сверка по каждому элементу. Сходятся ли суммы и НДС, тот ли контрагент, тот ли договор, не закрыт ли объём дважды, есть ли оплата и на какую дату. Это самый объёмный шаг: именно он съедает основную часть часов.
- Сверки расчётов с контрагентами. Подготовка актов сверки, отправка, разбор ответов, поиск причин расхождений. Расхождение может висеть неделями, потому что обе стороны ищут его по своим таблицам.
- Сбор доказательств. Товарная накладная, акт, счёт-фактура, доверенность, подтверждение доставки, переписка. Документы относятся к одной операции, но лежат в разных местах и в разных форматах.
- Пояснения к расхождениям. Специалисту нужно не только найти расхождение, но и объяснить его: это ошибка учёта, разница во времени признания операции или неверная разбивка по договору.
- Журнал и версии файлов. Кто что проверял, на какую дату, с каким результатом. Обычно это несколько файлов с датами в имени, и восстановить картину через месяц по ним уже сложно.
Порядок величины понятен на простом примере. Проверка одного раздела учёта — это около 200 документов, плюс примерно 60 актов сверки с контрагентами за тот же период, плюс 8–10 часов на поиск доказательств и пояснений к найденным расхождениям. Если считать по восемь минут на документ и пятнадцать минут на акт сверки, только эти два шага дают около 42 часов ручной работы в месяц на одно юридическое лицо. И это без времени на переписку с контрагентом, разбор ответов и подготовку итогового документа.
Что делает ИИ-агент поверх учётной системы
Агент не заменяет учётную систему и не приходит вместо бухгалтерии. Он встаёт в тот разрыв, где сейчас работает человек с выгрузкой и Excel-файлом, и забирает механическую часть: прочитать, сопоставить, найти расхождение, принести доказательство. Всё, что связано с суждением, остаётся людям.
- Читает. Агент обращается к учётной системе на чтение: регистры, карточки контрагентов, договоры, счета, акты, оплаты. Дополнительно — к архиву электронного документооборота, чтобы связать проведённую операцию с первичным документом. Никаких изменений в учёте агент не делает.
- Формирует выборку по правилу. Правило описывается один раз и дальше применяется одинаково: сумма выше порога, новый контрагент, нетиповая проводка, разрыв между отгрузкой и оплатой, операция без подтверждающего документа, повтор ручной корректировки. Так выборка перестаёт зависеть от привычки и становится объяснимой: на вопрос проверяющего «почему эти документы» есть письменный ответ.
- Сопоставляет. Сводит сумму, НДС, дату, номер и контрагента по всей цепочке: договор, счёт, отгрузка, акт, оплата, регистр учёта. Проверяет, не закрыт ли объём дважды и нет ли документов, которые не подтверждают операцию.
- Помечает расхождения с адресом. Агент не пишет «есть расхождение», а показывает, где именно оно: сумма в акте отличается от суммы в регистре на конкретную величину, оплата пришла после закрытия периода, документ относится к другому договору, первичного документа по операции в архиве нет.
- Собирает доказательный пакет. По каждому элементу выборки подтягивает связанные документы и формирует карточку: операция, что проверялось, что найдено, какие документы приложены, где лежит полная версия. Ровно то, что раньше собиралось вручную к приходу проверяющего.
- Готовит черновик пояснений и запросов. По типовым расхождениям — текст для контрагента с конкретной операцией и суммой, по нетиповым — список вопросов специалисту. Отправляет не агент, а человек: агент готовит, он же не ведёт переговоры.
- Ведёт журнал. Что проверено, кем подтверждено, что осталось открытым, когда расхождение появилось и когда закрылось. Журнал живёт там же, где учёт: выгрузка в файл с датой в имени больше не нужна.
Общая логика — та же, что при внедрении ИИ-агентов в другие процессы: агент забирает подготовку, решение остаётся в компании.
Отдельно про сверки с контрагентами — самый дорогой участок по часам. Агент формирует акт сверки из данных учёта, отправляет его в работу по обычному маршруту, а при получении ответа сопоставляет две стороны: где суммы расходятся, на какую дату, какая операция не подтверждена документом. Специалисту достаются не все строки, а только расхождения: их обычно единицы против сотен сходящихся позиций.
Какие риски это снимает
Главная ценность здесь не в сэкономленных часах, а в том, что снимается. Риски ниже — не гипотетические: каждый имеет сценарий, срок и цену.
Расхождение находят после закрытия периода
Ошибка в учёте живёт спокойно, пока её не нашли. Если расхождение по расчётам с поставщиком обнаруживается через месяц после сдачи отчётности, сумму приходится править в закрытом периоде, пересобирать регистры и уточнять отчётность. Дальше включается статья 120 Налогового кодекса: грубое нарушение правил учёта — 10 000 рублей, если оно допущено в течение одного налогового периода, 30 000 рублей, если периодов больше, а при занижении налоговой базы — 20% от суммы неуплаченного налога, но не менее 40 000 рублей. Плюс доначисление налога и пени за весь срок, пока ошибка жила в учёте. Агент закрывает не сам факт ошибки, а срок её обнаружения: расхождение видно в момент сверки, а не через квартал.
Замечание проверяющего и модифицированное мнение
Проверяющему нужны доказательства по выборке. Если доказательный пакет собирается в спешке, часть запросов остаётся без ответа — и это уже не техническая деталь, а вопрос в итоговом документе. Дальше начинается цепочка, которая стоит дороже штрафа: разбор с аудитором, повторные запросы, дополнительная работа по расширенным процедурам, а в тяжёлом случае — мнение с оговоркой. Отчётность с оговоркой читают банк, инвестор и крупный заказчик: у первого меняются условия финансирования, у второго — оценка, у третьего растёт срок проверки контрагента. Собранный заранее доказательный пакет превращает этот разговор в сверку фактов, а не в поиск документов задним числом.
Срыв срока и грубое нарушение требований к учёту
Когда период закрывается в последний день, любая заминка сдвигает срок сдачи отчётности. Ответственность за грубое нарушение требований к бухгалтерскому учёту и отчётности установлена статьёй 15.11 Кодекса об административных правонарушениях: должностное лицо платит от 5 000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо получает дисквалификацию на срок от одного года до двух лет. Штраф небольшой, но дисквалификация и публичный характер нарушения — нет. Хуже штрафа то, что срыв срока запускает цепочку: отчётность уходит позже, банк получает документы позже, решения по финансированию принимаются позже.
Спор с контрагентом без доказательной базы
Расхождение в расчётах почти всегда заканчивается либо актом сверки, либо спором. Во втором случае позиция стороны опирается на документы: что отгружено, что подтверждено, что оплачено и на какую дату. Если доказательства собираются уже после начала спора, часть из них недоступна или требует подтверждения от второй стороны. Результат — отказ от оплаты, зачёт в счёт будущих поставок или суд, где каждая неделя без документов работает против компании. Доказательный пакет, собранный в момент сверки, — это то, что делает спор ненужным: расхождение объясняется в тот же день, когда найдено.
Зависимость от конкретного человека
Внутренний аудит и подготовка к проверке почти всегда держатся на двух-трёх людях. Правило отбора выборки живёт в голове, история сверок — в файлах с датами в имени, связи между операцией и документом — в памяти. Отпуск, больничный или уход одного специалиста превращаются в риск для сдачи. Когда правило отбора, связи между документами и журнал проверок живут в системе, а не в голове, замена человека перестаёт быть событием.
Риски самой автоматизации
ИИ в этом процессе — не безопасная игрушка, и об этом честно говорят сами аудиторы. По опросу Ассоциации «Институт внутренних аудиторов» (март–апрель 2025 года, 211 внутренних аудиторов российских компаний) в топ-5 рисков использования общедоступного ИИ вошли утечка конфиденциальных данных — 73%, ошибки и правдоподобная, но ложная информация от модели — 70%, непонимание принципов работы ИИ сотрудниками — 43%, избыточная зависимость от технологии — 40% и непреднамеренное нарушение законодательства — 39%. Эти риски снимаются не словами, а границами: агент работает на чтение и не может изменить учётные данные, доступ ограничен контуром компании, вывод по выборке делает человек, а каждое расхождение подтверждается документом, а не текстом модели.
Сколько часов и денег это возвращает
Часы — уже следствие. Сначала про то, что перестаёт срабатывать, было выше; ниже — арифметика на конкретном объёме. Это типовой расчёт для одной площадки холдинга: 200 документов в выборке, 60 актов сверки с контрагентами и 40 расхождений, по которым нужны пояснения, — объём, близкий к реальному при трёх юридических лицах и двух площадках.
| Показатель | Вручную | С агентом |
|---|---|---|
| Подбор и разбор выборки, 200 документов | 27 часов (8 минут на документ) | 3 часа (проверка 15% документов) |
| Сверки расчётов, 60 актов | 15 часов (15 минут на акт) | 2 часа (только спорные позиции) |
| Поиск доказательств и пояснений, 40 расхождений | 8 часов (12 минут на расхождение) | 2 часа |
| Журнал проверок и версии файлов | 4 часа | 0,5 часа |
| Итого в месяц на одно юридическое лицо | около 54 часов | около 7,5 часа |
Откуда берётся экономия: механическую часть агент делает целиком, а человек смотрит только те элементы, где есть расхождение или нестандартная ситуация. В выборке это около 15% документов, в сверках — единицы актов из шестидесяти. Человек перестаёт открывать всё подряд и занимается тем, что требует суждения.
Дальше деньги — и здесь полезно свериться с тем, какие процессы вообще окупаются первыми: разбор 12 процессов с быстрой отдачей показывает ту же закономерность, что и наш расчёт. Если считать стоимость часа специалиста с учётом налогов и накладных в 1 100 рублей, освободившиеся 46 часов — это около 50 600 рублей в месяц на одном юридическом лице. На трёх юридических лицах группы при том же объёме — около 150 000 рублей в месяц. Для сравнения: отраслевые оценки эффективности инструментов ИИ в аудите дают разброс 30–80% экономии времени, и наш расчёт попадает в верхнюю часть диапазона именно потому, что здесь автоматизируется подготовительная, механическая часть, а не вывод. Если оставлять за собой сбор доказательств и сверки, будет ближе к нижней границе — 30–40%.
К таблице две оговорки, чтобы расчёт не читался как обещание. Первая: числа взяты из расчёта на указанном объёме, а не из замера на конкретном проекте; на другом объёме они изменятся вместе с объёмом. Вторая: часы считаются для специалиста, который действительно занимается выборкой и сверками, а не для всей финансовой службы — у холдинга из 31 человека в финансовой службе этим заняты четыре человека внутреннего аудита и часть бухгалтерии.
Что остаётся за человеком
Границы здесь важнее возможностей. Агент готовит разбор, но не принимает решений, и это не техническое ограничение, а принцип работы — тот же подход описан в разборе задач ИИ для финансового директора.
- Аудиторское суждение. Существенность — порог, выше которого ошибка меняет выводы читателя отчётности, — оценивает человек. Агент может показать величину расхождения, но не может решить, существенно ли оно.
- Налоговая трактовка спорных операций. Агент находит несоответствие, но как его квалифицировать и что делать — решение бухгалтера и финансового директора.
- Переговоры с контрагентом и проверяющим. Запросы, пояснения, договорённости о сроках — за человеком. Агент готовит текст, отправляет и договаривается специалист.
- Подпись и заверение документов. Права сервисной учётной записи агента не включают подписание и изменение учётных данных.
- Эскалация. Если расхождение тянет за собой цепочку операций или касается крупного контрагента, оно поднимается к руководителю, а не закрывается автоматически.
- Правила и доступы. Кто и что видит, какие данные агент читает, что попадает в журнал, — эти правила пишут люди, и они же их периодически пересматривают.
Как это выглядит на практике
В нашей работе похожая задача встречается в двух видах. Первый — федеральная сеть в сфере услуг для бизнеса с филиальной структурой и несколькими юридическими лицами: запрос был именно про связку «счета → оплаты → отгрузки» — как свести движения по филиалам и увидеть отклонения, а не собирать их вручную каждый месяц. Работа началась с диагностики: разбирали, какие отчёты уже строятся в системе, какие данные приходится сводить в таблицах и на каком шаге появляются расхождения, после чего определяется, что забирает агент, а что остаётся за финансовой службой.
Второй вид — производственная компания с несколькими площадками: здесь запрос был про внутренний контур контроля, где проверяются операции и как фиксируется результат проверки. Похожие задачи в производственном контуре — в материалах про учёт в производстве. Формат работы — программа под конкретные задачи компании: договорились о контуре, определили правила и роли, дальше шли по участкам.
Чего в этих проектах нет, так это измеренных цифр «до и после». Мы не публикуем названия компаний и суммы, а собственных замеров по этим контурам не делали — поэтому количественную часть статьи держат отраслевые данные со ссылками в источниках и расчёт на объёме, который приведён выше. Так честнее: увидеть эффект на своём участке можно только на своём объёме операций.
Как внедрить поэтапно
- Выбрать один участок. Не «автоматизировать аудит», а расчёты с поставщиками за квартал или один раздел учёта. Один участок — один объём, один результат.
- Описать правило выборки письменно. Сумма выше порога, новые контрагенты, операции без подтверждающего документа, разрывы между отгрузкой и оплатой. Это же правило потом защищает выборку перед проверяющим.
- Выдать доступы только на чтение. Агент видит регистры, карточки контрагентов, договоры и архив документов, но не может изменить проводку, счёт или статус документа.
- Прогнать на закрытом периоде. Первый прогон — на периоде, который уже проверен: так видно, находит ли агент те же расхождения, что и человек, и чего он не видит.
- Ввести журнал и роль подтверждения. Каждое расхождение подтверждает человек, у каждого действия есть автор и дата. Журнал — не отчёт для руководства, а способ отвечать на вопросы проверяющего.
- Расширять по участкам, а не сразу. Следующий шаг — сверки с контрагентами, затем второй раздел учёта, затем остальные юридические лица группы. Каждый шаг добавляется после того, как предыдущий работает в живом режиме.
Первый шаг можно сделать без бюджета и без проекта: на бесплатном разборе стратегии внедрения ИИ мы смотрим, где в учёте сейчас тратятся часы на выборку, сверки и доказательства, и показываем, что из этого закрывается агентом первым.
Автоматизируется подготовительная часть: определение объёма выборки, отбор документов по правилу, сверка сумм и реквизитов с учётной системой, поиск расхождений, сбор доказательств по каждому элементу выборки и ведение журнала проверок. За человеком остаются аудиторское суждение, оценка существенности, налоговая трактовка спорных операций, переговоры с контрагентом и внешним аудитором, подпись и заверение документов. Агент приносит разбор, вывод делает специалист.
Меняется скорость подготовки: вместо недель переписки и повторных запросов на выборку доказательства собираются заранее и в одном месте — с ссылками на документ, датой и суммой. Аудитор получает не выгрузку с комментарием в письме, а готовый пакет по каждому элементу выборки. Вопросов без ответа и повторных запросов становится меньше, а время проверки — короче.
Нет. ИИ-агент не формирует аудиторское мнение, не оценивает существенность и не подписывает документы — это зона ответственности человека. Практика это подтверждает: по опросу Ассоциации «Институт внутренних аудиторов», среди рисков использования ИИ аудиторы первыми называют утечку конфиденциальных данных (73%) и правдоподобные, но ложные ответы модели (70%). Поэтому агент работает только на чтение, каждое расхождение подтверждает человек, а весь разбор остаётся в журнале.
По статье 120 Налогового кодекса грубое нарушение правил учёта стоит 10 000 рублей за один налоговый период, 30 000 рублей за несколько, а при занижении налоговой базы — 20% неуплаченного налога, но не менее 40 000 рублей. Отдельно работает статья 15.11 Кодекса об административных правонарушениях: должностное лицо, допустившее грубое нарушение требований к бухгалтерскому учёту, платит от 5 000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификацию на срок от одного года до двух лет.
Смотрим, что уже есть в компании: в какой системе ведётся учёт, как сейчас собирается выборка к проверке, сколько документов и сверок проходит через людей и на каком шаге появляются расхождения. На выходе — какие участки можно закрыть ИИ-агентом первыми, какие правила придётся описать и что для этого нужно от учётной системы. Разбор бесплатный и обязательств не создаёт.
Что в итоге
Начинать разговор про ИИ в аудите стоит не с технологии, а с того, что перестаёт срабатывать. Расхождение, найденное после закрытия периода, — это правки в закрытом периоде, уточнённая отчётность и штраф по статье 120 Налогового кодекса: 10 000 рублей за один период, 30 000 рублей за несколько, 20% неуплаченного налога, но не менее 40 000 рублей. Замечание проверяющего из-за несобранных доказательств — это разбор с аудитором, расширенные процедуры и отчётность, которую с оговоркой читают банк и заказчик. Срыв срока — это статья 15.11 Кодекса об административных правонарушениях: от 5 000 до 10 000 рублей для должностного лица и до дисквалификации на срок от одного года до двух лет при повторном нарушении. Спор с контрагентом без доказательной базы — это отказ от оплаты и недели переписки. И зависимость от двух-трёх человек, которые держат правила выборки и историю сверок в голове.
Деньги и часы — следствие, и они считаются. На объёме одной площадки — 200 документов выборки и 60 актов сверки в месяц — ручная работа занимает около 54 часов, а с агентом остаётся около 7,5 часа: человек проверяет только расхождения. Это около 46 часов в месяц, при стоимости часа 1 100 рублей — примерно 50 600 рублей на одном юридическом лице и около 150 000 рублей на трёх. Расчёт прозрачный, его можно пересчитать на своём объёме — и он сходится с отраслевыми оценками экономии времени 30–80% по инструментам ИИ в аудите.
Что при этом не меняется: учёт остаётся в 1С:Управление холдингом и «1С:Бухгалтерии», аудиторское суждение, оценка существенности, налоговая трактовка и подпись — за человеком. Агент работает поверх системы и на чтение: собирает выборку по описанному правилу, сверяет суммы, находит расхождения, подтягивает доказательства и ведёт журнал. Соседняя задача того же контура — кассовый разрыв в 1С:Управление холдингом, где агент так же следит за сходимостью данных и не принимает решений за казначея. Отвечать на вопросы проверяющего всё равно будет человек — но уже по собранному пакету, а не по памяти и файлам с датами в имени.
Источники
- Банк России, страница «Искусственный интеллект на финансовом рынке» (результаты опроса 2025 года среди 252 финансовых организаций): 35% используют ИИ на постоянной основе, 29% тестируют пилотные проекты, 15% планируют внедрение в течение 1–3 лет, 21% не планируют: cbr.ru
- Финансовый университет при Правительстве РФ, аналитический обзор о внедрении ИИ в аудиторские процессы (публикация «Ведомостей», 17 июня 2025 года): доля автоматизируемых операций в аудите к 2025 году — 65%, число компаний, использующих ИИ в аудите, за 2018–2024 годы выросло в 30 раз, экономия времени по инструментам крупных аудиторских фирм — от 30% до 80%: vedomosti.ru
- Ассоциация «Институт внутренних аудиторов», опрос 211 внутренних аудиторов российских компаний (март 2025 года, публикация «Интерфакса»): топ-5 рисков использования общедоступного ИИ — утечка конфиденциальных данных 73%, ошибки и ложная информация 70%, непонимание принципов работы ИИ сотрудниками 43%, избыточная зависимость от технологии 40%, непреднамеренное нарушение законодательства 39%: interfax.ru
- Thomson Reuters, исследование «Future of Professionals» (2025 год, 2 275 специалистов, включая аудит, налоги и бухгалтерию; опрос проводился в феврале–марте 2025 года): 80% считают, что ИИ окажет сильное или трансформирующее влияние на их профессию в ближайшие пять лет, только 38% ожидают заметных изменений в своей организации в текущем году, 53% говорят о полученной отдаче от ИИ: thomsonreuters.com
- Ledge, отчёт о закрытии месяца «Month-end close benchmarks» (2025 год, опрос специалистов финансовых служб): 50% команд тратят на закрытие шесть и более рабочих дней, сверка денежных средств занимает 20–50 часов в месяц, 94% команд используют Excel, большинство автоматизирует менее 40% процесса закрытия: ledge.co
- Налоговый кодекс РФ, статья 120: грубое нарушение правил учёта доходов и расходов — 10 000 рублей за один налоговый период, 30 000 рублей за более чем один период, при занижении налоговой базы 20% неуплаченного налога, но не менее 40 000 рублей: consultant.ru
- Кодекс РФ об административных правонарушениях, статья 15.11: грубое нарушение требований к бухгалтерскому учёту и отчётности — штраф на должностных лиц от 5 000 до 10 000 рублей, при повторном нарушении от 10 000 до 20 000 рублей или дисквалификация на срок от одного года до двух лет: consultant.ru