Федеральная сеть B2B-сервисов с 22 филиалами и тремя юрлицами уже работала в БИТ.ФИНАНС: в системе жило казначейство — заявки на расходование денежных средств, платёжный календарь, лимиты по подразделениям, бюджеты и план-факт, а бухгалтерия велась в 1С:Бухгалтерии. Учёт был полный: каждая заявка имела маршрут согласования, каждый платёж — документ-основание. Но между «филиал прислал заявку» и «платёж ушёл в банк» стояла ручная проверка: казначей открывал заявку, искал договор, сверял цену в счёте со спецификацией, шёл в отчёт смотреть остаток лимита, вспоминал, не оплачивали ли этот счёт на прошлой неделе. Система хранила данные, но не сверяла их между собой. Именно на этом участке — между заявкой и реестром платежей — появляется ИИ-агент.
Профиль компании в разборе
- Роль: федеральная сеть B2B-сервисов, 22 филиала и три юридических лица
- Штат: около 480 сотрудников, из них 12 в финансовой службе: три казначея, два специалиста финансового контроля, четыре в отчётности, три в договорном отделе
- Город: Екатеринбург
- Системы: БИТ.ФИНАНС (казначейство и бюджетирование), 1С:Бухгалтерия, банк-клиент, электронный документооборот (ЭДО — обмен счетами, актами и договорами в электронном виде с юридически значимой подписью)
- Что ведём: заявки на оплату, лимиты по филиалам, платёжный календарь и управленческую отчётность
Компания из карточки — типовой профиль: по такой рамке видно, где у сети возникает ручная работа между заявкой филиала и платежом.
Коротко: что добавляет ИИ-агент к работе казначейства
ИИ-агент поверх БИТ.ФИНАНС читает заявку на платёж, договор, счёт, остаток лимита и банковскую выписку, проверяет их по вашим правилам и возвращает вывод до оплаты: что не сходится, какой лимит задет, какой платёж идёт первым. Решение, подпись и отправка в банк остаются за человеком. Бесплатный разбор стратегии внедрения ИИ в компанию показывает, где этот участок именно у вас.
Смежная задача того же контура — как ИИ-агент сводит план и факт по юрлицам и объясняет причины отклонений поверх платформы планирования: Anaplan: план-факт и отчётность финдиректору с ИИ-агентом.
Содержание
- Почему превышение лимита видно поздно
- Что съедает время между заявкой филиала и платежом
- Что делает ИИ-агент поверх БИТ.ФИНАНС
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Чеклист: двенадцать проверок заявки на платёж
- Источники
Почему превышение лимита видно поздно
Лимит в БИТ.ФИНАНС — это не отдельная кнопка, а расчёт: бюджет движения денежных средств (ДДС — план поступлений и платежей на период) разложен по подразделениям и статьям, заявка на расходование денежных средств ссылается на бюджет, а факт исполнения собирается по реестрам платежей. Пока все три части сходятся, картина верная. Проблема в том, что часть данных приходит в систему после решения об оплате, а часть не приходит вовсе: счёт от поставщика пришёл письмом, допсоглашение к договору подписали и положили в папку, филиал договорился об отсрочке по телефону. Лимит при этом показывает одно, а обязательства компании — другое.
Поэтому превышение обнаруживается на этапе, когда деньги уже ушли. В отчёте видно, что лимит по статье выбран на 118%, но это отчёт за прошлый период — платёж состоялся, поставщик получил деньги, а обязательные платежи следующей недели придётся сдвигать. Разбираться начинают задним числом: кто согласовал, почему проверка не сработала, чем закрывать разрыв.
| Что делает БИТ.ФИНАНС | Что остаётся человеку |
|---|---|
| Хранит заявки, маршруты согласования и лимиты | Проверяет, что счёт соответствует договору |
| Считает бюджет и план-факт по статьям | Решает, какие платежи платить первыми |
| Формирует реестры платежей и платёжный календарь | Проверяет реквизиты и подписывает платёж |
| Показывает остатки и отклонения по подразделениям | Объясняет отклонение и договаривается с поставщиком |
Дисциплина платежей при этом ухудшается не только внутри компании. По оперативным данным системы «СПАРК-Интерфакс», во II квартале 2026 года доля компаний, оплачивающих счета поставщикам с просрочкой, выросла второй квартал подряд: в крупном бизнесе — на 1,3 процентного пункта по средней просрочке до 60 дней и на 1,7 пункта по просрочке свыше 60 дней, в среднем бизнесе — на 1,4 и 1,7 пункта, в малом — на 2,6 и 3,4 пункта. Доля своевременно оплаченных счетов при этом держится выше 70%, то есть задержка — уже не исключение, а обычный режим расчётов. Каждое такое отклонение у поставщика означает для вашего казначея ещё один разбор: кому платить раньше, кому позже и чем это грозит.
Что съедает время между заявкой филиала и платежом
Ручной участок в сети выглядит одинаково в любом филиале: заявок много, они мелкие, а между заявкой и реестром стоят повторяющиеся операции.
- Проверка оснований. Есть ли договор, есть ли спецификация, соответствует ли счёт тому, что заказали. Казначей открывает заявку, вкладку с договором, файл счёта — три источника на одну сумму.
- Сверка цены и объёма. Цена в счёте против цены в спецификации, количество против принятого на склад или подтверждённого актом. Расхождение в 2% по регулярной закупке за год превращается в заметную сумму.
- Контроль лимита. Остаток по статье и подразделению нужно посмотреть в отчёте, а потом в голове сложить с уже согласованными, но ещё не оплаченными заявками. Именно здесь чаще всего и возникает перерасход: лимит формально свободен, а заявки в очереди его уже выбрали.
- Проверка контрагента и реквизитов. Совпадают ли реквизиты в счёте с карточкой контрагента, нет ли смены банка или расчётного счёта, нет ли запрета на отгрузку из-за долга.
- Поиск дублей. Тот же счёт уже провели под другим номером или филиал прислал его повторно. Дубль находят при сверке с выпиской, то есть после оплаты.
- Сборка реестра и сверка с банком. Реестр платежей формируется в системе, но сверка с выпиской — ручная: сопоставить сумму, дату, назначение платежа, найти неоплаченные и отклонённые банком.
- Отчётность и объяснения. К закрытию месяца нужно собрать отклонения по 22 филиалам и объяснить каждое: почему факт выше плана, какая статья вылезла, кто согласовал.
Стоимость одной такой операции не видна, пока не посчитать её в масштабе. По бенчмаркам Ardent Partners (обзор AP-процессов 2026 года) обработка одного счёта поставщика в среднем стоит 9,9 доллара и занимает 11,6 дня, у лучших команд — 2,65 доллара, у остальных — 12,42 доллара. По данным APQC по 1 485 организациям медиана — 5,83 доллара за счёт, верхний квартиль — не дороже 2,07 доллара, нижний — от 10 долларов. Это зарубежные замеры, и переносить их на российскую компанию напрямую нельзя, но порядок величин они показывают честно: разница между лучшей и обычной практикой — не проценты, а разы, и создаётся она именно на ручных проверках.
Что делает ИИ-агент поверх БИТ.ФИНАНС
ИИ-агент — программа, которая по заданному правилу сама читает документы, сопоставляет их между собой и выполняет шаги. Он не заменяет БИТ.ФИНАНС и не подменяет казначея: работает поверх системы и на тех данных, которые в компании уже есть. Проверка заявки — задача, где машина сильнее человека не в оценке, а в полноте и в памяти.
- Собирает пакет по заявке. Заявка из БИТ.ФИНАНС, договор и спецификация, счёт и акт из документооборота, карточка контрагента, остаток лимита. Агент проверяет, что все документы читаются, и сразу помечает сканы и таблицы с объединёнными ячейками — они уйдут человеку, а не в автоматический вывод.
- Сверяет счёт с договором. Цена, количество, единица измерения, условия оплаты и срок. Каждое расхождение получает адрес: файл, страница, строка. Без такой ссылки проверять вывод невозможно, а значит и доверять ему нельзя.
- Считает реальный остаток лимита. Берёт бюджет по статье и подразделению, вычитает оплаченное и уже согласованные заявки в очереди. Это та арифметика, которую казначей делает в голове и в которой чаще всего ошибается: лимит выбран не одним платежом, а десятком мелких.
- Проверяет контрагента и реквизиты. Сверяет расчётный счёт и банк в счёте с карточкой в системе и с договором. Смена реквизитов — повод не пропустить заявку, а остановить её до подтверждения человеком.
- Ищет дубли и повторные счета. Сравнивает номер счёта, сумму, период и назначение платежа с историей оплат за последние месяцы и с текущей очередью. Дубль, найденный до оплаты, стоит ноль; найденный после — недели переписки и возврата.
- Строит очередь платежей по приоритету. Обязательные платежи (налоги, зарплата, кредиты), критичные поставщики, платежи с истекающим сроком и скидкой за раннюю оплату — против «всех остальных». Агент предлагает порядок и показывает, что не влезает в остаток на счёте, а решение принимает финансовый директор.
- Возвращает разбор и журнал. Короткий вывод в заявку, письмо ответственному в филиале, запись в журнал: кто проверял, что нашли, что решили. В реестр платежей и в банк агент не пишет.
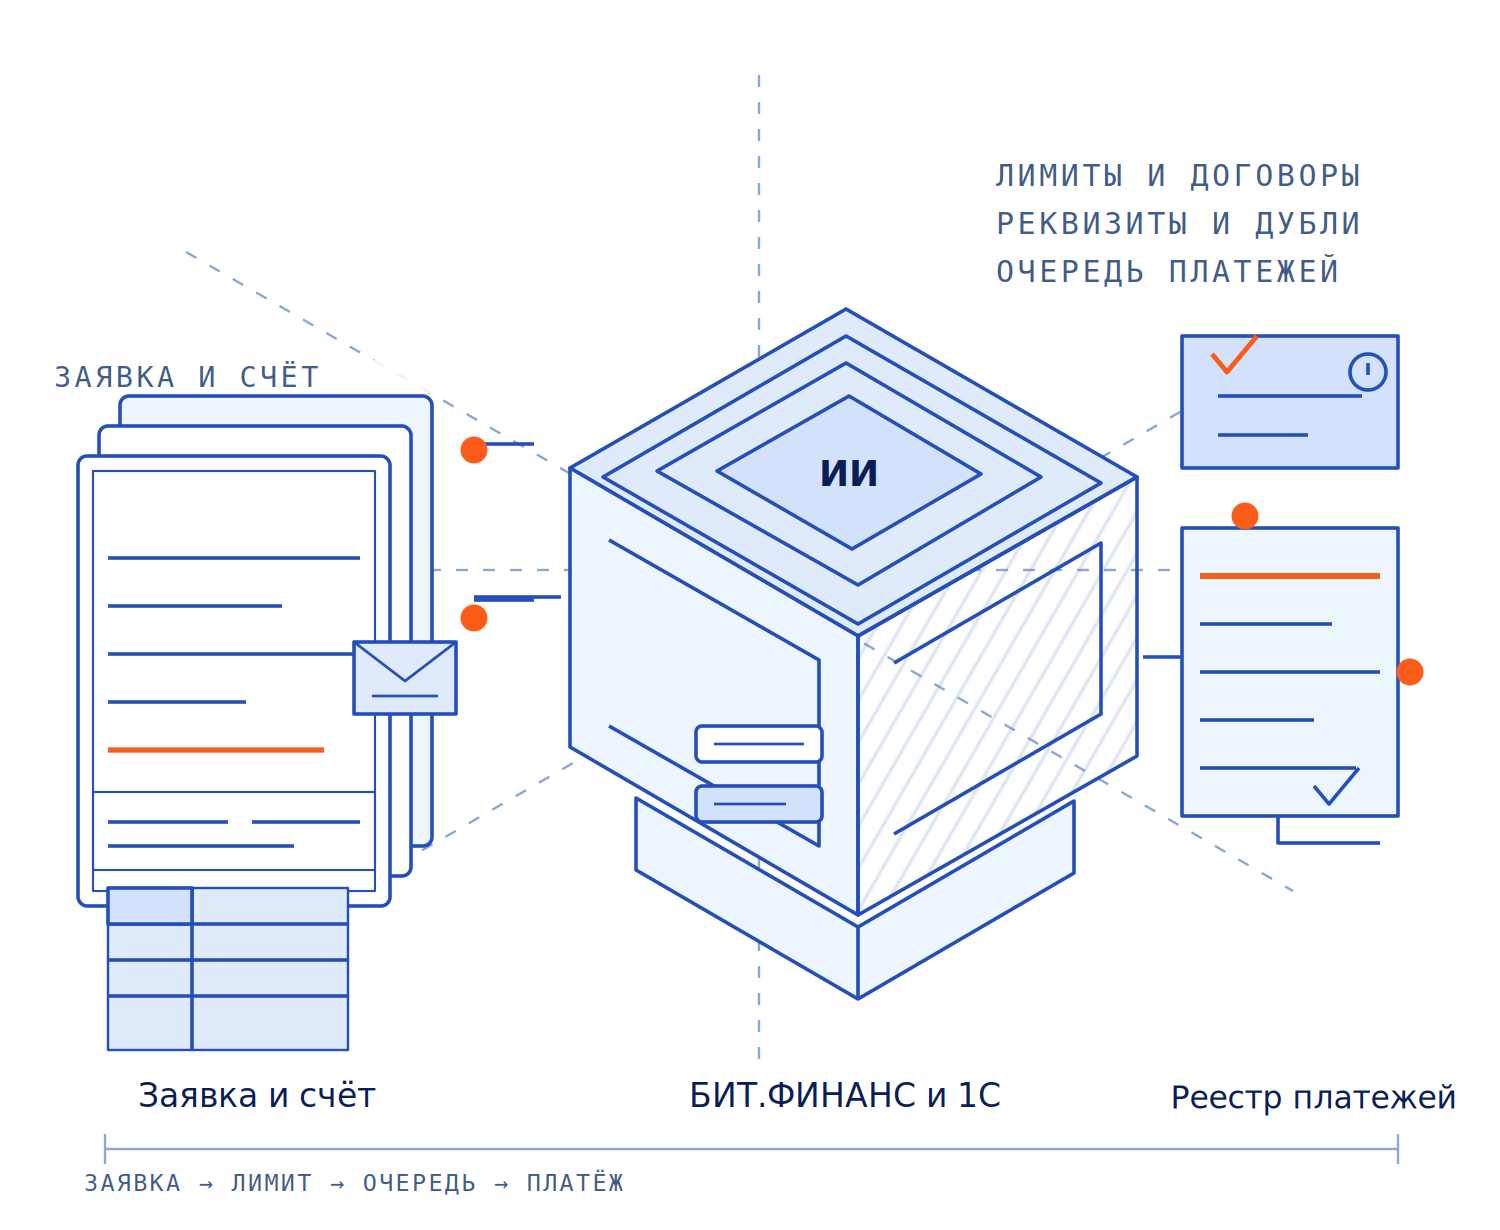
ИИ в этой задаче уже применяется, а не обсуждается как перспектива. В самом БИТ.ФИНАНС есть AI-скоринг платежей и интеллектуальное согласование заявок: заявка получает оценку риска по заданным правилам, платежи с повышенным риском уходят на дополнительную проверку. Это закрывает часть работы внутри системы. Агент поверх добавляет то, чего в системе нет по определению: сверку с внешними документами — счётом, актом, допсоглашением — и объяснение, почему заявка выглядит рискованной. Одно без другого работает хуже: скоринг без документов видит только сумму и контрагента, документы без скоринга не видят истории.
Какие риски это снимает
Риски в платежах измеряются не в удобстве, а в конкретных событиях: деньги ушли не туда, лимит выбран, обязательный платёж сдвинулся. Разберём их по порядку — и только потом перейдём к часам, потому что часы здесь уже следствие.
Платёж вне лимита и разрыв в календаре
Самый частый сценарий: лимит по статье формально свободен, потому что согласованные заявки в очереди в нём не учтены. Оплата проходит, и через три дня выясняется, что на налоги и зарплату денег не хватает. Дальше — перенос платежей поставщикам, разговор о рассрочке, пени по договорам и испорченная история поставок. Разрыв здесь создаётся не суммой платежа, а порядком: одна неверная проверка остатка двигает весь календарь недели.
Подмена реквизитов в счёте
Классическая схема: поставщик присылает счёт с новым расчётным счётом «в связи со сменой банка». Если реквизиты не сверяются с карточкой контрагента, платёж уходит мошенникам, а возврат идёт месяцами через банк и заявление. Один такой платёж на 600 тысяч рублей обходится дороже, чем годовая работа казначея над проверкой этих реквизитов. Агент не даёт заявке пройти молча: расхождение по банку или счёту — стоп до подтверждения человеком.
Дубль платежа
Повторный счёт от филиала, две заявки на одну поставку, счёт, проведённый по другому договору. Дубль почти всегда находят при сверке с выпиской, то есть после оплаты: деньги вернутся не сразу, а часть поставщиков возвращает их только следующим платежом. Проверка истории по номеру счёта, сумме и периоду снимает этот риск до оплаты.
Просрочка обязательных платежей
Когда календарь сдвинулся из-за внеплановой оплаты, первыми страдают платежи, которые нельзя перенести: налоги, взносы, зарплата, кредитные транши. За каждый день просрочки начисляются пени, а при длительной задержке банк может приостановить операции по счёту — и тогда останавливаются все платежи компании, а не один. Стоимость такой остановки считается не пенями, а днями простоя отгрузок.
Отчётность, которая опаздывает на две недели
Пока отклонения по 22 филиалам собираются вручную, управленческая отчётность выходит к середине следующего месяца. Решение по ценам, закупкам и лимитам принимается по данным, которым месяц. Отклонение видно тогда, когда исправлять его уже дорого, — и обсуждение идёт не о причине, а о том, кто виноват.
Зависимость от одного казначея
Способность за минуту понять, что заявка «не та», — это опыт, а не должностная инструкция. Он живёт в одном человеке и уходит вместе с ним в отпуск или в другую компанию. Журнал проверок и правила, по которым агент ищет расхождения, переносят эту способность в систему: следующий казначей начинает не с нуля.
Сколько часов это возвращает
Часы — уже следствие. Когда заявка проверена до оплаты, дорогая работа казначея перестаёт делаться дважды: сначала на проверке, потом на разборе последствий.
Типовой расчёт для сети с 22 филиалами и тремя юрлицами, где в месяц проходит около 900 заявок на оплату:
| Показатель | Вручную | С агентом |
|---|---|---|
| Проверка заявки на платёж по правилам (6 минут на 900 заявок) | 90 часов | 18 часов |
| Сверка счёта с договором и ценой (4 минуты на 900 заявок) | 60 часов | 12 часов |
| Контроль остатков лимитов по 22 филиалам и трём юрлицам | 18 часов | 5 часов |
| Ежедневная сверка реестра платежей с выпиской банка (1,2 часа на 22 рабочих дня) | 26 часов | 7 часов |
| Разбор дублей, спорных реквизитов и возвратов | 9 часов | 3 часа |
| Сбор отчётности по филиалам и объяснение отклонений | 14 часов | 5 часов |
| Итого в месяц | около 217 часов | около 50 часов |
Освобождается около 167 часов в месяц. При стоимости часа финансиста 1 200 рублей это примерно 200 900 рублей в месяц и около 603 000 рублей за квартал — почти две ставки, которые уходят не на сокращение, а на работу, где нужен человек: переговоры с поставщиками, условия отсрочки, разбор сложных заявок. На сети вдвое большего размера тот же расчёт даёт около 500 000 рублей в месяц. Это модель, а не обещание: число заявок, минут на проверку и стоимость часа берите свои, результат пересчитывается на них.
Отдельно стоит посчитать цену ошибки — она измеряется не часами. Один платёж по подменённым реквизитам на 600 тысяч рублей — это, при средней рентабельности сети около 8%, выручка в 7,5 млн рублей, которую нужно снова заработать, чтобы просто вернуться к нулю. Это пример расчёта, а не рыночная статистика, но масштаб он показывает честно: проверка реквизитов занимает минуты, а её отсутствие — кварталы.
Что остаётся за человеком
- Подпись и отправка в банк. Реестр платежей формирует и подписывает казначей; агент не имеет доступа к ключам и не инициирует переводы.
- Приоритет платежей. Порядок оплаты — решение финансового директора: здесь работают договорённости с поставщиками, кредитная линия и репутация, а не правило.
- Изменение лимитов. Пересмотр бюджета и лимита по подразделению — управленческое решение, а не результат проверки.
- Спорные заявки. Позиции, где документ прочитан неуверенно или условия договора трактуются двояко, уходят на подтверждение специалисту, а не в вывод.
- Переговоры с поставщиком. Отсрочка, скидка за раннюю оплату, замена позиции — это разговор, а не сверка строк.
- Работа с банком. Блокировки, запросы по 115-ФЗ, валютный контроль — зона казначея; агент только готовит пакет документов.
Как это выглядит на практике
Скажем прямо: отдельного проекта по проверке платежей в БИТ.ФИНАНС у нас пока не было, и выдавать за него соседний опыт было бы нечестно. Что было — работа в контуре, где документы нужно не хранить, а сверять между собой. У федеральной сети B2B-сервисов мы разбирали цепочку «счета → оплаты → отгрузки»: где заявка ждёт согласования, где расходятся суммы, как считать отклонения по филиалам и какие показатели руководитель должен видеть ежедневно, а не к середине месяца. Проверяли акты и счета против договоров построчно, с указанием документа и позиции. Собирали управленческую отчётность по объектам и направлениям так, чтобы отклонение было видно в момент появления.
Во всех случаях рамка одна: система остаётся, поверх неё работает агент, результат возвращается в ту же систему, а ключевые шаги подтверждает человек. Для проверки заявок в БИТ.ФИНАНС эта рамка подходит без изменений: на входе — заявка и документы, на выходе — разбор с расхождениями и очередь платежей, в середине — ваши лимиты, договоры и история оплат из системы.
Соседние разборы того же жанра: ИИ для платёжного календаря: разрыв по объектам за две недели, ИИ для сверки взаиморасчётов: когда банк, 1С и Excel расходятся, ИИ для проверки таблиц финансиста: ошибки в формулах и контрагентах, ИИ для управленческой отчётности: маржа по каждому объекту, ИИ и рост компании: как перестать держать процессы в головах руководителей. Общий порядок выбора первой задачи и замера эффекта — в материале Внедрение ИИ в бизнес: как выбрать задачу и измерить эффект.
Как внедрить поэтапно
- Начните с одной статьи расходов, а не со всех платежей. Возьмите закупки одной категории за прошлый квартал: по ним уже известен результат, и видно, нашёл бы агент то же, что нашли люди.
- Соберите историю за квартал. Заявки, договоры, счета, реестры платежей, выписка. Это одновременно материал для правил и база для проверки: агенту нужно на чём-то учить ваши пороги.
- Задайте, что считается расхождением. Допустимое отклонение цены, обязательный набор документов, список контрагентов с особыми условиями. Без порогов вывод превращается в поток замечаний, который никто не читает.
- Определите границы. Что агент делает сам (читает, сверяет, считает остаток лимита, строит очередь) и что запрещено (подписывать, отправлять в банк, менять лимит, править реестр).
- Встройте в текущий порядок. Вывод приходит в заявку в БИТ.ФИНАНС, письмом ответственному в филиал, в журнал проверок для финансового контроля. Новых систем для этого не нужно.
- Закрепите метрики до старта. Число заявок, возвращённых на доработку, платежи вне лимита, дубли и возвраты, дни на закрытие месяца. Первый месяц — замер, дальше сравнение: иначе эффект будет обсуждаться на ощущениях.
Чеклист: двенадцать проверок заявки на платёж
Это тот набор правил, с которого начинается первый сценарий. Проверки стоит пройти по своим заявкам за прошлый квартал — вручную или с агентом, — и станет видно, какие из них у вас реально срабатывают, а какие никто не делает.
- Договор существует, действует и не расторгнут.
- Счёт ссылается на этот договор и спецификацию.
- Цена в счёте не выше цены в спецификации.
- Количество и единица измерения совпадают с заказом.
- Приёмка подтверждена актом или накладной.
- Счёт не оплачивался ранее под другим номером.
- Расчётный счёт в счёте совпадает с карточкой контрагента.
- Банк и БИК не менялись без допсоглашения.
- Остаток лимита по статье и подразделению с учётом очереди положительный.
- Срок оплаты по договору не нарушается этим платежом.
- Контрагент не в стоп-листе по качеству или по долгу.
- Платёж проходит по приоритету: обязательные — раньше остальных.
Нет. Агент готовит проверку, а не платёж: читает заявку, договор, счёт и остаток лимита, показывает расхождения и предлагает очередь оплаты. Реестр платежей формирует казначей, он же проверяет реквизиты, подписывает документы и отправляет их в банк. Агент не имеет доступа к ключам и не может инициировать платёж. Такая граница ставится на первом же этапе внедрения, чтобы сбой в правилах не превратился в реальный перевод денег.
Нет. БИТ.Финанс остаётся местом, где живут заявки, лимиты, платёжный календарь и план-факт. Агент работает поверх: берёт те же документы, что и казначей, сверяет их с договорами, счетами и бюджетом, а результат возвращает обратно в систему и в почту ответственному. Менять контур не нужно. Нужна другая вещь: чтобы в системе была история — какие заявки проходили, что оплачивали, какие лимиты выбирали и что в итоге оказалось на объекте или в филиале.
То, что уже есть: заявки на расходование денежных средств, договоры и спецификации, счета и акты из документооборота, бюджет и лимиты по подразделениям, банковскую выписку, справочник контрагентов с реквизитами. Новых хранилищ не требуется. Поэтому первую проверку делают на заявках прошлого квартала и сравнивают вывод агента с тем, что решили казначей и финансовый контроль.
Это одна из проверок, которую агент делает всегда: реквизиты из счёта сверяются с карточкой контрагента в системе и с реквизитами в договоре. Если счёт пришёл с другим расчётным счётом или банком, заявка не уходит в очередь на оплату, а помечается как требующая подтверждения. Дальше её разбирает человек: звонит поставщику по номеру из договора, а не по номеру из письма. Агент только не даёт такой заявке пройти молча.
Смотреть на четыре числа до и после: сколько заявок в месяц возвращается на доработку и по каким причинам, сколько платежей прошло вне лимита или с превышением, сколько дублей и возвратов возникло, сколько дней занимает закрытие месяца и сбор отчётности по филиалам. Первый месяц — замер, дальше сравнение. Если растёт только скорость, а число платежей вне лимита не падает, значит правила проверки не покрывают реальные случаи.
За тридцать минут на ваших материалах смотрим, где между заявкой филиала и платежом теряется время, какие документы агент может прочитать из БИТ.Финанс и документооборота, что он вернёт обратно и какие шаги останутся за казначеем и финансовым контролем. Разбор бесплатный, без презентаций и обязательств.
Что в итоге
БИТ.ФИНАНС честно закрывает казначейство: заявки, маршруты согласования, лимиты, платёжный календарь, план-факт и реестры платежей. Слабый участок лежит перед системой и вокруг неё — между заявкой филиала и реестром платежей: сверка счёта с договором, проверка реального остатка лимита, реквизиты контрагента, дубли, приоритет платежей, объяснение отклонений по 22 филиалам. Именно там работу забирает ИИ-агент: сначала риски — платёж вне лимита и разрыв в календаре, подмена реквизитов, дубль, просрочка обязательных платежей, отчётность с опозданием на две недели, зависимость от одного казначея; вторым планом деньги и часы — около 217 часов в месяц вручную против 50 с агентом, около 200 900 рублей в месяц, и это уже следствие снятых рисков. Система остаётся, поверх неё появляется управляемый контур проверки, а решение, подпись и отправка в банк остаются за людьми. Начать можно с бесплатного разбора стратегии внедрения ИИ: на нём видно, какой участок вашего платёжного цикла даст результат первым.
Источники
- Платёжная дисциплина бизнеса во II квартале 2026 года: доля компаний, оплачивающих счета поставщикам с просрочкой, выросла второй квартал подряд; в крупном бизнесе +1,3 процентного пункта (просрочка до 60 дней) и +1,7 пункта (свыше 60 дней), в среднем +1,4 и +1,7, в малом +2,6 и +3,4 пункта; доля своевременно оплаченных счетов держится выше 70% (оперативные данные системы «СПАРК-Интерфакс») — spark-interfax.ru
- Статистика Банка России о просроченной задолженности компаний: на октябрь 2025 года просрочка зафиксирована у 171 тыс. юридических лиц и индивидуальных предпринимателей из 714 тыс., имевших кредиты (24%, рост на 6 процентных пунктов за год), объём просроченной задолженности приблизился к 3 трлн рублей, +7,2% за год (изложение «Известий» на Татцентр.ру) — tatcenter.ru
- Стоимость обработки одного счёта поставщика: по бенчмаркам Ardent Partners (обзор AP-процессов 2026 года) — 9,9 доллара в среднем и 11,6 дня, у лучших команд 2,65 доллара против 12,42 у остальных; по данным APQC по 1 485 организациям медиана 5,83 доллара, верхний квартиль не дороже 2,07 доллара, нижний — от 10 долларов (сводка с указанием источников) — aequoap.com
- Казначейство в БИТ.ФИНАНС: бюджет движения денежных средств, прогноз платежей, заявки на расходование денежных средств, рабочее место казначея, реестры платежей и групповая оплата, контроль лимитов и целевого расходования, платёжный календарь, план-фактный анализ, AI-скоринг платежей и интеллектуальное согласование заявок (описание вендора, 1С:БИТ) — 1cbit.ru
- Контроль бюджетных лимитов в БИТ.ФИНАНС: установка и корректировка лимитов, резервирование бюджета, проверка договоров и заявок, план-фактный анализ и предотвращение перерасхода до заключения договора (описание вендора, 1С:БИТ) — 1cbit.ru