Холдинг с четырьмя юрлицами и двумя площадками работал в Anaplan: там жили годовой бюджет, квартальные сценарии и консолидированный план по направлениям, модель считалась по драйверам, а версии утверждались правлением. Факт при этом приходил из 1С:ERP (Enterprise Resource Planning — управление ресурсами предприятия) и банковских выписок, и дальше начиналась ручная работа: финансовый контроллер выгружал обороты, сводил их по статьям и юрлицам, сравнивал с версией бюджета и вручную искал, из-за чего расход по статье вырос на 12% против плана. Ответ «выросла закупка» ничего не объяснял: нужно было понять, это объём, цена, курс или сдвиг сроков. К моменту, когда объяснение появлялось, платёж уже уходил, а следующее решение принималось по цифрам недельной давности. Этот разрыв и закрывает ИИ-агент — программа, которая по заданному правилу сама читает данные и выполняет шаги.
Профиль компании в разборе
- Роль: производственный холдинг: четыре юрлица, две площадки, серийные заказы и собственный отдел продаж
- Штат: около 470 сотрудников, из них 21 в финансовой службе (6 в планово-экономическом отделе, 8 в бухгалтерии, 3 в казначействе, 2 финансовых контроллера, остальные — экономисты по направлениям)
- Город: Екатеринбург, вторая площадка в Свердловской области
- Системы: Anaplan (бюджет, сценарии, консолидированный план по направлениям), 1С:ERP (факт: продажи, закупки, производство), банк-клиент и выписки, Excel для сводок и комментариев
- Что ведём: план-факт по статьям и юрлицам, разбор причин отклонений, платёжный календарь и комментарии к отчёту для финансового директора
Речь не о замене Anaplan и не о новой системе планирования. Речь о слое поверх работающего контура: агент читает утверждённые версии бюджета и сценарии из Anaplan, забирает факт из учётной системы и выписки из банка, сводит их по статьям, юрлицам и периодам и по каждому отклонению показывает, из чего оно сложилось. Результат возвращается туда, где его читают: в отчёт план-факт, в сводку по направлениям и в платёжный календарь. Модель в Anaplan остаётся моделью, учёт остаётся учётом — меняется скорость между «факт закрыт» и «понятно, что делать».
Первое, что видно на таком контуре: вопрос «почему по статье «электроэнергия» перерасход 340 тысяч» перестаёт быть поводом для переписки. Агент раскладывает отклонение на составляющие и показывает, что именно произошло: вырос тариф, выросло потребление на второй площадке, сдвинулся период оплаты или в бюджете стояла цифра прошлого года. Каждое утверждение открывается до первичного документа — счёта, акта, строки выписки. Проверять вывод можно, а не принимать на веру.
Коротко
Anaplan хранит бюджет, сценарии и консолидированный план, но факт в него сводят руками, а причину отклонения ищут неделю. ИИ-агент читает план и факт, раскладывает каждое расхождение на объём, цену, курс и сроки и возвращает результат в отчёт и платёжный календарь. Проверить это на своей модели можно на бесплатном разборе стратегии внедрения ИИ в компанию.
Содержание
- Почему план и факт есть, а картины нет
- Что съедает время между закрытием месяца и решением
- Что делает ИИ-агент поверх Anaplan
- Где границы платформы и что агент не заменяет
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Что в итоге
- Источники
Почему план и факт есть, а картины нет
Anaplan устроен как платформа связанного планирования: в одной модели живут бюджет, сценарии, планы направлений и консолидация по юрлицам, а расчёт идёт по драйверам — объёмам, ценам, ставкам, штатному расписанию. Это сильная сторона платформы: изменить допущение можно один раз, и пересчитывается всё, что от него зависит. Слабое место начинается там, где план встречается с фактом.
Модель отвечает на вопрос «сколько», но не на вопрос «почему»
Платформа хорошо считает план: сколько мы планируем потратить на сырьё при таком объёме и такой цене. Она же хранит версии бюджета и сценарии «что будет, если цена вырастет на 8%». Но факт — не её территория: он рождается в учётной системе, в банке, в актах и счетах поставщиков. Мостик между планом и фактом строят люди: выгружают обороты, раскладывают по статьям, сводят к версии бюджета, а потом вручную ищут причину расхождения. Причина — это не число, а объяснение: объём, цена, курс, сдвиг срока, ручная корректировка. Такое объяснение модель не считает, потому что его нет в её структуре.
Закрытие месяца растягивается на сверки
Типовая картина в холдинге: факт по одному юрлицу закрыт на третий рабочий день, по второму — на пятый, потому что там ещё идут акты, по третьему — на седьмой. Сводка собирается в Excel, версия бюджета подтягивается из Anaplan, и только к восьмому-девятому дню появляется отчёт план-факт, в котором уже есть отклонения, но нет причин. Дальше начинается второй круг: контроллер идёт к экономистам направлений и к бухгалтерии, чтобы объяснить крупные статьи. К середине месяца отчёт готов — и почти сразу устаревает, потому что месяц идёт дальше.
Отклонение появляется в отчёте, когда решение уже принято
Самое дорогое последствие — не сам факт расхождения, а задержка. Решение о том, поднимать ли цену, придерживать ли закупку, переносить ли платёж, принимается в первые дни месяца. Если к этому моменту есть только цифры без причин, решение принимается по ощущению. Через две недели появляется объяснение, и выясняется, что перерасход по статье был не «ростом цен», а авансом за следующий квартал: деньги ушли раньше, а себестоимость месяца выросла зря. Механика «узнали поздно» на других контурах уже разобрана — например, в материале про платёжный календарь и кассовый разрыв: там про разрывы по срокам, здесь про причины отклонений, но корень один.
Зарубежная платформа и российский учёт на одном столе
Отдельная сложность — стык двух миров. Anaplan зарубежный и облачный, учётная система российская, выписки приходят из банка, часть поставщиков присылает акты в почту. Доступность платформы, договор и требования к хранению данных в такой связке проверяют до проекта, а не после: это вопрос инфраструктуры, а не аналитики. Агент при этом работает с выгрузками и API и может жить в российском контуре, оставляя Anaplan источником плана.
Что съедает время между закрытием месяца и решением
Время уходит не на расчёты, а на сверки и переписку. В холдинге с четырьмя юрлицами цепочка выглядит так:
- Бухгалтерия закрывает период по каждому юрлицу в разные сроки: где-то на третий день, где-то на седьмой.
- Финансовый контроллер выгружает обороты из учётной системы и раскладывает их по статьям бюджета — вручную, потому что соответствие счетов и статей не полное.
- Отдельно подтягиваются выписки из банка: часть платежей прошла в одном месяце, а относится к другому.
- Сводка собирается в Excel: план из Anaplan, факт из выгрузки, разница считается формулами, которые знает один человек.
- Крупные отклонения идут в переписку: контроллер спрашивает экономиста направления, экономист — закупку, закупка — склад.
- Ответы возвращаются в свободной форме, часть теряется, часть попадает в «прочее».
- Финансовый директор получает отчёт и первым делом спрашивает, сходятся ли цифры с бухгалтерией.
- Отдельно, раз в месяц, собирается платёжный календарь: что и когда нужно оплатить, где образуется разрыв.
Ни один шаг не требует высокой квалификации. Проблема в том, что они повторяются каждый месяц, делаются разными людьми и почти не оставляют следа: через квартал никто не помнит, почему перерасход по этой статье признали нормальным. Смежная задача — свести платежи и лимиты без ручной сверки — разобрана в материале про ИИ-агента в БИТ.Финанс: там про платежи и лимиты, здесь про план-факт и причины отклонений.
Что делает ИИ-агент поверх Anaplan
ИИ-агент — программа, которая по заданному правилу сама читает данные и документы и выполняет шаги. В контуре холдинга он встаёт между платформой планирования и учётной системой и делает ту часть работы, которая сегодня держится на выгрузках и переписке. Что именно он читает и что возвращает:
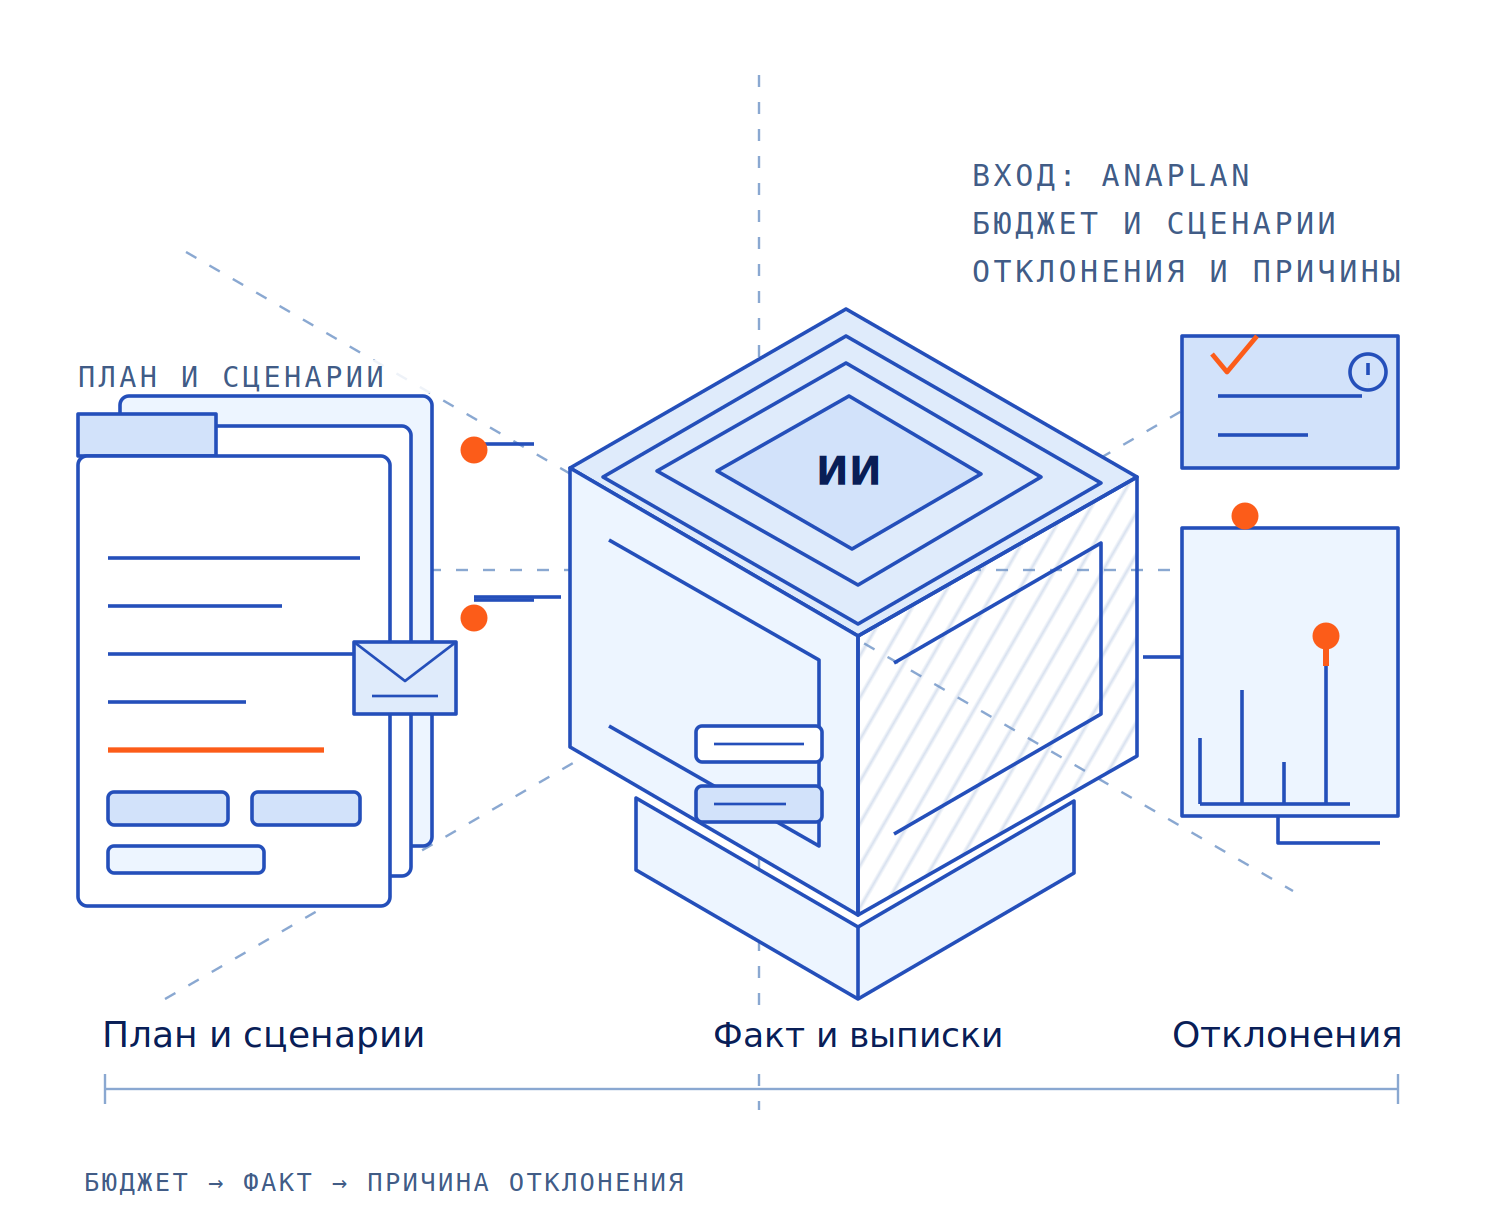
- Читает план. Забирает из Anaplan утверждённую версию бюджета, сценарии и консолидированный план по направлениям вместе с драйверами — объёмами, ценами, ставками. Это база сравнения, и она не переписывается.
- Собирает факт. Подтягивает обороты из учётной системы, выписки из банка, данные по счетам и актам поставщиков. Каждая сумма приходит со ссылкой на документ — счёт, акт, строку выписки.
- Сопоставляет план и факт. Сводит их по статьям, юрлицам, направлениям и периодам, приводит к одной валюте и одному календарю. Здесь же снимаются типовые расхождения: платёж в одном месяце, а услуга в другом.
- Раскладывает отклонение на причины. По каждой статье считает, какая часть расхождения объясняется объёмом, какая ценой, какая курсом, какая сдвигом срока, какая ручной корректировкой. Формулировка вывода конкретная: не «перерасход 340 тысяч», а «из них 210 тысяч — рост тарифа с 1 числа, 90 тысяч — потребление второй площадки, 40 тысяч — аванс за следующий квартал».
- Проверяет достоверность. Если данных не хватает, ставит «требует подтверждения» и показывает, какого документа нет. Это важнее красивой догадки: финансовый директор должен видеть, где вывод опирается на документ, а где на предположение.
- Ведёт платёжный календарь. Собирает предстоящие платежи по договорам и счетам, сопоставляет с поступлениями и показывает недели, где образуется разрыв. Заранее, а не в день платежа.
- Возвращает результат в привычное место. Отчёт план-факт с причинами, сводка по направлениям, комментарии к отчёту и календарь платежей — в той форме, в какой их читают сегодня. Отдельно формируется короткий перечень того, что требует решения на этой неделе: разрывы, крупные отклонения, статьи без объяснения.
Где границы платформы и что агент не заменяет
Чтобы не выглядело рекламой, границы стоит назвать прямо.
- Anaplan остаётся местом планирования. Модель, драйверы, версии бюджета, сценарии и утверждение плана — его работа. Агент не пересчитывает модель и не подменяет сценарии: он сравнивает утверждённое с фактическим.
- Учёт остаётся в учётной системе. Проводки, акты, счета — там. Агент читает и сопоставляет, но не создаёт документы в учёте и не меняет регистры.
- Платформа зарубежная и облачная. Доступность, договор, размещение данных — отдельная проверка до проекта. Если платформа недоступна, тот же принцип работает на российской платформе планирования: сценарии в Optimacros строятся по такой же логике «план → факт → причина».
- Консолидация по группе — не автоматическая функция. Свести четыре юрлица с внутригрупповыми оборотами можно и в платформе, и в учётной системе, но исключение внутренних оборотов всё равно проверяется человеком. Как это устроено на уровне холдинга — в разборе про 1С:Управление холдингом.
- Сверка взаиморасчётов — отдельная задача. План-факт не заменяет сверку с контрагентами и банком: разбор про сверку взаиморасчётов показывает, где расходятся банк, учёт и таблицы.
Какие риски это снимает
Главное здесь — не часы, а незакрытые риски. Часы и деньги идут вторым планом, но они тоже посчитаны, и им посвящён отдельный раздел ниже.
Кассовый разрыв, который замечают за неделю до платежа
Платёжный календарь, собранный вручную, всегда немного оптимистичен: в нём есть договоры, которые помнят, и нет счетов, которые лежат в почте. Разрыв обнаруживается в тот момент, когда платить уже нечем, и дальше идут не решения, а последствия: просрочка поставщику, остановка отгрузки, пени по договору, потеря скидки за предоплату. По опросу Strategic Treasurer 2025 года, прогнозирование денежных средств возглавило список задач, где финансисты ждут эффекта от ИИ — 76% респондентов, автоматизация сверок — 62% (сводка исследования). Причина простая: прогноз денег — та работа, которую делают руками каждую неделю.
Решение, принятое по несходящейся отчётности
Отчёт план-факт без причин отвечает на вопрос «сколько», но не «из-за чего». Цена ошибки измеряется не часами, а решением: скидка, которую дали, чтобы удержать объём, инвестиция в линию, которую отложили, кредит, который взяли на кассовый разрыв, хотя деньги были в дебиторке. По оценке Forrester Consulting (исследование по заказу вендора, составная организация), у компаний с интегрированным планированием и консолидацией возврат на инвестиции составил 152% за три года с окупаемостью от шести месяцев, а выгоды от эффективности планирования и консолидации — 13,3 млн долларов за три года (Total Economic Impact). Цифры вендорские и на составной модели — но направление они показывают верно: деньги теряются не в расчёте, а в задержке между фактом и объяснением.
Срыв сроков отчётности перед банком
Кредитный договор почти всегда содержит срок предоставления отчётности и ковенанты. Отчёт, который собирают к девятому-десятому дню, легко сдвигается на двенадцатый — и формально это нарушение. Дальше начинается разговор с банком, в котором нужны не объяснения, а цифры: какая статья дала отклонение, насколько оно разовое, что будет в следующем квартале. Когда причина каждого расхождения зафиксирована в системе, этот разговор занимает один экран, а не три дня переписки.
Спор внутри компании: чья цифра правильная
Классическая ситуация: у финансовой службы один план-факт, у коммерческого директора другой, потому что он считает по отгрузкам, а не по оплатам. Спор идёт не о бизнесе, а о методике, и заканчивается компромиссом «возьмём среднее». Причина — ручные корректировки без следа: каждый поправил свою таблицу, и никто не помнит, откуда взялась цифра. Когда корректировка фиксируется вместе с основанием и автором, спор переходит в вопрос «правильно ли мы считаем», и это уже полезный разговор.
Зависимость от одного человека, который знает модель
Модель в платформе и сводка в Excel обычно держатся на одном человеке: он знает, где подтягивается факт, какие формулы правились, почему эта статья считается иначе. Его отпуск — это месяц без план-факта, уход — это восстановление контура с нуля. Когда связи между планом, фактом и причинами описаны в правилах агента, знание остаётся в компании: новый контроллер видит логику, а не набор заклинаний.
Сколько часов это возвращает
Часы здесь — уже следствие: они не главный эффект, а измеримый результат того, что ручная сверка перестала повторяться каждый месяц. Типовой расчёт для холдинга с четырьмя юрлицами, двумя площадками и финансовой службой из 21 человека выглядит так:
| Показатель | Вручную | С агентом |
|---|---|---|
| Сбор факта по четырём юрлицам и сверка с версией бюджета | 36 часов | 8 часов |
| Разбор отклонений по статьям и поиск причины в первичных документах | 24 часа | 6 часов |
| Платёжный календарь на четыре недели и поиск разрывов | 18 часов | 5 часов |
| Комментарии к отчёту для финансового директора и правления | 12 часов | 4 часа |
| Итого в месяц | 90 часов | 23 часа |
Арифметика открытая: 67 часов разницы при ставке 900 рублей в час — это около 60 000 рублей в месяц на одном контуре и порядка 1,4 млн рублей в год, если таких контуров два. Ставку и объёмы подставляйте свои: в расчёте взята средняя стоимость часа финансового контроллера и экономиста, а не чья-то конкретная зарплата.
Границы измерения, чтобы цифра не выглядела рекламой: часы взяты по типовому месячному циклу закрытия и хронометражу операций «выгрузить факт», «свести с планом», «найти причину», «собрать комментарии»; расхождение оценок — в пределах плюс-минус 20%; публичных замеров «до и после» по конкретному холдингу у нас нет, поэтому таблица — расчётная модель, а не чужой результат. Что стоит проверять на пилоте: сколько дней занимает закрытие месяца, какая доля отклонений объяснена причиной, а не отнесена в «прочее», сколько раз платежи уходили в просрочку и насколько быстрее готов платёжный календарь.
Что остаётся за человеком
- Утверждение бюджета и сценариев. Версии и допущения утверждает финансовый директор и правление; агент их только читает.
- Платежи и подпись. Платёжные поручения формирует и подписывает человек; агенту это действие недоступно.
- Проводки в учёте. Документы создаёт бухгалтерия; агент не пишет в регистры и не правит закрытие периода.
- Признание причины окончательной. Агент предлагает раскладку с ссылкой на документы, подтверждает её финансовый контроллер.
- Решения по отклонениям. Поднять цену, придержать закупку, перенести платёж, согласовать перерасход — решение человека.
- Выборочная проверка выводов. Раз в две-четыре недели стоит открыть два-три отклонения и сверить раскладку агента с первичкой: это показывает, где правило слишком широкое.
- Доступы и роли. Кто видит маржу по направлениям, а кто только сумму расходов, — настройка ролей, а не функция агента.
Как это выглядит на практике
С такими задачами к нам приходят компании, у которых планирование уже стоит, а план-факт держится на людях. Характерная фактура — федеральная сеть в сфере B2B-услуг: запрос начинался с выборок по счетам, оплатам и отгрузкам, потому что отклонения по филиалам считались в разных таблицах и не сходились между собой. Дальше разбирали, какие данные вообще есть в учётной системе и что из них можно собрать без доработки контура, а какой отчёт нужен финансовому директору и какой — руководителям филиалов. Отдельный этап — журнал «сигнал → владелец → действие → результат» на десять рабочих дней: он показывает, кто отвечает за следующий шаг после обнаруженного отклонения, и на практике именно он выявляет места, где проблема не в аналитике, а в том, что расхождение никому не адресовано.
Названий клиентов и сумм их договоров мы не публикуем, «до и после» заранее не обещаем и собственные замеры не выдаём за рыночную статистику — по таким проектам их у нас нет. Формат работы другой: вводная встреча, разбор того, что уже есть в платформе и учёте, затем контрольный срез по контурам через две-три недели с отчётами ответственных. Если по итогам среза видно, что дело не в причинах отклонений, а, например, в том, что часть расходов вообще не попадает в бюджет, начинать надо с этого — и это тоже результат разбора, просто другой. Про проверку таблиц финансиста, где такие расхождения обычно и живут, есть отдельный материал: ошибки в формулах и контрагентах.
Как внедрить поэтапно
- Выбрать одно юрлицо и один закрытый месяц. Лучше всего подходит период, по которому уже есть вопросы: там видно и пользу, и пределы метода. Материал — версия бюджета из платформы, выгрузка факта, выписки, акты и счета за месяц.
- Собрать эталон руками. Контроллер и экономист направления выписывают, как они сами объясняют крупные отклонения, и какие статьи считают проблемными. Это точка сравнения — нужна один раз и никуда не публикуется.
- Подключиться на чтение. Агент забирает план из платформы и факт из учётной системы и банка. Модель не меняется, права — только на чтение.
- Проверить на истории. Прогнать раскладку по шести-двенадцати закрытым месяцам и сравнить с эталоном. Здесь видно, где правило слишком широкое, а где учёт действительно ведут иначе.
- Ввести отчёт в цикл закрытия. Когда история сходится, отчёт план-факт с причинами приходит к третьему-пятому дню, а не к десятому. С этого момента решение принимается по объяснённым цифрам.
- Добавить платёжный календарь и следующее юрлицо. Затем второе юрлицо, вторая площадка, сводка по направлениям. Каждый шаг — после того, как предыдущий подтвердился на живом месяце и контроллер согласился с раскладкой.
Читает версии бюджета и сценарии из Anaplan, факт из учётной системы и банковские выписки, сопоставляет их по статьям, юрлицам и периодам и по каждому отклонению показывает причину: объём, цена, курс, сдвиг сроков или ручная корректировка. Результат возвращается в отчёт план-факт и в платёжный календарь, а решение по-прежнему принимает финансовый директор.
Нет. У агента только чтение плана и права на подготовку черновиков: он не меняет утверждённые версии бюджета, не подписывает платёжные поручения и не отправляет деньги. Любая проводка и любой платёж проходят через человека и штатные процедуры согласования в учётной системе и банке.
Нет. Anaplan остаётся местом, где живут бюджет, сценарии и консолидированный план. Агент работает поверх: забирает план и факт, считает отклонения и возвращает результат в те же отчёты. Второй системы планирования не появляется, модели не переписываются.
Платформа зарубежная и облачная, поэтому до проекта отдельно проверяют доступность, договор и требования к хранению данных. Агент при этом работает с выгрузками и API, а не внутри вендорского облака, поэтому контур можно собрать и на российской инфраструктуре, оставив Anaplan источником плана.
Из открытых источников. Исследование Forrester Consulting по заказу Anaplan даёт 152% возврата на инвестиции за три года и окупаемость от шести месяцев для составной организации. Опрос Strategic Treasurer 2025 года показывает, что генеративные модели в работе применяют 50% финансистов, а агентный ИИ — 22% компаний. Российская рамка — данные Росстата в разборе ИСИЭЗ НИУ ВШЭ и оценка FinExpertiza. Часы и рубли в таблице — типовая расчётная модель, а не результат конкретной компании.
За 30 минут разбираем на ваших данных: какие версии бюджета и сценарии есть в Anaplan, откуда берётся факт, сколько времени уходит на закрытие месяца и где теряются причины отклонений. Показываем, что агент прочитает без доработки моделей, что вернёт в отчётность и как измерить эффект. Без презентаций и обязательств.
Сравнивать одинаковые периоды и одинаковые показатели: сколько дней занимает закрытие месяца, какая доля отклонений объяснена причиной, а не отнесена в «прочее», сколько раз платежи уходили в просрочку и на сколько быстрее готов платёжный календарь. Всё это видно в журнале агента и в отчётах, а не в воспоминаниях участников.
Что в итоге
Риски идут первыми, потому что они измеряются не часами. Кассовый разрыв, замеченный поздно, — это просрочка, пени и остановка отгрузок. Решение по несходящейся отчётности — это скидка, инвестиция или кредит, взятые не вовремя. Сдвиг отчётности перед банком — формальное нарушение договора. Спор о том, чья цифра правильная, — потерянное доверие к отчётности внутри компании. Модель, которая держится на одном человеке, — риск на день его отпуска.
Деньги и часы идут вторым планом, но они есть: около 67 часов в месяц и примерно 60 000 рублей при ставке 900 рублей в час, то есть порядка 1,4 млн рублей в год на двух контурах. Это расчётная модель на открытых вводных, а не отчёт по чужому холдингу: объёмы, ставка и состав операций подставляются свои.
Что не меняется: Anaplan остаётся местом планирования, учётная система — местом учёта, платежи подписывает человек, причину подтверждает контроллер. Меняется одно: вопрос «почему у нас перерасход по этой статье» перестаёт быть итогом двухнедельной сверки и становится строкой, которую можно открыть на третий день закрытия — с причиной, документом и адресатом решения.
По данным ИСИЭЗ НИУ ВШЭ (расчёт на основе сплошных обследований Росстата 2025–2026 годов), искусственный интеллект применяют 5,2% крупных и средних российских организаций, а среди компаний с штатом более 500 человек — 17% (экспресс-информация института). Это значит, что контур «агент поверх системы» пока редкость, и преимущество получают те, кто собирает его раньше — на своих данных и без перестройки планирования.
Источники
- Эффект интегрированного планирования и консолидации: исследование Forrester Consulting по заказу Anaplan, Total Economic Impact — возврат на инвестиции 152% за три года, окупаемость от шести месяцев, выгоды от эффективности планирования и консолидации 13,3 млн долларов и приведённая стоимость 19 млн долларов за три года для составной организации: tei.forrester.com. Цифры вендорские, модель составная — это не независимый замер по рынку.
- Применение ИИ в корпоративных финансах и казначействе: отчёт Strategic Treasurer «AI in Treasury & Finance 2025» в обзоре «Вестника финансовых технологий» — генеративные модели в работе применяют 50% респондентов (годом ранее 33%), агентный ИИ используют 22% компаний и 18% финансовых департаментов, прогнозирование денежных средств с ИИ — 76%, автоматизация сверок — 62%: vesfinteh.ru.
- Расходы российских компаний на ИИ: расчёт аналитической службы FinExpertiza по данным Росстата за 2025 год — 176,1 млрд рублей, рост на 95% за год, при этом финансово-страховой сектор дал прирост 90,7 млрд рублей (+159,6%): biz.cnews.ru.
- Распространение ИИ в российских организациях: экспресс-информация ИСИЭЗ НИУ ВШЭ на данных сплошных обследований Росстата 2025–2026 годов — ИИ применяют 5,2% крупных и средних организаций (+0,4 п.п. за год), в компаниях с штатом более 500 человек — 17%, менее 100 человек — 4,3%: ai.cnews.ru.