Федеральная сеть B2B-сервисов (business to business — продажи компаниям) с восемнадцатью филиалами работала в Oracle Hyperion: в Hyperion Planning жили годовой бюджет и его версии по филиалам, в Hyperion Financial Management — консолидация отчётности группы, расчёты считал Essbase, а выгружали всё в Excel через Smart View. Факт при этом приходил из 1С:ERP (Enterprise Resource Planning — управление ресурсами предприятия) в филиалах и из банковских выписок, и дальше начиналась ручная работа: казначейство сводило платежи по восемнадцати счетам, финансовый контролёр искал, почему внутригрупповые обороты не сходятся на семь миллионов, а кассовый прогноз собирался из восемнадцати файлов и устаревал к тому моменту, когда был готов. Этот разрыв закрывает ИИ-агент — программа, которая по заданному правилу сама читает данные и выполняет шаги.
Профиль компании в разборе
- Роль: федеральная сеть B2B-сервисов: головной офис и 18 филиалов, четыре юрлица группы, договоры с корпоративными клиентами
- Штат: около 430 сотрудников, из них 24 в финансовой службе (9 в бухгалтерии, 6 в казначействе, 4 финансовых контролёра, 3 в планово-экономическом отделе, остальные — экономисты филиалов)
- Город: Москва, филиалы в городах-миллионниках
- Системы: Oracle Hyperion (Planning — бюджет и версии, Financial Management — консолидация, Essbase — расчёты), 1С:ERP в филиалах, банк-клиент, Excel для сверок и комментариев
- Что ведём: план-факт по статьям и филиалам, сверку внутригрупповых оборотов, кассовый прогноз на 13 недель и объяснение отклонений для финансового директора
Схема работы выглядела разумно и была одинаковой последние годы: Hyperion считает бюджет и консолидацию, учётные системы дают факт, Excel закрывает то, чего нет в системе. Ломалось не планирование, а стык. Между загрузкой факта и решением «платить или подождать» стояли люди с выгрузками, и каждый день этого стыка стоил денег: платёж уходил по остатку на утро, а к вечеру выяснялось, что часть поступлений сдвинулась. Похожий контур на другой платформе бюджетирования разбирали в материале Anaplan: план-факт и отчётность финдиректору с ИИ-агентом.
Короткий ответ
ИИ-агент поверх Oracle Hyperion не заменяет планирование и консолидацию, а закрывает разрыв между системой и решением: сам собирает факт из учётной системы и выписок, сверяет внутригрупповые обороты, объясняет отклонение по статье и собирает кассовый прогноз на 13 недель. Финансовый директор получает не выгрузку, а версию с причинами и владельцами решений.
Содержание
- Почему расхождение и кассовый разрыв видны поздно
- Что съедает время между сигналом и решением
- Что делает ИИ-агент поверх Oracle Hyperion
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Если Hyperion планируют менять
- Как внедрить поэтапно
- Источники
Почему расхождение и кассовый разрыв видны поздно
Hyperion — не «медленная система», а точный инструмент, который считает по тем данным, что в него загрузили. Проблема начинается раньше загрузки. Факт по филиалам закрывается в разные сроки, часть операций приходит с опозданием, а статьи в учёте и в модели бюджета названы по-разному — и всё это нужно свести до того, как система посчитает отклонение. Поэтому в реальности вопрос не «что показывает Hyperion», а «насколько свежие данные в нём лежат».
Отраслевой ориентир показывает, что задержка — не особенность одной компании. По данным APQC (Open Standards Benchmarking, выборка 11 223 организации), медиана цикла закрытия месяца до готовой консолидированной отчётности — шесть календарных дней. Это значит, что половина компаний принимает решения по цифрам недельной давности, а первая половина месяца у финансовой службы уходит не на анализ, а на сборку.
Второй замер объясняет, куда уходит время внутри этого цикла. По данным исследования FP&A Trends Survey 2024, только 35% времени финансового планирования и анализа уходит на выводы и действия, а 45% — на сбор и проверку данных; это распределение не меняется четыре года подряд. Простыми словами: почти половину рабочего времени команда не анализирует, а выясняет, сходятся ли цифры.
Для сети с несколькими юрлицами к этому добавляется сверка внутригрупповых оборотов: одна и та же услуга внутри группы проходит через два юрлица, и если в одном учёте она попала в одну статью, а в другом — в другую, консолидация не сходится. Ищут такое вручную, по выгрузкам, и находят обычно ближе к концу закрытия периода — когда исправлять дороже всего.
Что съедает время между сигналом и решением
Процесс выглядит безобидно, пока не расписать его по шагам. Между «в системе есть факт» и «финансовый директор решил» стоят такие операции:
- выгрузка факта по каждому филиалу и юрлицу, сверка периода и валюты;
- сопоставление статей учёта со статьями бюджетной модели — вручную, по справочнику;
- поиск внутригрупповых оборотов и их взаимная сверка между юрлицами;
- сравнение факта с версией бюджета и поиск «первопричины» отклонения: объём, цена, курс, срок;
- сбор кассового прогноза из реестра договоров, графиков платежей и фактических поступлений;
- согласование платёжного календаря: какие платежи проходят сегодня, какие можно сдвинуть;
- подготовка комментария для финансового директора — почему расхождение и что с ним делать.
Ни один из этих шагов не сложен. Сложность в том, что они последовательные, делаются разными людьми и каждый следующий ждёт предыдущего. Пока сверка не закончена, кассовый прогноз строить бессмысленно — он будет по неверным остаткам.
Что делает ИИ-агент поверх Oracle Hyperion
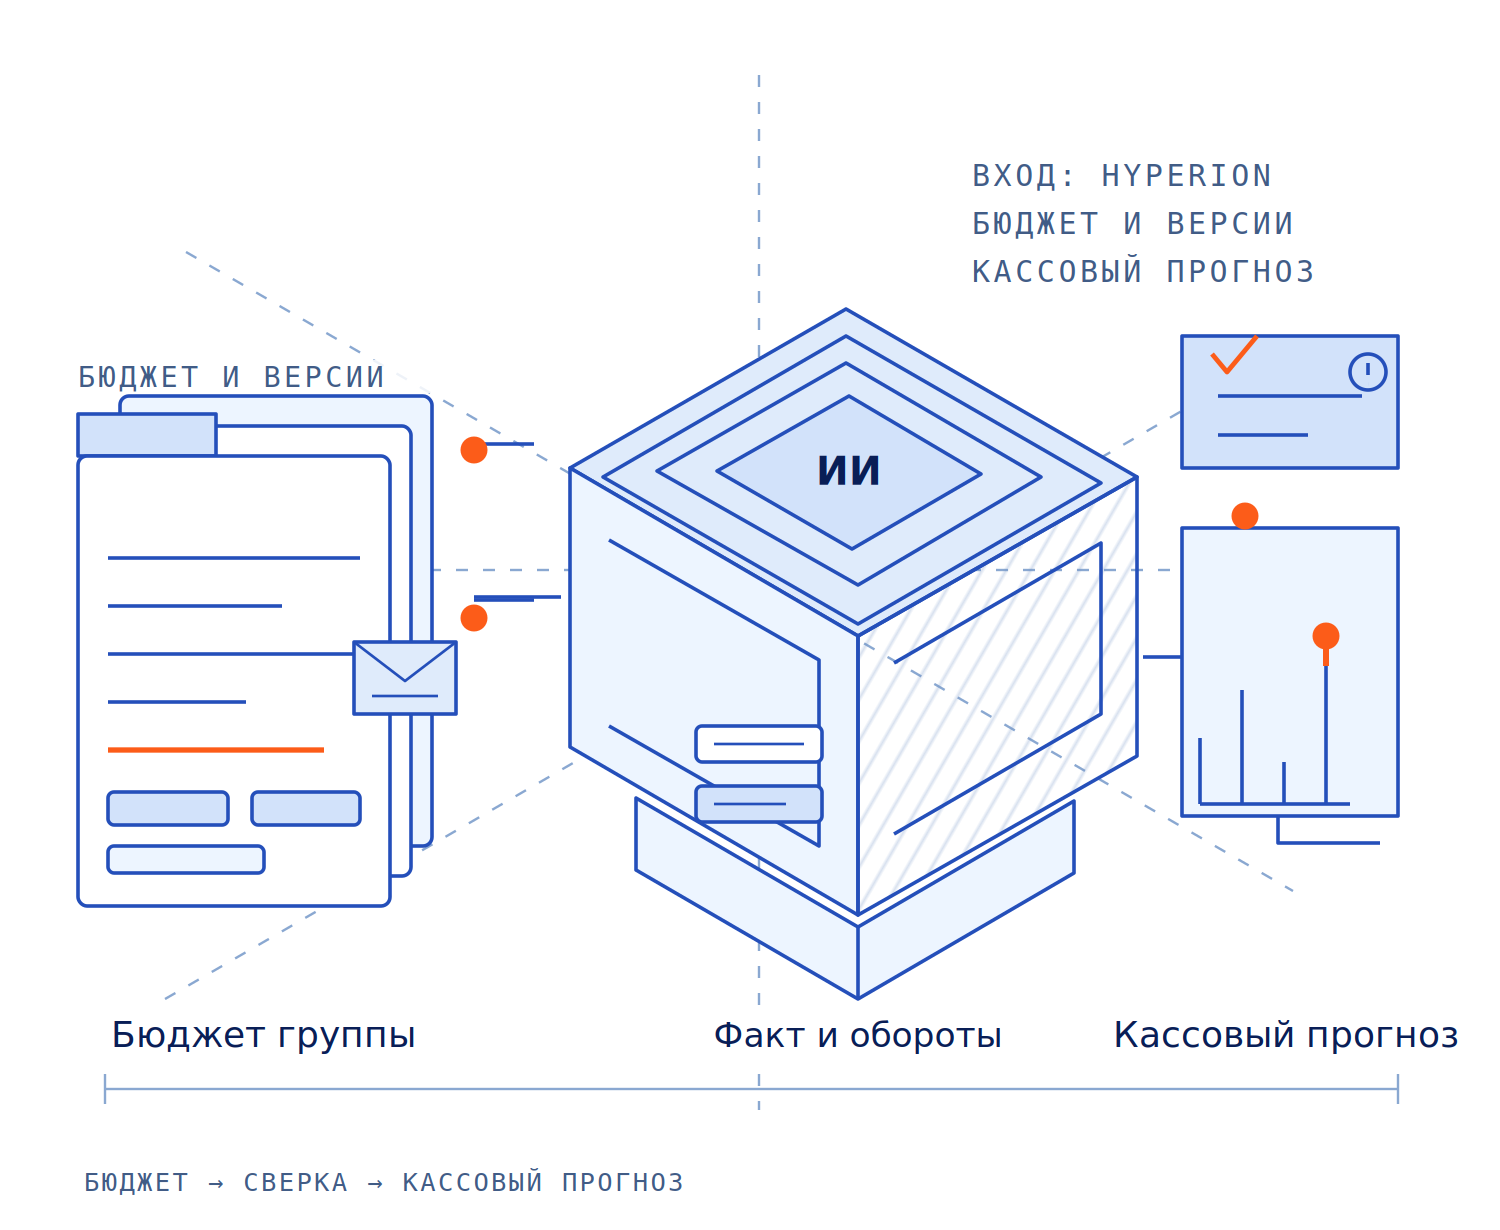
Агент встаёт не вместо Hyperion, а между системой и человеком: он забирает данные из учётных систем и выписок, приводит их к справочнику модели, проверяет сходимость и складывает результат туда, откуда его читают — в ту же модель, в отчёт или в файл загрузки. Ниже сценарий, который запускается каждый рабочий день утром и раз в месяц — в период закрытия.
- Читает факт. Забирает проводки и обороты из учётной системы по счетам и аналитикам, платежи и поступления из банковских выписок, данные по договорам из реестра. Ничего не меняет в источнике — только читает.
- Сверяет внутригрупповые обороты. Находит парные операции между юрлицами группы и проверяет, что сумма, статья и период совпадают с двух сторон. Расхождения помечает с указанием, в каком юрлице и по какой статье они возникли.
- Проверяет сопоставление статей. Сравнивает аналитику учёта со справочником бюджетной модели. Если появился новый контрагент, статья или юрлицо, которых нет в справочнике, — не угадывает, а выносит строку в список на подтверждение.
- Считает отклонение и версии причин. Для каждой статьи с отклонением выше порога раскладывает разницу на факторы: объём, цена, курс, сдвиг срока. Формулировка «выросли расходы» не выдаётся — выдаётся версия с числами и ссылкой на документы.
- Собирает кассовый прогноз на 13 недель. Складывает подтверждённые поступления, графики платежей по договорам и регулярные расходы, показывает недели с отрицательным остатком и то, какие платежи его создают.
- Пишет журнал. Каждое действие и каждая правка человека фиксируются: кто изменил строку, когда и на каком основании. Это не бюрократия, а способ доказать, откуда взялась цифра в отчёте.
- Возвращает результат. Готовит файл загрузки в модель Hyperion и комментарий к отчёту. Загрузку в закрытый период подтверждает человек — агент туда не пишет.
Какие риски это снимает
Эффект от такого контура считают не в сэкономленных часах, а в том, чего удалось избежать. Часы — уже следствие, и о них ниже.
Кассовый разрыв, который замечают по факту
Классический сценарий: платёж отправлен по остатку на утро, днём два клиента переносят оплату, и к вечеру на счету не хватает денег на налоги и зарплату. Дальше — пени за каждый день просрочки, объяснения с банком, ручное перекладывание средств между юрлицами и срыв договорённостей с поставщиками. Сеть с восемнадцатью филиалами видит такую картину не по группе, а по каждому счёту отдельно, и сводного ответа «когда именно станет тяжело» у неё нет. Агент отвечает на этот вопрос за недели до события, а не после. Как устроен контроль платежей и лимитов внутри учётного контура, разбирали в статье БИТ.Финанс: платежи, лимиты и отчётность с ИИ-агентом.
Грубое нарушение требований к отчётности
Ошибка в консолидации — не только внутренняя неприятность. По статье 15.11 КоАП РФ грубым нарушением требований к бухгалтерскому учёту и отчётности считается, в частности, искажение любого показателя отчётности в денежном выражении не менее чем на 10%. Наказание для должностных лиц — штраф от 5 до 10 тысяч рублей, при повторном нарушении — от 10 до 20 тысяч рублей или дисквалификация на срок от одного года до двух лет (текст статьи — zakonrf.info). Риск здесь не в размере штрафа, а в самом факте: искажение на 10% в консолидированной отчётности группы обычно означает, что внутригрупповые обороты не сошлись и это никто не заметил до сдачи.
Нарушение условий банка
Кредитные договоры привязаны к показателям консолидированной отчётности. Если внутригрупповые операции учтены дважды или статья попала не туда, показатель уезжает — и вместо обсуждения графика платежей компания обсуждает с банком нарушение условия. Проверка сходимости до сдачи отчётности стоит дешевле, чем переговоры о досрочном погашении.
У каждого своя версия цифр
Когда бюджет живёт в Hyperion, факт — в учётной системе, а сверка — в Excel у контролёра, на совете директоров появляются три разные цифры одной статьи. Дальше спор идёт не о бизнесе, а о том, чья выгрузка правильная. Единый контур с журналом изменений снимает этот спор до встречи: у каждой цифры есть источник и автор правки.
Зависимость от одного человека
Модель, справочники и логика сверки часто держатся на одном контролёре, который «знает, как сходится». Его отпуск в период закрытия превращается в сдвиг отчётности, а уход — в проект восстановления знаний. Агент переносит правила из головы в проверяемые шаги: правила описаны, версионируются и работают без носителя. О том, почему процессы не должны жить в головах, — материал ИИ и рост компании: как перестать держать процессы в головах руководителей.
Позднее закрытие периода
Каждый лишний день закрытия — это день, когда решения принимаются по прошлому. При медиане шесть календарных дней по APQC компании с закрытием в две недели теряют почти две рабочие недели каждого месяца: платёжный календарь, цены и закупки планируются по устаревшей картине.
Сколько часов это возвращает
Часы — уже следствие снятых рисков, но их тоже считают. Ниже типовой расчёт для сети с четырьмя юрлицами и 24 сотрудниками в финансовой службе; стоимость часа взята как средняя стоимость часа финансового специалиста с учётом страховых взносов и равна 1 100 рублям.
| Показатель | Вручную | С агентом |
|---|---|---|
| Сбор факта и сверка по группе, часов в месяц | 180 | 48 |
| Стоимость этой работы, рублей в месяц | 198 000 | 52 800 |
| Подготовка консолидированного отчёта, дней | 6 (медиана APQC) | 2–3 |
| Разбор причин отклонения по статье | 1–2 дня по выгрузкам | 15–20 минут на проверку версии |
| Обновление кассового прогноза | раз в неделю, вручную | ежедневно, автоматически |
Арифметика простая: 180 часов сбора и сверки в месяц — это 198 000 рублей; с агентом остаётся 48 часов проверки и подтверждения, то есть 52 800 рублей. Экономия — 132 часа и около 145 000 рублей в месяц на группу из четырёх юрлиц. На сети из двух таких групп (восемь юрлиц) это около 290 000 рублей в месяц, но там же растёт и объём сверки — считать надо по своим выгрузкам, а не по этой таблице.
Что остаётся за человеком
Границы важнее возможностей: если их не описать, контур либо не примут, либо он начнёт делать то, чего делать не должен.
- Загрузка в закрытый период. Агент готовит файл, человек проверяет и загружает. Автоматическая запись в закрытый период запрещена — именно там ошибка стоит дороже всего.
- Платежи. Агент не отправляет деньги и не подписывает платёжные документы: он показывает, какие платежи создают разрыв и какие можно сдвинуть. Решение и подпись — за казначейством.
- Новые сущности в справочнике. Новый контрагент, статья или юрлицо не сопоставляются автоматически: строка попадает в список на подтверждение.
- Трактовка отклонения. Агент приносит версии причин с числами и документами, объяснение для руководства пишет финансовый директор: он знает контекст сделки, которого нет в данных.
- Методология учёта. Учётную политику, признание выручки и правила консолидации агент не меняет — он им следует.
Как это выглядит на практике
Похожий запрос был у федеральной сети B2B-сервисов: на диагностической встрече обсуждали ровно этот стык — как связать цепочку «счета → оплаты → отгрузки» с показателями (KPI, Key Performance Indicators — ключевые показатели эффективности) и отклонениями по филиалам, чтобы руководство видело не отдельные отчёты, а одну картину. Дальше работа шла по этапам: разбор того, какие выгрузки есть и чего в них не хватает, сверка справочника статей, проверка на уже закрытых периодах, и только потом — сценарий с ежедневным обновлением.
Что важно в такой работе: результат проверяется не презентацией, а совпадением с уже сданной отчётностью. Если агент на закрытых периодах не воспроизводит цифры, которые финансовая служба сдала раньше, контур не принимается — независимо от того, как красиво он выглядит.
Если Hyperion планируют менять
Отдельный вопрос, который почти всегда всплывает на второй встрече: останется ли Hyperion вообще. Это западная платформа, и после 2022 года обновления и вендорская поддержка в России ограничены, поэтому новые внедрения Hyperion практически не начинают, а работающие контуры остаются на тех версиях, которые уже развёрнуты. Для российского рынка это означает медленное накопление технического долга: старые версии, ограниченный пул специалистов, осторожное отношение к доработкам.
Практический вывод: контур вокруг данных полезно строить так, чтобы он не зависел от конкретной платформы. Если агент читает факт из учётных систем, приводит его к согласованному справочнику статей и складывает результат в отдельную витрину, то при переходе на другую платформу бюджетирования меняется только способ загрузки — логика сверки, правила сопоставления статей и журнал изменений остаются. Обратный порядок, когда всё сначала строят внутри платформы, а потом переносят, стоит дороже: переносить приходится и модель, и накопленные ручные обвязки.
Как внедрить поэтапно
- Описать стык, а не систему. Выписать шаги между фактом и решением, отметить, где ждут данные и кто их ждёт. Обычно половина задержки объясняется двумя-тремя шагами.
- Сверить справочники. Сопоставить статьи учёта со статьями бюджетной модели, зафиксировать соответствие. Это самая скучная и самая важная часть: без неё любые расчёты будут расходиться с отчётностью.
- Взять один процесс. Начать со сверки внутригрупповых оборотов или с кассового прогноза — там, где ошибка видна сразу и проверяется легко.
- Проверить на закрытых периодах. Прогнать агента на трёх-четырёх уже сданных месяцах и сравнить с тем, что ушло в отчётность. Расхождения разобрать до нуля.
- Встроить в ритуал. Агент запускается по расписанию: ежедневно — прогноз, в период закрытия — сверка. Результат приходит в тот же отчёт, который читает финансовый директор.
- Расширять по одному сценарию. Следующий шаг — не «весь ИИ в финансах», а конкретный процесс: разбор отклонений по закупкам, проверка договоров, планирование платежей по филиалам. Как выбирать такую задачу и чем измерять результат — в материале Внедрение ИИ в бизнес: как выбрать задачу и измерить эффект.
Чеклист: с чего начать
Перед разговором о внедрении полезно ответить на пять вопросов: какие системы дают факт и в какие сроки закрывается период; сколько дней проходит от закрытия месяца до готовой консолидированной отчётности; кто сегодня сводит внутригрупповые обороты и в каком файле; откуда берётся кассовый прогноз и как часто он обновляется; что произойдёт с отчётностью, если ключевой контролёр уйдёт в отпуск. Ответы на эти пять пунктов обычно и определяют, с какого сценария начинать.
Нет. Планирование, версии бюджета и консолидация остаются в Hyperion. Агент работает поверх: читает факт из учётных систем и выписок, сверяет внутригрупповые обороты, объясняет отклонение по статье и собирает кассовый прогноз. Результат возвращается в ту же систему, решение принимает человек.
Выгрузка факта из учётной системы по счетам и аналитикам, банковские выписки, справочник статей и версий бюджета, реестр договоров с графиками платежей. Если справочник статей в разных системах ведётся по-разному, сначала придётся свести соответствие статей — это самая долгая часть подготовки.
Чаще всего ошибки в сопоставлении статей и контрагентов, когда в учёте меняется аналитика или появляется новое юрлицо. Поэтому агент не пишет в закрытый период и не отправляет платежи: он готовит версию, помечает сомнительные строки и передаёт их человеку. Каждая правка человека попадает в журнал.
Первый рабочий сценарий обычно делается за две-четыре недели, если выгрузки уже есть. Дольше всего идёт не модель, а сверка справочников и проверка на закрытых периодах: контур считается принятым только тогда, когда его результат совпал с уже сданной отчётностью.
Разбор текущего контура: какие системы уже есть, где именно теряется время между фактом и решением, какие данные готовы, а каких нет. На выходе — список сценариев с оценкой сложности и порядка запуска, без обязательств по внедрению.
Что в итоге
Oracle Hyperion остаётся рабочей системой: бюджет, версии и консолидация живут там, и переносить их не нужно. Меняется стык между системой и решением. Сначала снимаются риски — кассовый разрыв, который замечают по факту, искажение консолидированной отчётности, спор о версии цифр, зависимость от одного человека и позднее закрытие периода. Дальше идут часы: около 132 часов и 145 000 рублей в месяц на группу из четырёх юрлиц в типовом расчёте. Для финансового директора это означает переход от роли сборщика данных к роли того, кто принимает решения по свежей картине.
Источники
- Медиана цикла закрытия месяца до консолидированной отчётности — 6 календарных дней по данным APQC Open Standards Benchmarking, выборка 11 223 организации: разбор бенчмарка APQC, dokka.com.
- Распределение времени финансового планирования и анализа: 45% — сбор и проверка данных, 35% — выводы и действия; 35% команд высокой эффективности используют ИИ и машинное обучение для прогнозирования — FP&A Trends Survey 2024: отчёт FP&A Trends (PDF).
- Состав и назначение Oracle Hyperion (Planning, Financial Management, Capital Expense Planning), а также масштаб рынка: в базе TAdviser по контуру CPM учтено 1 253 проекта внедрения, у Oracle Hyperion — 18 проектов: карточка продукта на TAdviser.
- Ответственность за грубое нарушение требований к бухгалтерской отчётности, включая порог искажения показателя 10% и штрафы для должностных лиц: статья 15.11 КоАП РФ.