Генподрядная организация уже работала в 1С:УСО (управление строительной организацией): в системе жили объекты, договоры, этапы, объёмы, закрытие работ, материалы и расчёты с субподрядчиками, сметы считали в отдельном сметном комплексе, счета и акты ходили через электронный документооборот (ЭДО — система, в которой документы подписывают и передают в электронном виде). Учёт был полный. Но управленческую отчётность по объектам собирали в таблицах: экономист выгружал акты, счета, накладные и табели, раскладывал по объектам и статьям, распределял накладные расходы — и к двадцать пятому числу получал картину за прошлый месяц. Прибыль компании за квартал все знали. Маржу конкретного объекта на текущую дату — нет, и именно поэтому убыточный объект чаще всего обнаруживался на сдаче, когда влиять на него уже нечем.
Профиль компании в разборе
- Роль: генподрядная организация: строительство и реконструкция производственных и складских объектов по договорам с ежемесячной сдачей объёмов, часть работ — силами субподрядчиков
- Штат: около 340 сотрудников, из них 12 в производственно-техническом отделе, 6 в сметно-договорном, 7 в финансово-экономическом, 14 в бухгалтерии, 5 в снабжении
- Город: Екатеринбург, пять объектов — три в городе и области, по одному в Тюменской и Челябинской областях
- Системы: 1С:УСО (объекты, договоры, этапы, объёмы, закрытие работ, материалы), сметный комплекс, ЭДО с заказчиками и подрядчиками, банк-клиент
- Что ведём: управленческую отчётность по пяти объектам — маржу на текущую дату, прогноз до сдачи, разбор причин отклонения от сметы
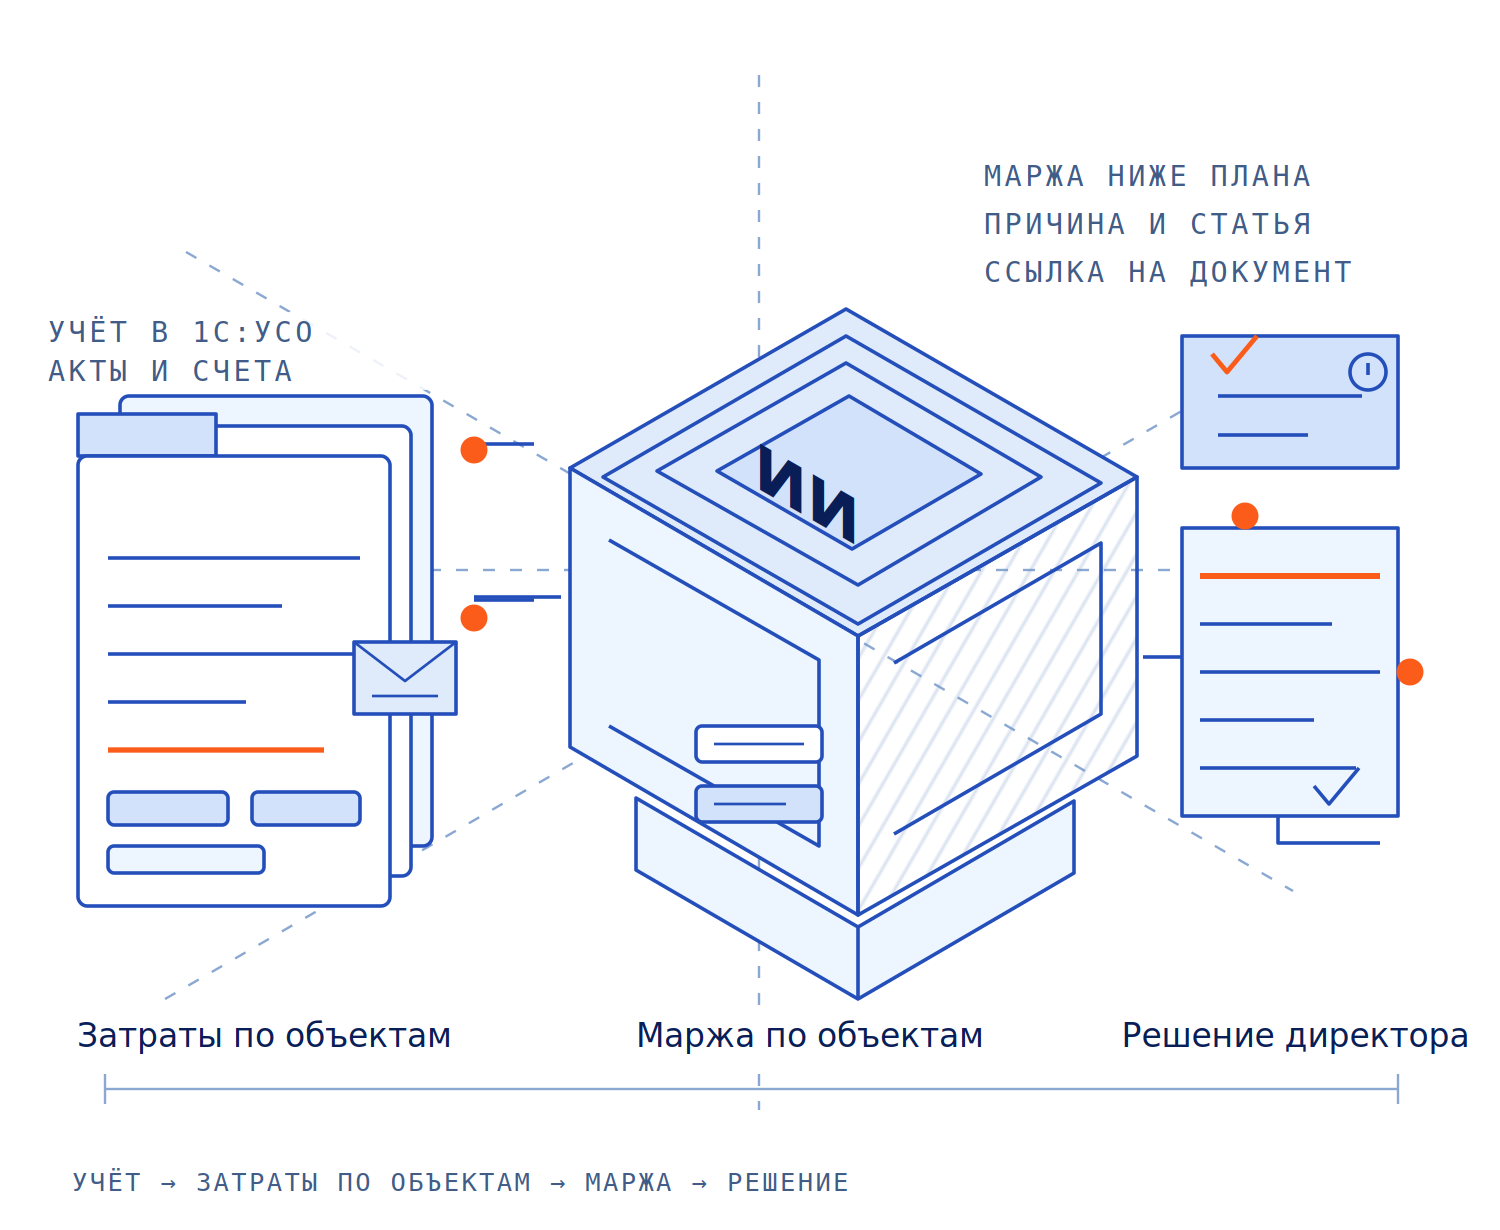
Речь не о замене учётной системы и не о ещё одном дашборде, который показывает те же цифры, что и 1С, только красивее. Речь о слое между первичным документом и решением директора: агент читает акты, счета, накладные и табели, раскладывает их по объектам и статьям затрат, сверяет со сметой — и возвращает результат в ту же систему, где работают экономист и руководители объектов.
Практическая разница видна на первом же закрытии месяца. Вместо таблицы, которую экономист собирал две недели, приходит отчёт по объектам: у каждого — выручка, прямые затраты, распределённые накладные, маржа в рублях и процентах, отклонение от сметы и список документов, из которых сложилась каждая строка. Плюс отдельный список того, что в учёте не сходится: документы без привязки к объекту, счета без акта, накладные с материалом «на склад» вместо объекта. Такой отчёт можно проверить, а таблицу, собранную руками, — только принять на веру.
Коротко
Управленческая отчётность по объектам ломается не в момент подсчёта, а раньше: затраты приходят из актов, счетов и накладных вразнобой и попадают в объект с задержкой. ИИ-агент в 1С:УСО собирает маржу каждого объекта на текущую дату, показывает причину отклонения от сметы со ссылкой на документ и прогноз до сдачи. Проверить это на своих объектах можно на бесплатном разборе стратегии внедрения ИИ в компанию.
Содержание
- Почему прибыль компании известна, а маржа объекта — нет
- Что съедает время между первичным документом и отчётом
- Что делает ИИ-агент поверх системы управления строительной организацией
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Почему прибыль компании известна, а маржа объекта — нет
У 1С:УСО сильная и честная зона: она ведёт объекты, договоры, этапы, объёмы, закрытие работ, материалы и расчёты с субподрядчиками. Сметный комплекс отвечает на вопрос «сколько это должно стоить». Электронный документооборот хранит подписанные акты и счета. Каждая система отвечает на свой вопрос — «что записано», «что подписано», «сколько по смете». Ни одна из них не отвечает на вопрос, который стоит первым: сколько этот объект заработал уже сейчас и что с ним будет к сдаче.
Причина не в системе, а в разрыве между событием и документом. Работы выполнены в июне, акт подписан в июле, счёт подрядчика пришёл в августе, материал списан «на объект» ещё в мае, а накладные расходы распределили по выручке в конце квартала. Пока цепочка не закрылась, маржа объекта — это оценка. Когда цепочка закрылась, объект ушёл на месяц вперёд, и решение принимать поздно.
Масштаб проблемы виден по официальной статистике. По данным Росстата за январь–апрель 2026 года, которые приводит издание о коммерческой недвижимости CRE, сальдированный финансовый результат строительных организаций составил 149,2 млрд рублей — 87,5% к уровню того же периода прошлого года; общая прибыль отрасли — 353,8 млрд рублей, убыток — 204,6 млрд рублей. Прибыль получили 67,4% организаций, убыточными оказались 32,6%. Объём строительных работ за январь–май составил 5,7 трлн рублей, или 92,6% к прошлому году, а главным ограничением компании называют высокую стоимость материалов — 46% респондентов; роста цен на строительно-монтажные работы (СМР — работы по возведению и монтажу на объекте) ожидают 60% организаций.
Треть убыточных организаций при растущем обороте — это и есть симптом: деньги в отрасли есть, но внутри компаний они распределяются между объектами вслепую. При средней марже компании 8% один объект с перерасходом в 15% съедает прибыль двух соседних, и увидеть это можно только в разрезе объектов, а не по компании целиком.
Зарубежные данные объясняют, во что обходится разрыв между данными и решением. По исследованию FMI и Autodesk «Harnessing the Data Advantage in Engineering and Construction» объём проектных данных за три года удвоился, а потери отрасли от плохих данных в 2020 году оцениваются в 1,84 трлн долларов из-за неверных решений. Для подрядчика с выручкой 1 млрд долларов общая стоимость плохих данных — 165 млн долларов, то есть около 16,5% выручки, из них 7,1 млн — переделки, которых можно было избежать. Больше 80% респондентов считают непригодной как минимум четверть данных о своих проектах.
Что в этой картине делает система, а что остаётся человеку:
- Система хранит объекты, договоры, этапы, объёмы и закрытие работ; показывает факт по документам; считает смету; формирует бухгалтерскую и налоговую отчётность.
- Человек решает, что считать прямыми затратами объекта, а что относить на компанию; как распределять накладные расходы; какие отклонения считать допустимыми; что делать с объектом, у которого маржа ушла в минус.
- Между ними — участок, которого нет ни у системы, ни у человека: непрерывная сборка маржи по объектам из разных документов и объяснение каждой цифры. Именно здесь и работает ИИ-агент.
Что съедает время между первичным документом и отчётом
Ручной участок у генподрядчика с пятью объектами выглядит одинаково в любой компании: между «работы выполнены» и «директор видит маржу» стоят повторяющиеся операции, и в них уходит время экономиста, производственно-технического отдела (ПТО — подразделение, которое ведёт объёмы и закрытие работ) и бухгалтерии.
- Сбор первичных документов по объектам. Акты о приёмке выполненных работ, справки о стоимости выполненных работ и затрат, счета и накладные подрядчиков, накладные на материалы, табели, начисления. Каждый документ приходит в своём виде: подписанный скан, файл из документооборота, письмо, выгрузка из системы подрядчика.
- Разнесение по объектам и статьям. Один и тот же счёт может относиться к двум объектам, если подрядчик вёл работы на обоих. Материал, купленный «под программу», нужно разделить. Аренда техники закрывает неделю на одном объекте и неделю на другом.
- Сверка с актами выполненных работ. Сумма в счёте подрядчика должна совпасть с суммой в акте, а объём в акте — с объёмом в смете и в исполнительной документации (комплекте документов, подтверждающих, что работы выполнены и приняты).
- Проверка списания материалов. Накладная говорит, что материал куплен. Списание говорит, что он ушёл на объект. Между этими двумя документами обычно и живут «переходящие» остатки, из-за которых затраты одного объекта оказываются в другом.
- Распределение накладных расходов. Содержание офиса, склада, транспорта, аппарата управления. Способ распределения — отдельное решение: по выручке, по прямым затратам, по площади, по человеко-часам. Смена способа меняет маржу объектов на несколько процентных пунктов.
- Сборка отчёта и сверка с бухгалтерией. Управленческий отчёт должен сходиться с бухгалтерским учётом по итогу, но не обязан совпадать построчно — и каждый раз это отдельная работа с расхождениями.
- Разбор причин отклонения. Директор спрашивает: почему на третьем объекте маржа 4% вместо 11%. Ответ нужно собрать из смет, актов, накладных и объяснений руководителя объекта — обычно через неделю после вопроса.
Каждая операция мелкая. Вместе они дают больше двухсот часов в месяц — и, что важнее, именно они держат решение в прошлом: к моменту, когда цифра сходится, на объекте уже ничего не изменить без потерь.
Что делает ИИ-агент поверх системы управления строительной организацией
ИИ-агент — программа, которая по заданному правилу сама читает документы, сопоставляет их между собой и выполняет шаги. В управленческой отчётности он не считает налоги, не ведёт бухгалтерский учёт и не принимает решений: он собирает маржу объекта из документов, показывает причину отклонения и готовит вариант вывода для человека. Это принципиальная граница — агент готовит цифру и её обоснование, а решение принимает директор.
- Читает первичку и вытаскивает проверяемые поля. Из акта — объект, этап, объём, сумму; из счёта — контрагента, назначение, сумму, дату; из накладной — материал, количество, цену; из табеля — людей и часы по объектам. На выходе не пересказ документа, а поля со ссылкой на файл и страницу.
- Разносит затраты по объектам и статьям. Правила разнесения задаёт экономист: что считать прямыми затратами, как делить общие счета между объектами, куда относить аренду и перебазировку. Агент применяет правило ко всем документам одинаково — и помечает случаи, где правило не сработало.
- Сверяет смету с фактом. По каждой статье видно, сколько было в смете, сколько закрыто актами и сколько уже оплачено. Расхождение показывается не средним по объекту, а конкретной позицией: «кирпич керамический, 12 тысяч штук сверх сметы, накладная № …».
- Ищет затраты, попавшие не в свой объект. Материал, списанный на объект, где он не применяется; счёт подрядчика, закрытый двумя актами на разных объектах; накладная без привязки к объекту. Это самый частый источник ложной маржи: один объект выглядит прибыльным, потому что его затраты лежат на соседнем.
- Считает маржу на текущую дату и прогноз до сдачи. В отчёте два числа: маржа по закрытым объёмам и прогноз до сдачи с учётом остатка по смете, незакрытых актов и известных отклонений. Прогноз пересчитывается при каждом новом документе, а не раз в месяц.
- Показывает цепочку по каждой цифре. У любой строки отчёта видно, из каких документов она сложилась, что в ней факт, а что оценка, и насколько оценка надёжна. Это то, чего не хватает таблице, собранной руками: в таблице цифра есть, а основания нет.
- Ведёт журнал. Кто и когда менял правило разнесения, какие расхождения закрыли, совпал ли прогноз с фактом на сдаче. Через квартал по журналу видно точность прогноза в процентах, а не «кажется, стало лучше».
Отдельно стоит сказать про сметную стоимость. Она почти никогда не совпадает с фактом, и это не ошибка сметчика, а свойство процесса. По итогам 2025 года работа Главгосэкспертизы России позволила оптимизировать сметную стоимость проектируемых объектов более чем на 800 млрд рублей — то есть проверка проекта регулярно находит в расчетах суммы, которые заказчик мог заплатить зря. Если сметная цифра расходится с реальностью на государственном уровне, то в коммерческом подряде маржа объекта тем более не может считаться «по смете»: её нужно собирать из факта и объяснять построчно.
ИИ для этой задачи уже применяется, а не обсуждается как перспектива. Вопрос в том, чтобы поставить его на свой поток документов и на свои правила разнесения затрат, а не покупать ещё один дашборд, который рисует красивые графики по тем же неполным данным.
Какие риски это снимает
Риски в управленческой отчётности измеряются не в удобстве, а в конкретных событиях: объект, который тихо съел прибыль компании; предписание на проверке; спор с заказчиком на сдаче; неустойка за сдвиг. Разберём их по порядку — и только потом перейдём к часам, потому что часы здесь уже следствие.
Объект-«донор» тянет вниз всю компанию
Самый частый сценарий: четыре объекта из пяти дают маржу 10–12%, пятый — минус 4%, и узнают об этом на сдаче. Типовой расчёт: объект с выручкой 480 млн рублей при плановой марже 8% должен дать 38,4 млн рублей прибыли. Перерасход материалов и подрядных работ на 3% от выручки — 14,4 млн рублей — съедает почти 40% этой маржи. Чтобы компания в целом осталась в плане, остальные объекты должны отработать лучше сметы, а они этого не обещали. Когда маржа видна на текущую дату, перерасход обнаруживается на третьем месяце, а не на восемнадцатом, и цена решения — снижение темпа, замена поставщика, пересмотр графика — совсем другая.
Предписание и остановка работ
Второй риск возникает ровно из попытки спасти маржу объекта: заменить материал на более дешёвый, отступить от проектного решения, сэкономить на испытаниях. Дальше — проверка, замечание, предписание и приостановка работ до устранения, то есть простой техники, людей и подрядчиков и сдвиг сдачи с неустойками. Нарушение требований проектной документации при производстве работ — статья 9.4 Кодекса Российской Федерации об административных правонарушениях: для юридического лица от 100 до 300 тысяч рублей, при угрозе вреда — от 300 до 600 тысяч рублей либо приостановление деятельности до 60 суток, при повторном нарушении — от 700 тысяч до 1 миллиона рублей либо приостановление до 90 суток. Когда экономия по объекту видна в отчёте отдельной строкой, соблазн «добрать маржу материалами» хотя бы обсуждается на уровне директора, а не решается на площадке.
Возврат комплекта на пересогласование
Акт, который не сходится с объёмами в исполнительной документации, возвращается на пересогласование — новый цикл сборки, подписи и проверки. Сдвигается закрытие объёмов, а вместе с ним оплата: деньги, которые уже были в плане месяца, приходят месяцем позже. В отчёте по объекту это выглядит как «маржа есть, а денег нет» — и именно такой разрыв ломает и платёжный календарь, и отношения с субподрядчиками, которым нужно платить по графику.
Спор с заказчиком без доказательной базы
Маржа объекта часто зависит от работ, которые заказчик не согласовал заранее: дополнительный объём, изменение решения, ускорение. Если эти работы не подтверждены документами, при сдаче они превращаются в спор: заказчик платит по смете, подрядчик доказывает факт. Агент, который с первого дня связывает каждую затрату с объектом и документом, к моменту спора даёт готовый перечень: вот работа, вот акт, вот счёт, вот период. Без него спор решается переговорами и скидкой.
Зависимость от одного экономиста
Картина маржи по пяти объектам часто живёт в голове одного человека: он помнит, что на втором объекте часть материалов провели через первый, что по четвёртому есть невыставленный акт, что накладные за март распределили иначе. Его отпуск или переход в другую компанию обнуляет эту память мгновенно, а вместе с ней и управляемость. Правила разнесения и журнал изменений переносят её в систему — и она остаётся, даже когда человек уходит.
Решения по новым объектам на неверной марже прошлых
Отдельный риск — цена следующего тендера. Если маржа прошлого объекта завышена (потому что часть затрат «зависла» и не попала в отчёт), компания выходит на новый объект с оптимистичной сметой и повторяет ту же ошибку. Управленческая отчётность здесь работает не как контроль, а как основание для решения: на чём зарабатываем, на чём нет, какие объекты брать в следующем году.
Сколько часов это возвращает
Часы — уже следствие. Когда маржа по объектам собирается из документов автоматически, экономист перестаёт быть группой сбора данных и становится местом, где считают варианты решений.
Типовой расчёт для генподрядчика с пятью объектами: около 900 первичных документов в месяц, четыре закрытия месяца в квартале, отчёт для директора — раз в неделю.
| Показатель | Вручную | С агентом |
|---|---|---|
| Сбор и разнесение первичных документов по объектам и статьям (900 документов, 3 минуты) | 45 часов | 6 часов |
| Сверка актов и справок о стоимости со сметой и договором (20 комплектов закрытия, 3 часа) | 60 часов | 8 часов |
| Проверка списания материалов и остатков по объектам (450 строк, 3 минуты) | 22 часа | 4 часа |
| Распределение накладных расходов по объектам (5 объектов, 8 часов) | 40 часов | 6 часов |
| Сборка отчёта по объектам для директора (4 раза в месяц, 6 часов) | 24 часа | 4 часа |
| Разбор причин отклонения маржи по запросам (12 запросов, 2 часа) | 24 часа | 8 часов |
| Итого в месяц | около 215 часов | около 36 часов |
Освобождается около 179 часов в месяц. При стоимости часа экономиста 1 500 рублей это примерно 268 тысяч рублей в месяц и около 805 тысяч рублей за квартал — деньги, которые сегодня уходят не на управление маржой, а на сведение таблиц. И главное: при переходе с пяти объектов на десять число документов удваивается, а часы с агентом растут не вдвое, а на несколько часов — правила разнесения и шаблон отчёта уже настроены. Считайте это моделью, а не обещанием: объём документов, минуты на операцию и стоимость часа берите свои, результат пересчитывается на них.
Для сверки порядка величин полезны внешние оценки. По исследованию FMI и Autodesk 2021 года плохие данные стоят подрядчику около 16,5% выручки — это на порядок больше, чем стоимость сборки отчёта, и именно поэтому экономия на управленческой отчётности обходится дороже самой отчётности. А в исследовании PlanGrid и FMI 2018 года каждый участник проектной команды тратил более 14 часов в неделю (35% рабочего времени) на непроизводительные занятия: поиск данных, разрешение конфликтов и переделки, — из них 5,5 часа уходило только на поиск актуальных данных и документов.
Что остаётся за человеком
- Правила разнесения затрат. Что считать прямыми затратами объекта, как делить общие счета, как распределять накладные — это управленческая политика, а не расчёт. Агент применяет правило, но не выбирает его.
- Решение по объекту. Снижать темп, менять поставщика, привлекать дополнительных людей, пересматривать график или соглашаться на низкую маржу — решает директор, зная цену каждого варианта.
- Признание затрат и подпись документов. Акт, счёт и справку подписывает человек с правом подписи; агент только готовит черновик и ссылки на основании.
- Оценка качества работ. Отклонение в стоимости может быть следствием брака, а может — удорожания материалов. Отличить одно от другого может только специалист на объекте.
- Переговоры с заказчиком и подрядчиком. Дополнительные объёмы, отсрочка, скидка — разговор, а не сверка таблиц.
- Налоговый и бухгалтерский учёт. Он остаётся в своей зоне ответственности: управленческая маржа не заменяет бухгалтерскую отчётность и не используется для налоговых расчётов.
Как это выглядит на практике
Будем честны: отдельного проекта по управленческой отчётности в стройке у нас пока не было, и выдавать за него соседний опыт было бы неправильно. Что было — работа на участке, где документы и деньги нужно не просто хранить, а сверять между собой: у девелопера мы начинали с вводной встречи, затем делали контрольные срезы по контурам и вели журнал «сигнал → владелец → действие → результат» десять рабочих дней. Формат оказался рабочим именно потому, что каждый сигнал получал владельца и срок, а не превращался в очередной отчёт. Для маржи по объектам эта рамка ложится почти без изменений: сигнал — отклонение маржи объекта от плана на конкретную сумму, владелец — руководитель объекта или экономист, действие — решение по затратам или графику, результат — маржа на следующем закрытии.
Второй подтверждённый кусок фактуры — запрос федеральной сети B2B-сервисов на диагностической встрече: цепочка «счета → оплаты → отгрузки», выборки показателей и отклонения по филиалам. Продажа по этой встрече не подтверждена, поэтому мы не рассказываем, чем она закончилась, но сам запрос показателен: компании нужно видеть отклонение по каждому подразделению, а не среднюю цифру по группе. В стройке это ровно то же самое, только вместо филиалов — объекты.
Глубже всего эта логика разобрана в соседних материалах: ИИ для план-факта по объекту: перерасход до сдачи, ИИ для проверки КС-2 и исполнительных схем: пропущенные объёмы со ссылкой на документ, ИИ для платёжного календаря: разрыв по объектам за две недели, ИИ в исполнительной документации: где ломается цепочка от работ до оплаты и ИИ для проверки тендерной сметы: расценки заказчика до подачи заявки. Маржа объекта — это точка, где сходятся все четыре контура: объёмы, документы, деньги и сроки.
Как внедрить поэтапно
- Начните с одного объекта и одного закрытия месяца. Не со всех пяти и не с годового отчёта: соберите маржу одного объекта за закрытый месяц и сравните с расчётом экономиста. Это самый быстрый способ увидеть, где правила разнесения не совпадают с реальностью.
- Соберите закрытый квартал. Акты, справки, счета, накладные, списания, табели, сметы. Это же станет материалом проверки: агент должен воспроизвести маржу, которую экономист уже посчитал руками.
- Зафиксируйте правила разнесения письменно. Что прямые затраты, что общие, как делятся накладные, как учитываются переходящие остатки. Правило, записанное словами, можно проверить и изменить; правило «как обычно считаем» — нет.
- Задайте границы и запреты. Что агент делает сам (читать, разносить, сверять, считать, готовить отчёт) и что запрещено (менять смету, править акты, подписывать, отправлять документы заказчику, менять статусы в системе).
- Встройте отчёт в текущий порядок. Результат приходит туда, где люди уже работают: отчёт по объекту в 1С:УСО, письмо руководителю объекта, сводка директору к плановому совещанию. Новых систем для этого не нужно.
- Закрепите метрики. Точность прогноза маржи к сдаче, число документов без привязки к объекту, срок от закрытия месяца до готового отчёта, число объектов с маржой ниже плана. Первый месяц — замер, дальше — сравнение.
Хотите увидеть маржу по своим объектам? На бесплатном разборе стратегии внедрения ИИ мы берём акты, счета и накладные закрытого месяца, раскладываем их по объектам и показываем, где маржа уходит от сметы и какие документы это подтверждают. Тридцать минут, на ваших данных.
Нет. Агент собирает цифру и показывает, из чего она сложилась: какие акты, счета, накладные и начисления попали в объект, что из этого договорное, а что прогнозное. Решение — снижать темп, менять поставщика, пересматривать график или закрывать объект с минимальной маржой — принимает директор. Агент не меняет смету, не подписывает акты, не согласовывает замену материалов и не отправляет документы заказчику.
Нет. Агент работает поверх действующего контура: читает те же объекты, договоры, акты о приёмке выполненных работ, справки о стоимости, счета подрядчиков, накладные на материалы и табели, что и экономист. Результат возвращается туда же — в отчёт по объекту, в карточку объекта и в сводку для директора. Менять учётную систему не нужно. Нужно другое: чтобы в системе была аналитика по объекту и статье затрат, а не одна общая «себестоимость строительства».
То, что уже есть: реестр объектов и договоров, акты и справки о стоимости выполненных работ, счета и накладные подрядчиков и поставщиков, списания материалов, табели и начисления, сметы в сметном комплексе, банковские выписки. Новых датчиков и отдельного хранилища не нужно. Первый сценарий строится на документах, которые экономист и так открывает при закрытии месяца, поэтому проверку можно провести на закрытом квартале.
Сверить с закрытым периодом. Агент должен на прошлом квартале воспроизвести маржу по каждому объекту, которую экономист уже посчитал вручную: если расхождение больше одного-двух процентов по объекту, сначала разбираются правила разнесения затрат, а не запускают отчёт в работу. Второй контроль — цепочка: по каждой цифре в отчёте видно документ-основание, поэтому любую строку можно открыть и проверить.
Начинать с того, что читается: акты, справки, счета и накладные, в которых объект указан прямо. По ним агент восстанавливает картину и отдельно показывает, где объект не проставлен или проставлен противоречиво. Обычно первый прогон находит десятки документов без привязки к объекту и расхождения между суммой счёта и суммой акта. Это не мешает старту, но требует, чтобы кто-то в компании закрывал найденные дыры: агент помечает, человек исправляет.
За тридцать минут на ваших данных смотрим, где между первичным документом и управленческим отчётом теряется маржа объекта: какие документы уже есть в 1С:УСО, что можно прочитать из смет и актов, как выглядела бы маржа по каждому объекту на текущую дату и какие шаги останутся за экономистом и директором. Разбор бесплатный, без презентаций и обязательств.
Что в итоге
1С:УСО честно закрывает учёт: объекты, договоры, этапы, объёмы, закрытие работ, материалы. Слабый участок лежит перед ней — между первичным документом и решением директора: сбор документов по объектам, разнесение затрат, сверка со сметой, поиск затрат, попавших не в свой объект, распределение накладных, сборка отчёта. Именно там работу забирает ИИ-агент: сначала риски — объект-«донор», который тихо съедает прибыль компании, предписание и остановка работ при попытке добрать маржу материалами, возврат комплекта на пересогласование и сдвиг оплаты, спор с заказчиком без доказательной базы, зависимость от одного экономиста, неверная цена следующего тендера; вторым планом деньги и часы — около 215 часов в месяц вручную против 36 с агентом, и это уже следствие снятых рисков. Система остаётся, поверх неё появляется управляемый контур маржи по объектам, а правила разнесения, решение по объекту и подпись остаются за людьми. Начать можно с бесплатного разбора стратегии внедрения ИИ: на нём видно, какой объект в вашем портфеле даст результат первым.
Источники
- Сальдированный финансовый результат строительных организаций за январь–апрель 2026 года — 149,2 млрд рублей (87,5% к прошлому году), прибыль 353,8 млрд, убыток 204,6 млрд, убыточных организаций 32,6%; объём работ за январь–май — 5,7 трлн рублей (92,6%); высокая стоимость материалов как главное ограничение — 46% организаций, роста цен на СМР ожидают 60%; данные Росстата в публикации CRE — cre.ru
- Итоги 2025 года Главгосэкспертизы России: работа ведомства позволила оптимизировать сметную стоимость проектируемых объектов более чем на 800 млрд рублей — sroportal.ru
- FMI и Autodesk, «Harnessing the Data Advantage in Engineering and Construction»: объём проектных данных за три года удвоился; потери отрасли от плохих данных в 2020 году — 1,84 трлн долларов; для подрядчика с выручкой 1 млрд долларов стоимость плохих данных — 165 млн долларов, из них 7,1 млн — избыточные переделки; более 80% респондентов считают непригодной минимум четверть данных о проектах — fmicorp.com
- PlanGrid и FMI, «Construction Disconnected» (2018, около 600 респондентов): более 14 часов в неделю (35% рабочего времени) на непроизводительные занятия, 5,5 часа — на поиск данных, около 5 часов — на разрешение конфликтов; 48% переделок связаны с плохой коммуникацией и плохими данными, в деньгах — 31,3 млрд долларов в год по отрасли США — prnewswire.com
- Статья 9.4 Кодекса Российской Федерации об административных правонарушениях: штраф для юридического лица 100–300 тысяч рублей, при угрозе вреда 300–600 тысяч рублей либо приостановление деятельности до 60 суток, повторно 700 тысяч — 1 миллион рублей либо до 90 суток — consultant.ru