Федеральная сеть B2B-сервисов с 24 филиалами уже работала в 1С:ERP (ERP, Enterprise Resource Planning — управление ресурсами предприятия): в системе жили расчёты с контрагентами, счета, акты, реализации и поступления, справочники договоров; банковские выписки приходили из шести банк-клиентов, документы — через электронный документооборот (ЭДО — система, в которой документы подписывают и передают в электронном виде). Учёт был полный и дисциплинированный. Но сверка взаиморасчётов со 180 контрагентами жила в отдельном Excel-реестре: бухгалтер выгружал обороты, вставлял их в таблицу, построчно сопоставлял с выпиской и с актом от контрагента, помечал расхождения цветом и шёл искать, из-за чего конкретная строка не сходится. Через неделю реестр устаревал, а вопрос «сколько этот контрагент должен нам на самом деле» снова требовал новой выгрузки и новой таблицы. Именно на этом участке — между банком, учётом и таблицей — расходятся цифры, и разбираться в них приходится людям.
Профиль компании в разборе
- Роль: федеральная сеть B2B-сервисов, 24 филиала и три юрлица группы
- Штат: около 420 сотрудников, из них 14 человек в финансовой службе и 6 в централизованной бухгалтерии
- Город: Москва и региональные филиалы
- Системы: 1С:ERP, шесть банк-клиентов, электронный документооборот (ЭДО), Excel-реестр сверок
- Что ведём: сверку взаиморасчётов со 180 контрагентами, акты сверки и протоколы разногласий, дебиторскую задолженность по филиалам
Компания из карточки — типовой профиль: по такой рамке видно, где у сети с филиалами ручная сверка съедает картину расчётов.
Коротко: что добавляет ИИ-агент к сверке взаиморасчётов
ИИ-агент поверх 1С:ERP сопоставляет банковские выписки, обороты в учёте и акты сверки от контрагентов, показывает конкретные расхождения со ссылкой на документ и готовит протокол разногласий. Решение о зачёте, списании и подписи остаётся за бухгалтером и финансовым директором. Бесплатный разбор стратегии внедрения ИИ в компанию показывает, где расходятся цифры именно у вас.
Содержание
- Почему расхождение видно поздно
- Что съедает время между выпиской и подписанным актом
- Что делает ИИ-агент поверх учётной системы
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Почему расхождение видно поздно
Три системы, которые участвуют в сверке, отвечают на три разных вопроса. Банк отвечает на вопрос «что реально прошло по счёту»: дата списания, сумма, назначение платежа, остаток. Учётная система отвечает на вопрос «что мы отразили»: документ, договор, счёт, аналитика по филиалу и направлению. Excel-реестр отвечает на вопрос «что мы успели сверить» — и это единственный из трёх ответов, который кто-то собирает вручную.
Расхождение появляется там, где эти ответы не обязаны совпадать. Платёж прошёл 12-го, документ датирован 9-м, выписку загрузили 15-го — три разные даты в одной строке. Один платёж закрывает два счёта и три договора. Контрагент заплатил за третье лицо. Банк удержал комиссию, и сумма в выписке на 340 рублей меньше, чем в документе. Аванс зачли в другом периоде. Часть контрагентов ведёт расчёты в валюте, и курс на дату платежа и на дату документа разный. Каждая из этих мелочей — не ошибка учёта, а нормальная жизнь расчётов, и именно из них складывается строка, которая «не сходится».
Пока акт сверки не подписан, задолженность не подтверждена: ни для переговоров, ни для суда, ни для налоговой. Это не бюрократия, а доказательство — документ, в котором обе стороны согласились, сколько кто кому должен на конкретную дату. Поэтому сверка не отчёт для внутреннего пользования, а юридический факт, который либо есть, либо его нет.
Масштаб неразобранных расчётов виден по официальной статистике. По данным Росстата, которые приводит разбор Финансового университета при Правительстве РФ в «Ведомостях», кредиторская задолженность российских организаций на конец 2024 года составила 127,1 трлн рублей, из них просроченная — 5,4 трлн рублей; за год общая сумма выросла примерно на 16%, а просрочка — более чем на 20%. Просроченная дебиторская задолженность на конец 2024 года превысила 6 трлн рублей. Часть этой просрочки — не «контрагент не заплатил», а «никто не смог доказать, сколько он должен»: строка в учёте есть, подтверждающего акта нет, спор тянется месяцами и в отчётности оседает как просроченная.
Второй факт — про объём. В разборе практики автоматической сверки, который опубликовал «Бухонлайн» по опыту бухгалтерии СКБ Контур, прямо сказано: переход на электронный документооборот сам по себе проблему не решает, потому что акты сверки всё равно приходят в xls, pdf и сканами, и разбирать их приходится глазами; при этом объём документов в сверках за несколько лет вырос десятикратно. То есть инструмент обмена документами у компаний уже есть, а сопоставления строк — нет.
Отсюда и вывод, который обычно пропускают: узкое место не в учётной системе и не в банке. Оно в сопоставлении — в ручном слое между тремя источниками, который никто не проверяет целиком, потому что проверять его дорого. Соседний разбор про то, как ошибки в таблицах финансиста ловятся до публикации отчётности, — ИИ для проверки таблиц финансиста: ошибки в формулах и контрагентах; про то, что происходит с неподтверждённой задолженностью дальше, — ИИ для работы с дебиторской задолженностью: договор, акт, счёт, оплата.
Что съедает время между выпиской и подписанным актом
Ручной участок в сети с филиалами выглядит одинаково в любой компании: между «выписка получена» и «акт подписан обеими сторонами» стоит цепочка повторяющихся операций.
- Сбор актов от контрагентов. Часть приходит через ЭДО, часть — на почту, часть бухгалтер запрашивает сам. Из 180 контрагентов ежемесячно сверяются примерно 40, и по каждому нужно понять: акт пришёл, он за тот период, подписан ли, нет ли к нему протокола разногласий.
- Приведение к одному виду. xls от одного контрагента, pdf от второго, скан с печатью от третьего, у четвёртого — выгрузка из своей программы с другими названиями колонок. Прежде чем сопоставлять, всё это нужно перебить в один формат.
- Сопоставление строк. Главная операция: строка выписки, строка оборота в учёте и строка акта контрагента должны сойтись по дате, сумме, документу и назначению. В сети с 24 филиалами это около 2 600 строк в месяц, и каждая требует взгляда.
- Поиск причины расхождения. Строка не сошлась — надо найти, почему. Документ не тот, дата не та, аванс не зачтён, платёж закрыл другой договор, комиссия банка не отражена. По опыту это 6–10% строк, то есть 150–260 строк в месяц, и каждая — отдельное небольшое расследование по документам.
- Протокол разногласий и переписка. Найденное расхождение нужно оформить: что не сходится, на какую сумму, по какому документу, и отправить контрагенту. Дальше — переписка, пока одна из сторон не пришлёт подтверждающий документ.
- Подписание и обмен. Подписать, наложить ответный титул в ЭДО, сохранить подписанный акт там, где его потом найдёт аудит.
- Сводка по филиалам. Отдельная таблица для финансового директора: сколько должен каждый филиал, какая дебиторская задолженность просрочена, где расхождения копятся второй месяц подряд. Собирается руками и устаревает к моменту, когда её открывают.
Каждый шаг мелкий, но вместе они дают около 160 часов в месяц — и, что важнее, не дают гарантии. Исследование Рэймонда Панко по ошибкам в электронных таблицах, опубликованное в материалах EuSpRIG (Европейская группа по рискам электронных таблиц), суммирует пятнадцать лет экспериментов: ошибки встречаются в среднем в нескольких процентах всех ячеек, а значит в большой таблице вопрос не в том, есть ли ошибка, а в том, сколько их. Единственным доказанно эффективным способом проверки автор называет построчный просмотр — тот самый, на который у бухгалтерии и не хватает времени. Получается двойная потеря: часы уходят, а уверенности в результате всё равно нет.
Что делает ИИ-агент поверх учётной системы
ИИ-агент — программа, которая по заданному правилу сама читает документы, сопоставляет их между собой и выполняет шаги. В сверке он не заменяет учёт и не принимает решений: он делает ту часть работы, где нужны глаза и память, — сопоставляет, объясняет и оформляет. Решение, подпись и ответственность остаются за человеком.
- Читает выписки по всем счетам. Шесть банк-клиентов, разные форматы выгрузок, разные названия полей. Агент приводит их к одному набору: дата операции, сумма, валюта, назначение платежа, контрагент и его ИНН, номер договора и счёта, если они есть в назначении.
- Читает учёт. Обороты по счетам расчётов с контрагентами, документы поступления и реализации, зачёты авансов, корректировки. На выходе — не пересказ, а проверяемые строки со ссылкой на документ, дату и сумму.
- Читает акт контрагента в любом виде. Табличные форматы — напрямую, сканы — распознаванием, с пометкой «прочитано с изображения». Дальше приводит акт к тем же полям, что выписку и учёт.
- Сопоставляет по смыслу, а не по сумме. Один платёж, закрывающий два счёта. Платёж за третье лицо. Зачёт аванса в другом периоде. Комиссия банка, из-за которой сумма в выписке меньше документа. Курсовая разница. Агент пробует варианты сопоставления и оставляет тот, который объясняет все строки, а не только сумму.
- Объясняет каждое расхождение. Формулировка не «не сходится», а «в учёте отражено 12 сентября на 84 340 рублей, в выписке 15 сентября на 84 000 рублей, разница — комиссия банка; в акте контрагента строка отсутствует». По каждому расхождению — версия причины и ссылка на документ, который её подтверждает или опровергает.
- Готовит проект акта и протокол разногласий. То, на что у бухгалтера уходит вечер: собрать сопоставленные строки, оформить несопоставленные, посчитать сальдо на начало и конец периода. Результат возвращается в 1С и в ЭДО, где его уже смотрит и подписывает человек.
- Ведёт журнал расхождений. Какие причины повторяются у конкретного контрагента, где системная проблема — дубль документа, неверная аналитика, платёж без договора в назначении. Журнал превращается в правила: часть расхождений начинает закрываться автоматически с предложенной проводкой, а часть уходит в список задач конкретному сотруднику.
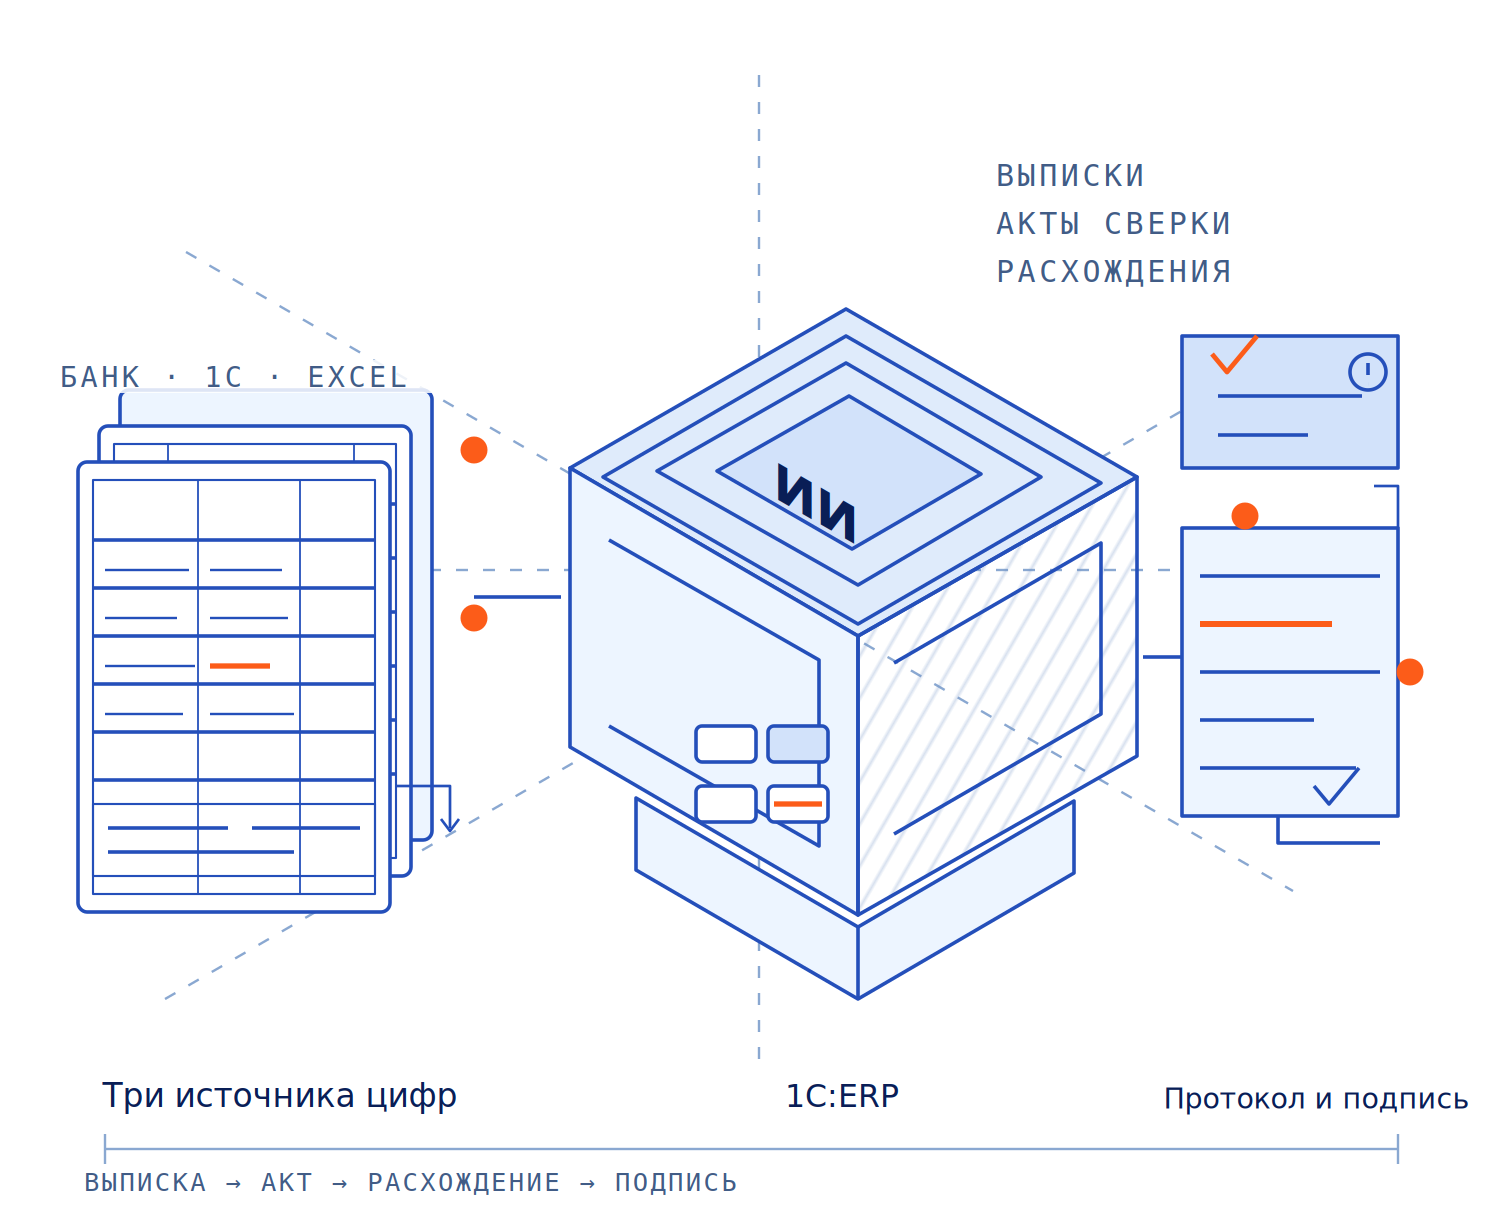
Чего агент не делает. Он не подписывает акт, не правит проводки, не списывает задолженность, не решает, признать долг безнадёжным или нет, и не отправляет платежи в банк. Всё это — действия с юридическими последствиями, и они остаются за людьми с полномочиями. Агент готовит данные и объяснения, а не распоряжается расчётами.
Мировая практика говорит, что эффект даёт именно сопоставление, а не ещё один отчёт. В кейсе шведского Marginalen Bank, опубликованном вендором Adra by Trintech, команда до автоматизации сверяла по 30 страниц банковских выписок вручную и не успевала; после внедрения сопоставления время на сверки сократилось на 50–70%, а закрытие месяца стало заканчиваться к 10-му числу. Это вендорский кейс, а не независимое исследование, и переносить проценты на свой контур нельзя — но порядок величин он показывает честно: экономия возникает на сопоставлении строк, а не на хранении документов.
Какие риски это снимает
Риски в сверке измеряются не в удобстве, а в конкретных событиях: не пришедшие деньги, остановленная отгрузка, штраф, проигранный спор. Разберём их по порядку — и только потом перейдём к часам, потому что часы здесь уже следствие.
Деньги зависают, а потом списываются
Самый частый сценарий: в учёте висит дебиторская задолженность 240 тысяч рублей, акт сверки с контрагентом не подписан, контрагент утверждает, что заплатил ещё в прошлом квартале. Пока сверка не сделана, деньги не ищут: строка просто живёт в отчёте. Через полгода её списывают как безнадёжную — или, наоборот, контрагент присылает платёжку, и выясняется, что платёж прошёл, но был отнесён на другой договор, а задолженность по этому договору так и осталась висеть. 240 тысяч рублей на 45 дней — это не только проценты (около 6 тысяч рублей по ставке 20% годовых), это ещё и налог на прибыль с суммы, которую списали зря, и время людей, которые разбираются с последствиями.
Отгрузку останавливают
Вторая сторона тоже сверяется — по своим данным. Если по её расчётам долг перевалил за лимит, она останавливает отгрузку или обслуживание: у B2B-сервисов это отключение сервиса клиенту, у поставщика — приостановка поставки. Дальше цепочка: простой у клиента, объяснения, срочная сверка «за вчера», и хорошо, если расхождение окажется комиссией банка, а не пропущенным платежом.
Штраф по закону
Сверка напрямую связана с документами, которые видит налоговая. Статья 120 Налогового кодекса РФ (НК РФ) наказывает грубое нарушение правил учёта доходов, расходов и объектов налогообложения: 10 тысяч рублей, если нарушение допущено в течение одного налогового периода; 30 тысяч рублей — если более одного; 20% от суммы неуплаченного налога, но не менее 40 тысяч рублей, если это повлекло занижение налоговой базы. Причём под грубым нарушением прямо понимается в том числе отсутствие первичных документов и систематическое — два раза и более в течение календарного года — несвоевременное или неправильное отражение операций в учёте и отчётности. Неразобранная сверка как раз и производит такой набор: документ не найден, строка отражена не в том периоде, расчёт закрыт не тем документом.
Второй налоговый риск — запросы по расхождениям. Когда книги покупок и продаж не сходятся с данными контрагентов, налоговая присылает требования о пояснениях; при большом числе неотработанных требований есть риск приостановления операций по расчётному счёту, о чём предупреждает и разбор практики сверки на «Бухонлайне». Остановленный счёт останавливает не один платёж, а все — включая зарплату и налоги.
Спор с контрагентом без доказательной базы
Без подписанного акта сверки спор о долге превращается в спор о том, чья выгрузка правильнее. Судебные расходы, время юристов, выемка документов, экспертиза — и всё это на фоне того, что часть требований может уйти за срок исковой давности, потому что расхождение всплыло слишком поздно. Подписанный акт эту дискуссию закрывает до её начала.
Зависимость от одного человека
Excel-реестр сверок обычно живёт на рабочем столе одного бухгалтера, и правила «этот контрагент всегда присылает акт с задержкой на декаду, а этот закрывает авансом» — в его голове. Отпуск, больничный или переход в другую компанию обнуляют эту память мгновенно: реестр открывается, а что в нём написано и почему — неизвестно. Агент с журналом расхождений переносит эту память в систему, и она остаётся даже когда человек уходит.
Сколько часов это возвращает
Часы — уже следствие. Когда расхождения находятся до подписания, а не после, бухгалтерия перестаёт быть цехом по перебиванию таблиц и становится местом, где принимают решения по расчётам.
Типовой расчёт для сети из карточки: 180 контрагентов, из них 40 сверяются ежемесячно, около 2 600 строк в актах и выписках в месяц, шесть банков, три юрлица.
| Показатель | Вручную | С агентом |
|---|---|---|
| Сбор актов и приведение к одному виду (40 актов, 20 минут на акт) | 13 часов | 3 часа |
| Сопоставление строк выписки, учёта и акта (2 600 строк, 1,5 минуты на строку) | 65 часов | 5 часов |
| Поиск причины расхождения (208 строк, 8 минут на строку) | 28 часов | 14 часов |
| Протоколы разногласий и переписка с контрагентами (40 актов, 20 минут) | 13 часов | 4 часа |
| Подписание, ответные титулы, обмен через ЭДО | 12 часов | 3 часа |
| Сводка по филиалам и дебиторской задолженности (8 раз, 1,5 часа) | 12 часов | 2 часа |
| Итого в месяц | около 143 часов | около 31 часа |
Освобождается около 112 часов в месяц. При стоимости часа специалиста 1 100 рублей это примерно 123 тысячи рублей в месяц и около 370 тысяч рублей за квартал — деньги, которые сегодня уходят не на управление расчётами, а на сведение строк. Для группы из трёх юрлиц с таким же объёмом сверки масштаб растёт почти линейно: около 336 часов и 370 тысяч рублей в месяц на группу. И главное: при удвоении числа контрагентов часы с агентом растут не вдвое, а на несколько часов — потому что растёт только объём исключений, а не объём сопоставления.
Считайте это моделью, а не обещанием: количество строк, минуты на операцию и стоимость часа берите свои — результат пересчитывается на них. Для сверки порядка величин полезны внешние оценки: в кейсе Marginalen Bank автоматизация сопоставления дала 50–70% времени на сверках, то есть экономия возникает именно там, где в модели сосредоточены самые большие часы — в сопоставлении строк.
Что остаётся за человеком
- Подпись акта. Акт сверки — юридический документ; подписывает его человек с полномочиями, и он же отвечает за то, что в нём написано.
- Решение о зачёте и списании. Признать долг безнадёжным, зачесть аванс, сделать сторно — это управленческое и налоговое решение, а не результат сопоставления.
- Спорные начисления. Расхождение, которое агент объяснил двумя версиями, уходит специалисту: выбрать версию и подтвердить её документом — работа человека.
- Переговоры с контрагентом. Договориться о графике закрытия расхождений или о зачёте — разговор, а не сверка таблиц.
- Налоговая позиция. Какие пояснения давать по требованиям, что считать подтверждённым, а что нет — зона ответственности бухгалтерии и финансового директора.
- Доступ к деньгам. Платежи, банк-клиенты и права подписи агенту не передаются вообще: он читает выписки, а не распоряжается счётом.
Как это выглядит на практике
Будем честны: отдельного проекта по сверке взаиморасчётов у нас пока не было, и выдавать за него соседний опыт было бы неправильно. Что было — это работа на участке, где документы и деньги нужно не просто хранить, а сверять между собой: диагностическая встреча с федеральной сетью B2B-сервисов, где запрос звучал ровно как наша тема — цепочка «счета → оплаты → отгрузки», выборки ключевых показателей эффективности (KPI — Key Performance Indicators) и отклонения по филиалам. Договор по этой встрече не подтверждён, поэтому мы не рассказываем, чем она закончилась, но сам запрос показателен: компании нужно видеть расхождение между документом и деньгами по каждому подразделению, а не среднюю цифру по группе.
Подтверждённая фактура в девелоперском контуре даёт формат, который подходит почти без изменений: вводная встреча, контрольные срезы по участкам и журнал «сигнал → владелец → действие → результат», который вели десять рабочих дней. Для сверки сигнал — это конкретная несопоставленная строка, владелец — бухгалтер или руководитель филиала, действие — запрос документа, зачёт или корректировка, результат — подписанный акт и закрытая строка.
Соседние разборы того же жанра: ИИ для платёжного календаря: разрыв по объектам за две недели, ИИ для управленческой отчётности стройки: маржа по каждому объекту, ИИ для проверки КС-2 и исполнительных схем: пропущенные объёмы со ссылкой на документ. Отдельно стоит прочитать материал о том, как вообще безопасно проверять документы и таблицы с ИИ: Как безопасно проверять договоры и таблицы с ИИ: ссылки на строки и решение человека — там описаны границы, без которых автоматическая сверка превращается в способ быстро получить неверную картину.
Как внедрить поэтапно
- Начните с двадцати контрагентов по обороту. На них видно всё: качество актов, типовые причины расхождений, долю строк, которые не сходятся никогда. Расширять список до всех 180 имеет смысл только после того, как правила разбора устоялись.
- Возьмите закрытый квартал. Выписки, обороты, документы, акты контрагентов, история корректировок. Это же станет материалом проверки: агент должен воспроизвести сверку, которую бухгалтерия уже сделала руками.
- Проверьте на прошлом, а не на текущем. Прогон на закрытом периоде — самая честная проверка: если агент находит те же расхождения, что и бухгалтер, и не придумывает лишних, ему можно доверять следующий месяц. Расхождения в результатах разбираются до старта, а не в момент подписания акта.
- Задайте правила и границы. Что агент делает сам (читать, сопоставлять, объяснять, готовить проект акта и протокол) и что запрещено (подписывать, править проводки, списывать задолженность, отправлять платежи в банк).
- Встройте в текущий порядок. Результат приходит туда, где люди уже работают: акт и протокол — в 1С и в ЭДО, расхождения — в список задач бухгалтера, сводка — финансовому директору. Отдельного интерфейса, в который надо заходить «ещё раз», быть не должно.
- Закрепите метрики. Число расхождений, найденных до подписания, число находок после; дни от выписки до подписанного акта; доля строк, разобранных вручную; количество корректировок за квартал. Первый месяц — замер, дальше — сравнение.
Хотите увидеть расхождения на своих данных? На бесплатном разборе стратегии внедрения ИИ мы берём акты сверки и выписки закрытого квартала, сопоставляем их с учётом и показываем, где строки не сходятся и какие причины повторяются из месяца в месяц. Тридцать минут, на ваших документах.
Нет. Агент читает выписки, обороты и акты контрагентов, сопоставляет строки, объясняет каждое расхождение ссылкой на документ и готовит проект акта и протокол разногласий. Подписать акт, принять решение о зачёте аванса, списать задолженность или изменить проводку он не может: это делает человек с полномочиями и ответственностью. Агент не отправляет деньги в банк и не меняет документы в учёте — он возвращает результат туда же, где работает бухгалтерия, и ждёт подтверждения.
Нет. Переносить учёт, менять конфигурацию и заводить новую систему не нужно: агент работает поверх действующего контура — читает те же выписки, обороты, документы и акты, что и бухгалтерия, а результат пишет обратно в 1С и в электронный документооборот. Перенос учёта мы не обещаем и не предлагаем: это отдельный проект с другими рисками. Нужно другое — чтобы в системе была история расхождений: какие строки не сходились, по какой причине и как их закрывали.
Это нормальная ситуация: часть контрагентов присылает xls, часть pdf, часть — скан с подписью и печатью. Агент читает табличные форматы напрямую, а сканы распознаёт и переводит в строки, после чего сопоставляет с учётом. Распознанный документ он помечает как прочитанный с изображения, и до подписания такой акт проверяет человек: расхождения в цифрах видны построчно, поэтому проверка занимает минуты, а не часы. Если качество скана совсем плохое, агент честно вернёт его в список «разобрать вручную», а не придумает цифры.
Смотреть на четыре числа до и после: сколько расхождений нашли до подписания акта, а сколько всплыло уже после; сколько дней проходит от выписки до подписанного акта; сколько строк приходится разбирать вручную; сколько раз за квартал пришлось делать корректировки и сторно из-за неверно закрытых расчётов. Если ускорился только сбор актов, а число поздних находок и корректировок не изменилось, значит агент ускоряет неверную картину.
С двадцати контрагентов с наибольшим оборотом и с закрытого квартала. На них видно всё: и качество актов, и типовые причины расхождений — комиссии, курсовые разницы, зачёты авансов, оплата за третье лицо. Закрытый период нужен, чтобы проверить агента на известном результате: он должен воспроизвести сверку, которую бухгалтерия уже сделала руками. После этого список расширяется на всех, а правила разбора расхождений дописываются по фактам, а не по предположениям.
За тридцать минут на ваших данных смотрим, где именно расходятся цифры: какие выписки и обороты уже есть в 1С, в каком виде приходят акты от контрагентов, сколько строк в месяц приходится сопоставлять вручную и какие расхождения повторяются из месяца в месяц. На разборе видно, какой участок даст результат первым и что останется за бухгалтером. Разбор бесплатный, без презентаций и обязательств.
Что в итоге
1С:ERP честно закрывает учёт: расчёты с контрагентами, документы, обороты, отчётность по группе. Банк честно показывает, что прошло по счёту. Слабый участок лежит между ними — там, где строки нужно сопоставить, объяснить и оформить в подписанный акт. Именно эту работу забирает ИИ-агент: сначала риски — зависшие и зря списанные деньги, остановленная отгрузка, штраф по статье 120 НК РФ и требования по расхождениям, проигранный спор без доказательной базы, зависимость от одного бухгалтера; вторым планом деньги и часы — около 143 часов в месяц вручную против 31 часа с агентом, и это уже следствие снятых рисков. Система остаётся, поверх неё появляется управляемый контур сверки, а подпись, зачёт, списание и налоговая позиция остаются за людьми. Начать можно с бесплатного разбора стратегии внедрения ИИ: на нём видно, какой контрагент даст результат первым.
Источники
- Кредиторская задолженность российских организаций на конец 2024 года — 127,1 трлн рублей, просроченная — 5,4 трлн рублей (рост за год около 16% и более 20% соответственно), просроченная дебиторская задолженность — более 6 трлн рублей; данные Росстата в разборе Финансового университета при Правительстве РФ — vedomosti.ru
- Опыт автоматической сверки взаиморасчётов в бухгалтерии СКБ Контур: акты приходят в xls, pdf и сканами, электронный документооборот сам сверку не делает, объём документов за несколько лет вырос десятикратно; там же — последствия несвоевременной сверки: зависшие деньги, стоп-отгрузки, налоговые требования и риск приостановления операций по счёту — buhonline.ru
- Механизмы сверки расчётов в «1С:Бухгалтерии»: акт сверки расчётов, сверка данных учёта по налогу на добавленную стоимость, контроль наличия документов в экспресс-проверке ведения учёта — buh.ru
- Рэймонд Панко, «Spreadsheet Errors: What We Know. What We Think We Can Do» (EuSpRIG): ошибки встречаются в нескольких процентах ячеек, в больших таблицах ошибка почти наверняка есть, единственный доказанно эффективный метод — построчный просмотр — arxiv.org
- Кейс Marginalen Bank (Adra by Trintech, вендорский): время на сверки сократилось на 50–70%, закрытие месяца стало заканчиваться к 10-му числу — featuredcustomers.com
- Статья 120 Налогового кодекса РФ: штраф 10 тысяч рублей за нарушение в течение одного налогового периода, 30 тысяч рублей — более одного периода, 20% от суммы неуплаченного налога (не менее 40 тысяч рублей) при занижении налоговой базы; определение грубого нарушения включает систематическое несвоевременное или неправильное отражение операций — consultant.ru