Компания продавала и отгружала в 1С:Управление торговлей: договоры, реализации, счета, взаиморасчёты с контрагентами и акты сверки жили в системе, сделки вели в CRM (Customer Relationship Management — система управления взаимоотношениями с клиентами), закрывающие документы — акты и УПД (универсальный передаточный документ) — ходили через ЭДО (электронный документооборот) с крупными покупателями, а поставки с отсрочкой платежа согласовывались в почте и согласованиях. Учёт был в порядке: по отгрузке появлялась реализация, по оплате — платёжное поручение. Но вопрос «что именно этот контрагент нам должен, за что и с какой даты» собирался вручную: выгрузка из системы, счета в папке, статусы подписания в ЭДО, реестр долга в таблице, у каждой цифры свой автор. Именно этот участок — между «отгрузка прошла» и «деньги пришли» — закрывает ИИ-агент: программа, которая по заданному правилу сама читает документы и выполняет шаги.
Профиль компании в разборе
- Роль: оптовая и сервисная B2B-компания: поставки оборудования и сервисное обслуживание юридических лиц по договорам с отсрочкой платежа, этапами и частичными оплатами
- Штат: около 340 сотрудников, из них 7 человек в финансовой службе (бухгалтерия расчётов с контрагентами и два специалиста по работе с задолженностью) и 4 менеджера продаж на ключевых клиентах
- Город: Екатеринбург, филиалы складов в трёх регионах Урала и Поволжья
- Системы: 1С:Управление торговлей (договоры, реализации, счета, взаиморасчёты), электронный документооборот (ЭДО) с крупными покупателями, CRM — сделки и отгрузки, реестры долга и сверки — в таблицах и почте
- Что ведём: расчёты примерно с 600 покупателями, из них около 120 работают с отсрочкой платежа; закрывающие документы, счета, акты сверки и претензионные напоминания по просроченной задолженности
Речь не о замене 1С:Управление торговлей и не о ещё одной надстройке над учётом. Речь о тонком слое поверх работающего контура: агент читает договор и его условия об оплате, закрывающие документы по отгрузке, счёт и факт поступления денег, сопоставляет их между собой и возвращает результат туда, где работают финансы, — одной строкой на контрагента и на каждый отгрузочный документ. Агент не подписывает документы, не согласует отсрочки, не отправляет письма и не меняет долг в учёте: он читает, сверяет, считает дни просрочки и предлагает действие, а решение остаётся за человеком.
Ниже — почему долг появляется в учёте раньше, чем становится управляемым; что съедает время между отгрузкой и оплатой; что именно делает агент поверх 1С:Управление торговлей; какие риски это снимает и сколько часов возвращает; типовой расчёт на потоке отгрузок и то, что остаётся за финансовой службой. Отдельно — где проходят границы и как проверять выводы агента на живых данных.
Отдельный разбор того же участка — как ИИ сводит банк, учёт и Excel, когда сверка взаиморасчётов расходится: ИИ для сверки взаиморасчётов: когда банк, 1С и Excel расходятся.
Как долг появляется в учёте и почему виден поздно
Коротко: долг появляется в учёте в момент отгрузки, а вопрос «когда за него заплатят» решается отдельно — по условиям договора, подписанному акту, выставленному счёту и факту поступления денег. Пока эти четыре источника не сведены по каждому контрагенту, просрочка видна не в день отгрузки, а на закрытии месяца, когда возвращать деньги уже дороже. ИИ-агент закрывает именно этот разрыв. Проверить это на своих контрагентах можно на бесплатном разборе стратегии внедрения ИИ в компанию.
Содержание
- Как долг появляется в учёте и почему виден поздно
- Что съедает время между отгрузкой и оплатой
- Что делает ИИ-агент поверх 1С:Управление торговлей
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
Три разрыва между отгрузкой и оплатой
Первый разрыв — между подразделениями. Менеджер мотивирован на отгрузку, склад — на отгрузку в срок, финансы — на то, чтобы деньги пришли. Пока сумма долга ниже какого-то порога, каждый из них считает, что вопрос в работе у другого; просрочка становится общей проблемой только на отчёте.
Второй разрыв — между данными. Условия оплаты лежат в тексте договора. Сам факт отгрузки — в реализации. Подписание — в электронном документообороте. Оплата — в платёжном поручении и банковской выписке. Реестр долга — в таблице, которую ведёт человек. Ни один из этих источников по отдельности не отвечает на вопрос «что с этим контрагентом сейчас».
Третий разрыв — во времени. Срок оплаты по договору почти никогда не совпадает с датой отгрузки: он считается от даты акта, от даты счёта, от подписания, от приёмки, иногда — «в течение N дней после устранения замечаний». Чтобы посчитать просрочку, нужно подставить в правило конкретную дату. Пока это делает человек вручную, счёт дней просрочки ведётся не по каждому документу, а по тем, о которых кто-то вспомнил.
Итог одинаковый во всех трёх случаях: управление долгом превращается в разовую инвентаризацию. Раз в месяц выясняется, что кто-то должен больше, чем думали, а сроки по части отгрузок уже пропущены — не потому, что их не отслеживали, а потому, что отслеживать было нечем.
Отдельно стоит сказать, чем эта задача отличается от соседних. Платёжный календарь, лимиты и контроль исходящих платежей — это про то, что компания платит сама; мы разбирали этот контур в материалах про платёжный календарь, дебиторскую задолженность и контроль лимитов и про контроль расходов и платежей поставщикам. Здесь речь о другом участке: что должны компании и почему эти деньги не приходят.
Что съедает время между отгрузкой и оплатой
Процесс выглядит простым только на схеме. В реальности между отгрузкой и поступившими деньгами стоит целая цепочка шагов, и каждый из них держится на человеке:
- Закрывающие документы по отгрузке. Проверить, что по каждой отгрузке есть договор с нужным порядком оплаты, сформирован акт или универсальный передаточный документ, отправлен покупателю и подписан. Неподписанный документ — это ещё не долг, а незакрытая работа, и требовать оплату формально не за что.
- Выставление счёта. Счёт должен выйти с той суммой и с тем сроком, которые есть в договоре: без аванса, если авансовый порядок не согласован, с правильной отсрочкой, с правильной датой отсчёта. Счёт, выставленный «примерно», потом приходится перевыставлять, а отсчёт срока оплаты каждый раз начинается заново.
- Учёт условий договора. Аванс, постоплата, оплата этапами, удержание до подписания акта приёмки, оплата после устранения замечаний — по одному и тому же контрагенту условия могут отличаться от договора к договору и меняться дополнительными соглашениями.
- Сверка поступлений с отгрузками. Деньги приходят одной суммой за несколько отгрузок, частями, с чужим назначением платежа или от третьего лица по письму. Закрывать поступления вручную — это то, чем занимается человек, когда уже есть просрочка.
- Работа с просрочкой. Напоминание бухгалтера, письмо менеджера, звонок руководителя. Каждый шаг нужно вовремя заметить и оформить, а до этого — понять, что просрочка вообще есть и с какой даты.
- Акт сверки с контрагентом. Сверка расхождений по документам и суммам, отправка акта, ожидание подписи. Это единственный документ, который превращает «мы считаем, что вы должны» в подтверждённую обеими сторонами сумму.
- Подготовка к взысканию. Когда долг перестаёт быть «рабочей просрочкой», нужен комплект: договор со всеми приложениями, первичные документы, расчёт суммы, переписка, претензия с доказательством отправки. Сборка этого комплекта задним числом занимает у юриста и бухгалтерии дни.
Ни один из этих шагов сам по себе не требует ИИ. Проблема в том, что они существуют в разных местах, и пока их не свести в одну строку, управление долгом остаётся ручным — со всеми рисками, которые перечислены ниже.
Что делает ИИ-агент поверх 1С:Управление торговлей
Агент не заменяет учётную систему и не создаёт ещё один реестр, который нужно вести руками. Он подключается к тому, что уже есть, и делает семь вещей:
- Собирает комплект по каждой отгрузке. Читает реализацию, договор, закрывающие документы и счёт из системы и из электронного документооборота и отвечает на один вопрос: комплект полный или чего-то не хватает. Неподписанный акт, отсутствующий счёт, договор без условия об оплате — каждая позиция уходит в отдельный список исключений.
- Вытаскивает условия оплаты из договора в структурированном виде. Срок оплаты и база его отсчёта (дата акта, дата счёта, дата подписания, устранение замечаний), размер аванса, право на удержание, порядок оплаты этапами. Каждое поле — с номером пункта и цитатой, чтобы человек проверял вывод за минуту, а не перечитывал раздел. Как тот же разбор работает для договоров подряда, где условия об оплате и ответственности разбросаны по тексту, мы разбирали отдельно: ИИ для проверки договора подряда.
- Считает срок оплаты по каждому документу. Не «должен 40 дней», а конкретная дата: отгрузка тогда-то, отсчёт с такого-то документа, оплата ожидается тогда-то, просрочка такая-то. Это то самое место, где ручной расчёт ломается чаще всего, потому что для каждой отгрузки правило нужно применить отдельно.
- Сводит поступления с отгрузками. Сопоставляет платежи с документами, показывает незакрытые остатки: где пришла часть суммы, где деньги пришли от другого юрлица, где назначение платежа не совпадает с отгрузкой. Расхождение видно сразу, а не на сверке через два месяца.
- Держит реестр долга по контрагентам. Один список: кто сколько должен, за какие отгрузки, с какой даты просрочка, что уже сделано по этому долгу. Реестр обновляется сам, а не собирается выгрузкой в конце месяца.
- Готовит черновики напоминаний и претензий. По шаблону компании: какой договор, какая отгрузка, какая сумма, дни просрочки, на какой пункт ссылаться. Отправку и переговоры ведёт человек — агент только собирает факты и текст.
- Помогает собрать акт сверки и комплект для взыскания. Формирует сверку по контрагенту и проверяет, что в комплекте есть всё, что понадобится при споре: договор, приложения, первичные документы, расчёт суммы, переписка.
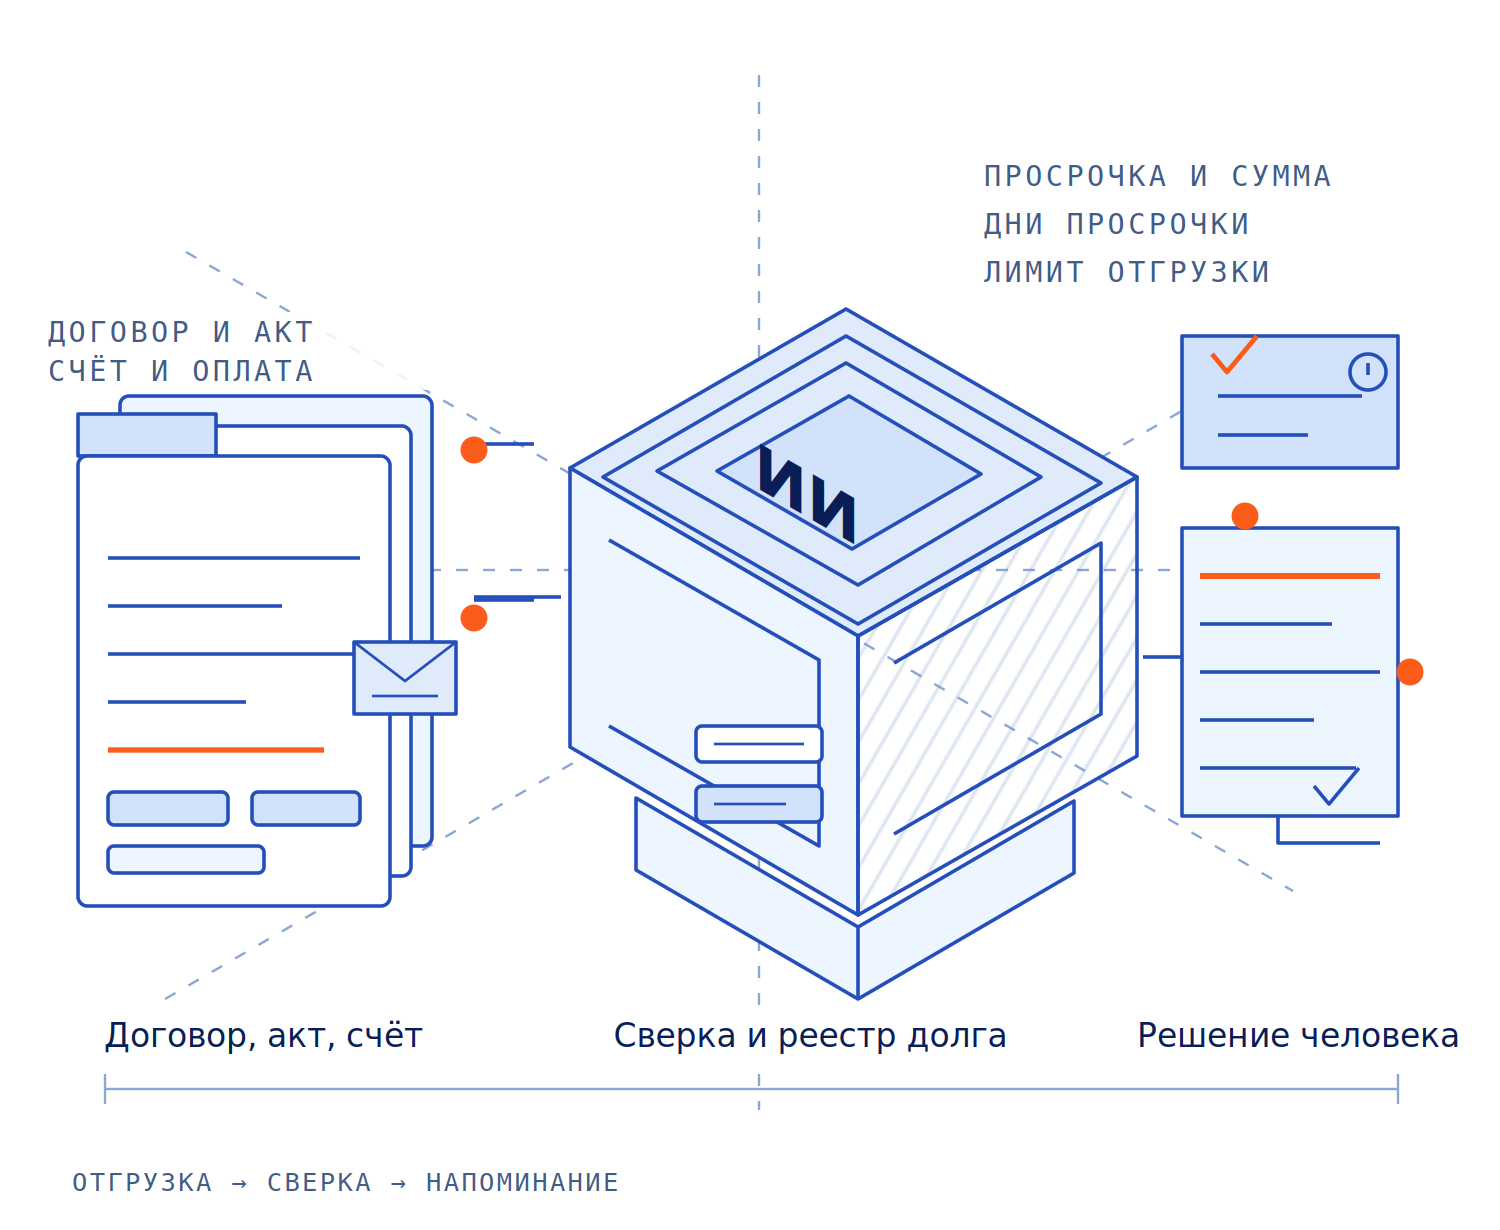
Что здесь принципиально: агент работает с документами и суммами, а не с «мнением о клиенте». Каждый его вывод проверяем — он ссылается на конкретный документ, пункт и дату. Именно поэтому разбор можно проверить выборочно: не читать всё, а открыть два-три спорных контрагента и убедиться, что просрочка посчитана от той даты, от которой её считает финансовая служба.
Какие риски это снимает
Начнём с рисков: часы и деньги — следствие, а не главная цель. По данным Росстата (публикация PROбанкротство), просроченная задолженность бизнесу выросла за год на 21% и на январь 2026 года составила почти 8,2 трлн рублей — это 3,8% ВВП, а доля просрочки в общей дебиторке поднялась до 6,4%. Проще говоря, ждать оплаты «как обычно» больше не работает: неплатежи стали массовыми, и выигрывает тот, кто замечает их раньше.
Долг уходит за срок исковой давности
Общий срок исковой давности — три года, и по денежному обязательству он считается отдельно по каждому просроченному платежу, от дня, следующего за согласованной датой оплаты. Если поставки шли партиями с разными сроками, по ранним партиям срок истекает раньше — и это происходит незаметно, потому что никто не считает давность по каждой отгрузке. Подписанный контрагентом акт сверки прерывает давность, и срок начинает течь заново. Долг, по которому истекла давность, — это уже не дебиторка, а убыток: суд по заявлению должника откажет в иске, даже если компания права.
Иск возвращают из-за формальной ошибки в комплекте
В арбитражном процессе нет документа — нет доказательства. Если к иску не приложены договор, первичные документы, расчёт суммы, доказательства отправки претензии и иска ответчику, заявление оставляют без движения. Это не «проигрыш дела», это потеря времени: на устранение уходит от двух до четырёх недель, а за это время должник спокойно выводит активы, меняет юридический адрес или открывает новое юрлицо с похожим названием. Именно поэтому практикующие юристы считают акт сверки и полный комплект по каждой отгрузке не бюрократией, а способом ускорить дело.
Восстановление долга упирается в отсутствие доказательной базы
Спор про долг — это спор про документы. Когда в основе лежат подписанные акты, УПД и акт сверки, позиция кредитора почти не требует объяснений: сумма либо подтверждена, либо нет. Когда подтверждения нет — начинается переписка о том, была ли отгрузка, сколько было оплачено авансом и какие документы стороны считают действительными. Проверка целостности комплекта задним числом стоит дороже, чем регулярная сверка: часть документов уже невозможно восстановить в исходном виде.
Возврат денег занимает месяцы
От момента, когда компания наконец решила взыскивать, до исполнительного листа проходит обычно от четырёх до восьми месяцев: обязательная претензия, тридцать календарных дней ожидания, подача иска, рассмотрение дела. Это тот срок, который оплачивается напрямую — деньгами, выведенными из оборота. Просрочка, обнаруженная на пятый день, стоит компании не пять дней ожидания, а пять дней плюс всё время до решения — и чем позже она обнаружена, тем длиннее этот путь. Как выглядит работа дальше, когда дело доходит до претензии и суда, мы разбирали отдельно: ИИ в претензионной и судебной работе.
Кассовый разрыв под собственными обязательствами
Обязательства компании не зависят от того, заплатил ли покупатель: налоги, зарплата, расчёты с поставщиками идут по своему графику. Пока долг не виден по срокам, компания не может ни зарезервировать деньги, ни переставить приоритеты платежей, ни заранее привлечь короткое финансирование. В системе с массовыми неплатежами (плюс 21% за год по данным Росстата) это превращается в системный риск, а не в разовый кассовый провал.
Отгрузка тому, кто уже не платит
Отгрузка с отсрочкой — это по сути кредит, который выдаёт менеджер. Если лимит и текущая просрочка по контрагенту не видны в момент согласования новой отгрузки, компания наращивает долг тому, кто уже не рассчитывается по предыдущим документам. Каждая такая отгрузка увеличивает не выручку, а сумму возможных потерь.
Зависимость от конкретного человека
Реестр долга, который живёт в таблице и в голове одного специалиста, — это риск на время отпуска, больничного или увольнения. Смена человека означает потерю не только списка, но и логики: почему по этому контрагенту ждём, а по тому уже надо писать претензию. Восстановление этой логики занимает недели, а долги за это время стареют.
Сколько часов это возвращает
Часы — уже следствие. Считать их нужно не ради экономии самих часов, а чтобы понимать порядок цифр и точку, где эффект появляется. Ниже типовой расчёт для потока, похожего на профиль выше: 300 отгрузок в месяц, из них около 120 контрагентов с отсрочкой платежа, стоимость часа работы 1 000 рублей (округлённая ставка с налогами и начислениями по средней зарплате специалиста финансовой службы).
| Показатель | Вручную | С агентом |
|---|---|---|
| Проверка комплекта по отгрузке (минут на документ) | 12 | 2 |
| Сборка акта сверки с контрагентом (минут) | 90 | 10 |
| Часы финансовой службы в месяц | ~117 | ~18 |
| Срок «отгрузка → счёт с напоминанием» (дней) | 5–7 | 1–2 |
| Доля отгрузок, где расхождение видно в день отгрузки | 0% | ~85% |
Арифметика открытая, её можно проверить на листе: 300 × 12 = 3 600 минут, то есть 60 часов на проверку комплекта; 30 контрагентов × 90 минут = 2 700 минут, то есть 45 часов на акты сверки; ещё около 12 часов в месяц уходит на реестр долга и напоминания. Итого 117 часов против 18 часов с агентом: 300 × 2 = 10 часов на проверку, 30 × 10 = 5 часов на сверки, 3 часа на реестр. Экономия — около 99 часов в месяц, это порядка 99 000 рублей на одном контуре. У компании с несколькими юрлицами или филиалами, где расчёты ведутся отдельно, счёт другой: на трёх контурах с тем же потоком — примерно 297 часов и около 297 000 рублей в месяц.
Границы измерения здесь важнее самой суммы. В расчёт входит именно сверка документов, расчёт сроков и подготовка черновиков по типовым отгрузкам. Не входит: переговоры по спорным долгам, юридическая позиция, судебная работа, решения о списании и об индивидуальных схемах оплаты. Если у компании не 300, а 60 отгрузок в месяц, эффект в часах будет впятеро меньше — но полнота реестра и единое правило расчёта просрочки не меняются. Часть этой работы соседствует с закрытием месяца и сверками в бухгалтерии — этот участок мы разбирали в материале про закрытие месяца и расхождения до отчётности.
Отдельно стоит цифра, которая объясняет, почему эту работу вообще имеет смысл пытаться автоматизировать: по бенчмарку Ardent Partners (2025), средняя стоимость обработки одного счёта — $10,18, у команд с лучшей автоматизацией — $2,36, а у отстающих — больше $25. Среднее время обработки счёта — 11,6 дня против 1,4 у лучших. Это зарубежные данные и зарубежные деньги, но пропорция показательная: разрыв между «делаем руками» и «делаем с автоматизацией» измеряется не процентами, а кратно.
Что остаётся за человеком
- Решение о лимите и отсрочке. Агент показывает историю расчётов и текущую просрочку, но выдавать кредит контрагенту продолжает человек. Никаких автоматических изменений условий.
- Отправка писем и претензий. Текст готовит агент, отправляет человек. Автоматическая отправка претензии без проверки — это риск испортить отношения и ошибиться с адресатом.
- Переговоры и реструктуризация. Рассрочка, скидка за быструю оплату, зачёт встречных требований — это оценка ситуации и отношений, а не расчёт.
- Подпись акта сверки. Сверка фиксирует сумму долга и прерывает течение срока давности. Подписывает человек, и он же отвечает за то, что в сверке стоит верная сумма.
- Юридическая позиция и суд. Стратегия спора, доказательства, процессуальные документы. Агент ускоряет сбор фактуры, но не заменяет правовую оценку.
- Списание и резервы. Решения о том, что долг безнадёжен, принимает финансовая служба вместе с руководством; агент только показывает возраст долга и историю попыток.
- Выборочная проверка. Раз в две-четыре недели стоит открыть двух-трёх контрагентов и сверить выводы агента с ручным расчётом. Это не потому, что агент ошибается, а чтобы видеть границы: где правило настроено слишком широко, где пропущено условие из дополнительного соглашения.
Как это выглядит на практике
К нам с этой задачей приходят из ситуации, когда документы и деньги живут в разных местах. Один из характерных разборов — федеральная сеть в B2B-услугах, где финансовый блок на диагностике сформулировал запрос почти дословно как «счета → оплаты → отгрузки»: нужны были выборки KPI (Key Performance Indicators — ключевые показатели эффективности) по расчётам и отклонения по филиалам. Само по себе это описание проблемы, а не заказ на «дашборд»: у сети нет одного места, где сходились бы отгрузка, закрывающий документ и поступивший платёж по каждому филиалу, поэтому любая сводка собирается руками и всегда опаздывает.
Отдельно стоит сказать про формат работы, потому что он определяет, будет ли результат. Мы не обещаем цифры «до и после» заранее и не публикуем собственные замеры по таким проектам — их у нас нет. Работа строится так: вводная встреча, разбор текущей цепочки документов и платежей, затем контрольный срез через две-три недели с докладами ответственных, а дальше журнал «сигнал → владелец → действие → результат» на десять рабочих дней: видно, кто и как отреагировал на каждое предложение агента. Если по итогам среза видно, что проблема не в скорости сверки, а, например, в отсутствии договоров с условиями оплаты, то и работать надо сначала с этим — и это тоже результат разбора, просто другой.
Как внедрить поэтапно
- Выбрать материал для проверки. Три-пять контрагентов с историей: один дисциплинированный плательщик, один с текущей просрочкой, один с частичными оплатами и один с длинной историей отгрузок. Плюс один контрагент, по которому в компании есть сомнения — он покажет, умеет ли разбор находить неприятное.
- Собрать эталон руками. Финансовая служба выписывает по этим контрагентам то, что должно быть в реестре: договор и условия оплаты, документы по каждой отгрузке, выставленные счета, поступившие суммы, дни просрочки. Это эталон для сверки — он нужен один раз и не публикуется.
- Настроить разбор на одном типе отгрузки. Начать с самого массового: постоплата с отсрочкой по типовому договору поставки. Один набор полей, одна форма вывода, обязательная ссылка на документ и пункт.
- Проверить на истории. Прогнать разбор по шести-двенадцати месяцам уже закрытых отгрузок и сравнить с эталоном и с фактическими датами оплат. Здесь видно, где правило настроено слишком узко, а где условия в договорах действительно разные.
- Подключить реестр и напоминания. Когда сверка по истории сходится, реестр долга начинает собираться сам, а по просрочке появляются черновики писем. На этом шаге важно оставить отправку за человеком и настроить, чтобы агент только предлагал действие.
- Расширять по одному шагу. Сначала второй тип отгрузки, затем лимиты по контрагентам, затем авансы и этапы, затем сверки в электронном документообороте. Каждый следующий шаг — после того, как предыдущий показал себя на живом потоке и финансовая служба подтвердила, что расчёту можно доверять.
Четыре источника по каждому контрагенту: условия договора о порядке и сроке оплаты, закрывающие документы (акт, универсальный передаточный документ), выставленный счёт с суммой и сроком и фактическое поступление денег на счёт. Агент сшивает их между собой, показывает, где комплект неполный или где сумма расходится, считает дни просрочки от договорной даты и кладёт результат в реестр долга. Решение по каждому пункту принимает человек.
Нет. Агент готовит черновик письма или претензии по шаблону: какой договор, какая отгрузка, какая сумма, с какой даты просрочка, на какой пункт договора ссылаться. Отправку, переговоры и юридическую позицию ведёт человек. Агенту запрещены любые действия во внешнем контуре: он не отправляет письма, не подписывает акты сверки, не меняет условия договора и не списывает долг.
Нет. Агент работает поверх действующего контура: читает договоры, реализации, счета, взаиморасчёты и закрывающие документы из системы, при необходимости подтягивает данные электронного документооборота, а результат возвращает туда же, где работают финансы. Права у агента только на чтение и расчёт — он не правит документы, не меняет статусы оплат и не проводит операции.
Из двух открытых источников и одной прозрачной модели. Стоимость обработки одного счёта — из бенчмарка Ardent Partners: в среднем $10,18, у лучших команд $2,36, общее время обработки 11,6 дня против 1,4 у лучших. Российская рамка — данные Росстата: просроченная задолженность бизнесу выросла за год на 21% и на январь 2026 года составила почти 8,2 трлн рублей. Часы и рубли в таблице — типовой расчёт на открытых вводных (объём отгрузок, минуты на документ, стоимость часа 1 000 рублей), а не наш результат по клиенту.
За 30 минут разбираем на ваших данных: как сейчас устроена цепочка «договор — акт — счёт — оплата», где именно теряется время и на каком шаге просрочка становится видимой, что агент может прочитать из вашей системы и что вернуть обратно, какие шаги останутся за человеком и как измерить эффект. Без презентаций и обязательств.
Начинать с них же. Агент как раз и нужен, чтобы показать дыры: где нет договора с нужными условиями оплаты, где отгрузка есть, а закрывающий документ не подписан, где счёт не выставлен или выставлен с суммой, которая не совпадает с договором. Такой список сам по себе — первый результат разбора, потому что каждая позиция означает деньги, за которые компания в этот момент не может ничего требовать.
Что в итоге
Главное здесь — риски, а не часы. Долг, по которому истёк срок исковой давности, невозможно вернуть: три года считаются по каждому просроченному платежу отдельно, и без акта сверки этот срок никто не обновляет. Иск, собранный с ошибкой в комплекте, оставляют без движения на две-четыре недели — как раз на то время, которое нужно должнику, чтобы вывести активы. От претензии до исполнительного листа проходит от четырёх до восьми месяцев, и каждый день, на который просрочка обнаружена позже, удлиняет этот путь. На фоне того, что просроченная задолженность бизнесу выросла за год на 21% и достигла почти 8,2 трлн рублей, ручное управление долгом становится не «неоптимальным», а опасным.
Деньги и часы идут вторым планом, но они есть: около 99 часов в месяц на одном контуре (примерно 99 000 рублей при стоимости часа 1 000 рублей) и порядка 297 000 рублей на трёх контурах с тем же потоком отгрузок. Это арифметика на открытых вводных — свои объёмы подставляются в ту же таблицу. Стоимость обработки одного счёта в $10,18 и разрыв с лучшими командами в четыре раза показывают, почему этот участок вообще имеет смысл трогать.
Что не меняется: 1С:Управление торговлей никуда не уходит, условия и лимиты остаются за людьми, претензию отправляет человек, решение о списании принимает руководство. Меняется одно — вопрос «что нам должны и когда» перестаёт быть результатом месячной инвентаризации и становится строкой, которую можно открыть в любой день.
Источники
- Данные Росстата о просроченной задолженности бизнесу: на январь 2026 года — почти 8,2 трлн рублей, на 21% больше, чем годом ранее (6,7 трлн), это 3,8% ВВП; доля просрочки в общем объёме дебиторской задолженности выросла до 6,4%, средний размер просроченного долга — 469 млн рублей; наибольшие объёмы неплатежей в обрабатывающем производстве (2,9 трлн) и торговле (1,9 трлн); осенью 2025 года на неплатежи как главный ограничитель деятельности указывали 39% компаний — членов РСПП — публикация агентства «Пробанкротство» по данным Росстата: probankrotstvo.ru.
- Срок исковой давности три года по статье 196 Гражданского кодекса РФ, отсчёт по каждому просроченному платежу отдельно от дня, следующего за согласованной датой оплаты; подписанный акт сверки прерывает течение срока; обязательная претензия и 30 календарных дней ожидания; реальный срок от первой претензии до исполнительного листа — от 4 до 8 месяцев — разбор практики взыскания задолженности через арбитражный суд: bridgelegal.ru.
- Требования к комплекту документов при взыскании дебиторской задолженности: пять групп документов по договору, исполнению, сумме долга, досудебному порядку и полномочиям; с 1 января 2026 года электронные ТОРГ-12 и акты выполненных работ утратили правовой статус и применяется универсальный передаточный документ версии 5.03; ошибка в комплекте приводит к оставлению иска без движения на две-четыре недели — чек-лист документов для арбитражного взыскания: vc.ru.
- Стоимость обработки одного счёта и сроки обработки по бенчмарку Ardent Partners (Accounts Payable Metrics That Matter, 2025): в среднем $10,18 за счёт, у команд с лучшей автоматизацией $2,36, у отстающих больше $25; среднее время обработки — 11,6 дня против 1,4 дня у лучших; без участия человека проходит 38,3% счетов против 96,3% у лучших; издержки обработки у лучших примерно на 79% ниже — изложение бенчмарка: medius.com.
- Мировой отчёт об электронных счетах Billentis (2026): электронные B2B-счета занимают около 29% рынка; по исследованию Politecnico di Milano, переход с PDF на структурированные цифровые форматы сокращает время обработки счёта примерно на 88% — обзор ключевых выводов отчёта: qvalia.com.