Компания вела учёт в 1С:Бухгалтерии 3.0, а производство, склад и закупки — в 1С:ERP (Enterprise Resource Planning — управление ресурсами предприятия): справочники контрагентов и договоров, номенклатура, первичка, банк-клиент, документы с контрагентами по электронному документообороту (ЭДО). Данные были почти все — включая обороты по счетам, сальдо и историю расчётов. Но само закрытие месяца оставалось ручным: бухгалтер по очереди сверял обороты между подсистемами, вытаскивал расхождения в таблицы, искал причину и уходил в переписку с цехами и поставщиками, а часть операций дозакрывали уже после того, как отчётность ушла. Между системой и закрытым периодом не было слоя, который читает учётные данные и сам показывает, что не сходится. Ниже — как этот разрыв закрывает ИИ-агент, программа, которая по заданному правилу сама читает документы и данные и выполняет шаги. Сначала — риски, которые перестают срабатывать; деньги и часы идут вторым планом, отдельным расчётом.
Профиль компании в разборе
- Роль: производственная компания с оптовым направлением, два юрлица в группе: производство и торговый дом
- Штат: около 470 сотрудников, из них бухгалтерия — 11 человек (главный бухгалтер, два заместителя, восемь специалистов по участкам)
- Город: Пермь
- Системы: 1С:Бухгалтерия 3.0, 1С:ERP (производство, склад, закупки), электронный документооборот с контрагентами, банк-клиент
- Что ведём: закрытие месяца по двум юрлицам, сверку оборотов и сальдо, расхождения до отчётности
В ручном режиме это держится до определённого масштаба. Пока юрлицо одно, а операций сотни, главный бухгалтер помнит узкие места и закрывает период «по опыту». Как только юрлиц становится два и больше, к оборотным счетам добавляются внутригрупповые операции, склад считается отдельно от бухгалтерского учёта, а расхождения растут быстрее, чем команда успевает их разбирать. К периоду подходят не с данными, а с набором таблиц, собранных в последний день.
При этом цена ошибки в учёте измеряется не только переработками. Незакрытая операция искажает себестоимость и прибыль, расхождение между подсистемами расходится дальше — в отчётность и в решения по ценам, а грубое нарушение правил учёта тянет за собой штраф и ответственность главного бухгалтера. Ниже разберём, что именно снимает агент и сколько часов возвращает, если поставить его поверх уже работающей системы.
Коротко. Система была и данные в ней были — не хватало слоя, который читает их и делает вывод. ИИ-агент поверх 1С:Бухгалтерии сверяет обороты и сальдо, собирает расхождения до отчётности и готовит проект закрытия, а последнее слово остаётся за бухгалтером. С чего начать, подскажет бесплатный разбор стратегии внедрения ИИ в компанию.
Почему расхождения при закрытии видно поздно
Короткий ответ: между учётной системой и закрытым периодом нет слоя, который читает данные и делает вывод. Система хранит обороты, сальдо, документы и справочники, но не сопоставляет их между собой и не подсказывает, что не сходится. Итог — расхождения всплывают в последний день закрытия или уже после сдачи отчётности, когда исправлять дороже.
Дальше — по порядку: что именно съедает время при закрытии месяца, какую работу берёт на себя агент, какие риски это снимает и сколько часов и денег возвращает. В расчётах используются отраслевые данные и прозрачная модель, а не измеренный результат конкретного клиента.
Содержание
- Почему расхождения при закрытии видно поздно
- Что съедает время при закрытии месяца
- Что делает ИИ-агент поверх системы
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как внедрить поэтапно
Что съедает время при закрытии месяца
Формально закрытие месяца — это набор регламентных операций, которые запускаются в конце периода. На практике между запуском и подписью стоит длинная цепочка ручных шагов, и каждый держится на человеке.
- Сверка оборотов между контурами. Бухгалтерский учёт и оперативный (производство, склад) живут в разных подсистемах. Чтобы понять, почему не сходится счёт, нужно выгрузить обороты из одной системы, сравнить с другой, найти расхождение и вручную разложить его по документам.
- Сверка с контрагентами. Акты сверки приходят по каждому крупному контрагенту, и каждый нужно сопоставить с учётом: та ли сумма, тот ли период, нет ли непроведённых документов на обоих концах.
- Поиск незакрытых операций. Часть документов приходит позже срока — счёт от поставщика, акт, выписка с плавающей датой. До их проведения период не закрыть, а искать их приходится глазами по реестрам.
- Разбор расхождений. Каждое расхождение нужно объяснить: это пропущенный документ, ошибка в сумме, арифметика или разница в датах. Объяснить — значит найти основание и написать пояснение.
- Внутригрупповые операции. Когда юрлиц несколько, добавляется сверка расчётов между ними: одна и та же операция должна быть отражена у обоих, иначе прибыль группы считается неверно.
- Расшифровки и подготовка отчётности. К сданной отчётности нужны расшифровки по строкам: сколько, из чего и почему. Их собирают вручную к каждому закрытию заново.
Каждый шаг по отдельности выглядит мелочью. Вместе они дают главный эффект: решение о закрытии принимается не на проверенных данных, а на том, что успели свести. По данным опроса финансовых команд Ledge (2025), половина закрывает месяц за шесть рабочих дней и дольше, в три дня укладывается лишь 18%, а 94% используют на закрытии электронные таблицы — и половина называет именно таблицы главной причиной задержки. Первичку, из которой приходит добрая часть расхождений, мы разбирали отдельно в материале про проверку первичных документов ИИ-агентом.
Что делает ИИ-агент поверх системы
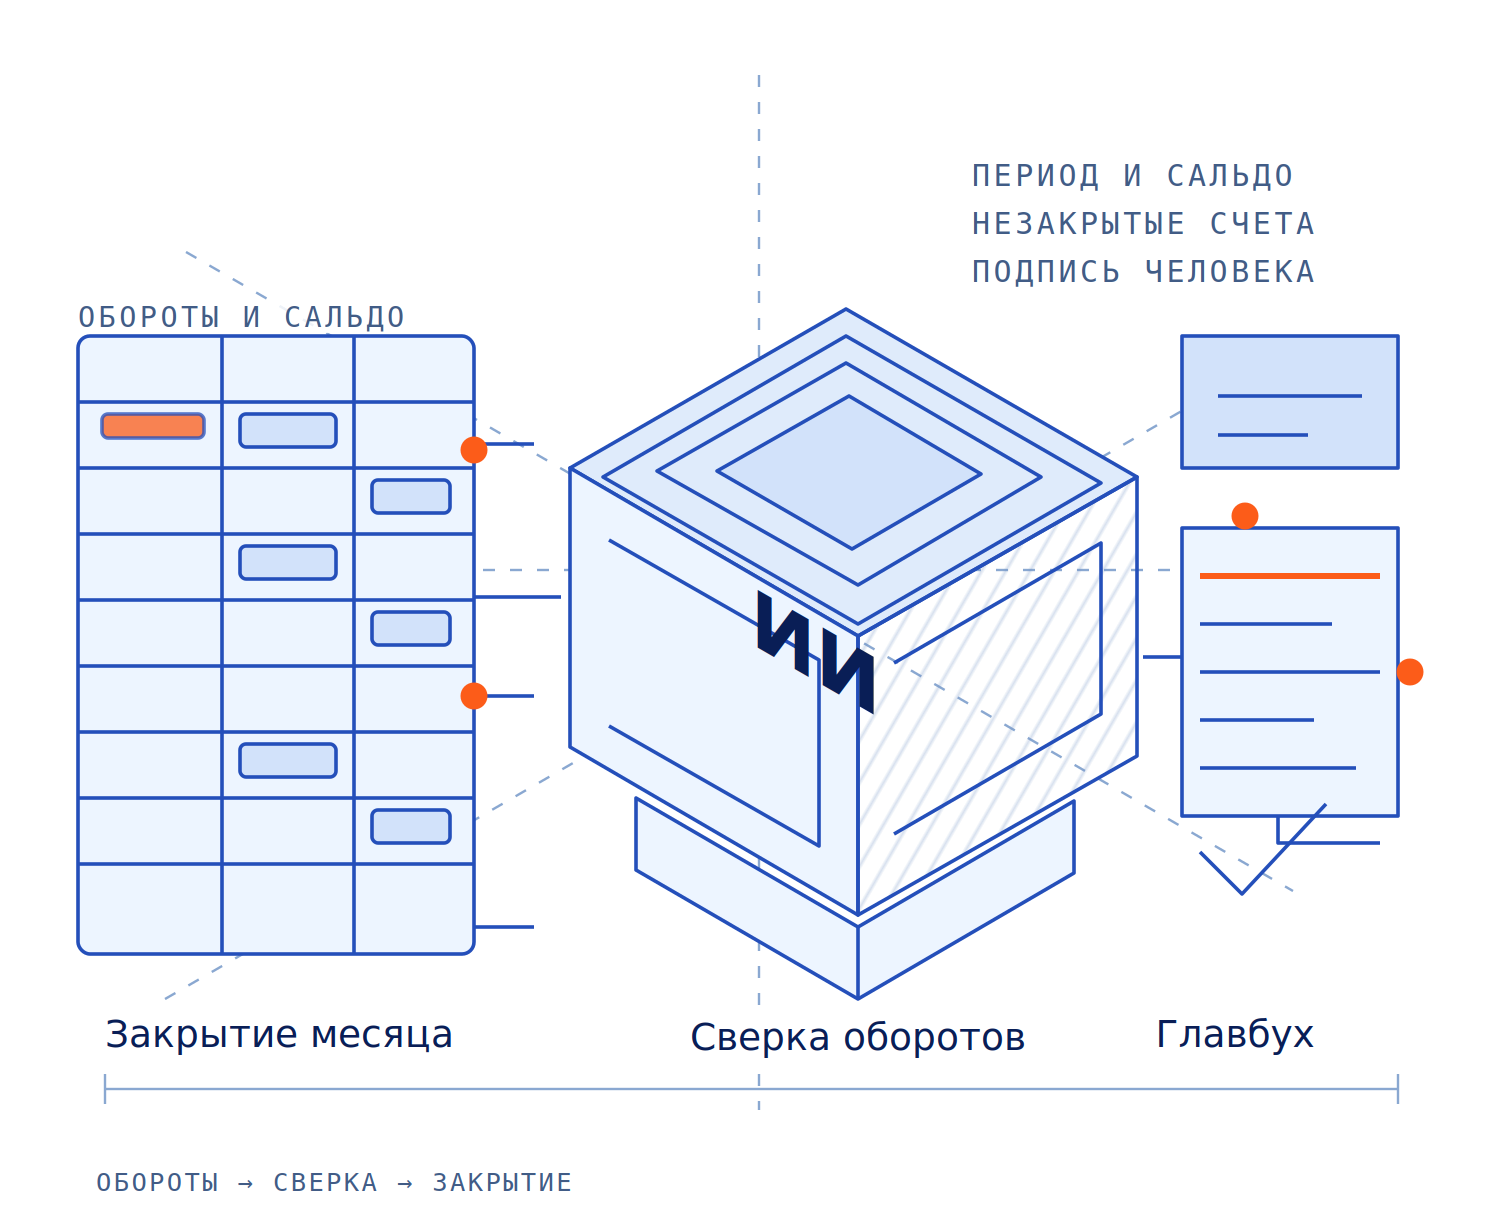
Агент не заменяет 1С:Бухгалтерию и 1С:ERP и не отменяет регламентные операции. Он читает то, что уже лежит в системе и связанных документах, применяет к ним правила учёта и учётную политику компании и возвращает результат — в виде понятного вывода и проекта закрытия. Конкретно он делает следующее.
- Сверяет обороты и сальдо между контурами. Агент сопоставляет данные бухгалтерского и оперативного учёта по счетам и номенклатуре, находит расхождения и раскладывает каждое до конкретного документа — пропущенного, непроведённого или с другой суммой.
- Сводит сверки с контрагентами. Сопоставляет акты сверки с учётом: сумма, период, непроведённые документы на обоих концах. Помечает сальдо, которое не бьётся, и это в первую очередь то, что мы разбирали в материале про сверки и расхождения в бухгалтерии.
- Ищет незакрытые операции. Агент отслеживает, какие документы ещё не проведены и какие счета останутся закрытыми не полностью, и показывает список «стопперов» — то, без чего период не закроется.
- Считает внутригрупповые расчёты. По группе из нескольких юрлиц сверяет взаимные операции: должно быть отражено у обоих, расхождения помечает отдельно.
- Готовит проект закрытия. Собирает список расхождений и незакрытых операций в понятный чек-лист: что закрыто, что требует решения бухгалтера и что нужно запросить у других подразделений.
- Собирает расшифровки. По запросу оформляет расшифровки к строкам отчётности из тех же данных — вместо ручной выборки к каждому закрытию.
- Ведёт журнал. Каждое расхождение, вывод и подтверждение человека остаются в журнале: видно, что агент проверил, что предложил и что в итоге сделал бухгалтер. Это и доказательная база, и материал для настройки правил.
Отдельный слой этой работы — аудиторская выборка и доказательства; как это устроено, разбирали в статье про ИИ в аудите: выборка, сверки и доказательства.
Какие риски это снимает
Главная ценность агента — не сэкономленные часы, а ситуации, которые перестают срабатывать. Разберём их конкретно, от самого дорогого.
Штраф за грубое нарушение правил учёта
Пропущенный или неверно отражённый документ — это не только расхождение, но и нарушение правил учёта. Статья 120 Налогового кодекса РФ: грубое нарушение требований к учёту обходится юридическому лицу в 10 000 ₽ за один налоговый период и 30 000 ₽ за несколько, а если оно занизило налоговую базу — в 20% суммы неуплаченного налога, но не менее 40 000 ₽. Агент, который сверяет обороты до подписи периода, снижает сам шанс такого нарушения: расхождения находятся до того, как попадут в отчётность.
Ответственность главного бухгалтера
Штраф по статье 120 — не единственный. Статья 15.11 Кодекса об административных правонарушениях РФ: за грубое нарушение требований к бухгалтерскому учёту должностное лицо платит 5 000–10 000 ₽, при повторном нарушении — 10 000–20 000 ₽ либо дисквалификацию от одного года до двух лет. Профилактика здесь дешевле последствий, а профилактика — это найти и объяснить расхождения до того, как их найдёт проверка.
Искажение себестоимости и прибыли
Незакрытый счёт — это неверная себестоимость, а значит, неверная прибыль и неверные управленческие решения: по ценам, по ассортименту, по загрузке производства. Ошибка не остаётся в бухгалтерии — на её основе считают маржу и планируют следующий период. Агент показывает расхождение в момент появления, а не через месяц, когда решение уже принято.
Срыв сроков сдачи отчётности
Отчётность сдают в срок, а период закрывают раньше. Когда закрытие упирается в ручные сверки, оно часто уезжает за дату сдачи: часть операций дозакрывают в следующем периоде, а расхождения всплывают уже после. Просрочка с отчётностью тянет за собой вопросы налоговой и риск приостановления операций по счетам по статье 76 Налогового кодекса РФ. Агент держит перед глазами список того, без чего период не закроется, — из-за этого закрытие не «уезжает» незаметно.
Зависимость от конкретного человека
Когда вся логика закрытия держится в голове одного главного бухгалтера, его отпуск или переход на другую работу становится риском для всей отчётности: новый сотрудник видит не регламент, а хаос из таблиц. Агент переносит правила из головы в систему — правила остаются, даже когда меняется человек, а новый специалист получает готовый чек-лист и журнал решений.
Двойная работа и пересборка периода
Ручное закрытие часто означает повторный проход: расхождение нашли поздно — период вернули, пересобрали, переподписали. Каждый возврат — это новый цикл сверок и сдвиг сроков. Агент сводит расхождения в начало закрытия, поэтому пересборка становится исключением, а не нормой.
Сколько часов это возвращает
Часы — уже следствие: они высвобождаются потому, что шаги, которые раньше делали руками, теперь делает агент. Ниже типовой расчёт для бухгалтерии с двумя юрлицами в группе: около 100 контрольных позиций сверки оборотов и сальдо, 120 контрагентов для актов сверки и полный регламент закрытия периода. Цифры намеренно взяты круглыми — это модель на понятных вводных, а не измеренный результат конкретного клиента.
| Показатель | Вручную | С агентом |
|---|---|---|
| Сверка оборотов и сальдо между контурами | 20 ч | 6 ч |
| Акты сверки с контрагентами | 18 ч | 5 ч |
| Разбор расхождений и пояснений | 16 ч | 5 ч |
| Контроль незакрытых операций и «стопперов» | 14 ч | 4 ч |
| Расшифровки и подготовка отчётности | 28 ч | 10 ч |
| Итого в месяц | 96 ч | 30 ч |
Открытая арифметика. Вручную: около 100 контрольных позиций сверки × 12 минут ≈ 20 часов; 120 контрагентов × 8 минут ≈ 16 часов плюс разбор расхождений около 16 часов; контроль незакрытых операций 14 часов; расшифровки и подготовка отчётности 28 часов — итого порядка 96 часов в месяц на главном бухгалтере и заместителях. С агентом остаются проверка и решения — около 30 часов. Экономия — примерно 66 часов в месяц на одном юрлице. При стоимости часа бухгалтера в 800 ₽ это около 53 000 ₽ в месяц; на двух юрлицах группы — порядка 105 000 ₽ в месяц. В первый проект обычно закладывают половину эффекта — около 26 000 ₽ на юрлице, пока правила настраиваются. К этому добавляется то, что деньгами напрямую не измерить: расхождения, не попавшие в отчётность, и штрафы, которые не наступили.
Что остаётся за человеком
Агент готовит и показывает, но не закрывает период и не подписывает отчётность. Границы ответственности стоит зафиксировать прямо.
- Регламентные операции и проводки — за бухгалтером. Агент готовит проект закрытия, но период закрывает и проводки проводит человек.
- Спорные и нестандартные операции идут отдельным списком на решение специалиста: агент не принимает решение там, где нужна квалификация и профессиональное суждение.
- Учётная политика и правила сверки задаются бухгалтерией, а не агентом: агент применяет правила, которые сформулировал бизнес.
- Подпись и сдача отчётности — за сотрудником с соответствующей ролью. У агента нет прав сдавать отчётность от имени компании.
- Работа с налоговыми органами и пояснениями остаётся за человеком: агент готовит данные и черновики, но позицию перед проверкой формулирует специалист.
Как это выглядит на практике
Начинается это не с покупки продукта, а с диагностики: смотрим, какие учётные данные и выгрузки уже есть, где между системами разрыв, какие сверки делаются руками и какие из них закрываются первыми. Для бухгалтерии группы логика та же, что и для финансового контура: увидеть сквозную цепочку от документа до сальдо и отклонения по юрлицам. Названий клиентов и сумм мы не публикуем, а измеренного эффекта «до и после» по таким проектам нет — эффект в статье считается по отраслевым данным и прозрачной модели, а не выдаётся за результат клиента. Похожие контуры в смежных процессах разбирали в материалах про платёжный календарь и дебиторскую задолженность и про консолидацию отчётности с ИИ-агентом.
Как внедрить поэтапно
Начинать с большого проекта не нужно. Порядок такой.
- Собрать данные на месте. Выгрузить обороты и сальдо по счетам, справочники контрагентов и договоров, акты сверки и историю расчётов. Проверить, что нужное есть в одном справочнике, а не в трёх.
- Выбрать один процесс. Обычно это сверка оборотов между контурами по одному юрлицу: самый частый, самый ручной и самый заметный для команды.
- Записать правила. Что считается расхождением, какие счета сверяются в первую очередь, что считается «стоппером» закрытия, кто подтверждает. Правила, живущие в голове, переносятся в документ.
- Запустить пилот на выгрузке. Агент работает с данными системы, но ничего не пишет в неё. Смотрим, насколько его расхождения совпадают с ручными и где он ошибается.
- Включить возврат в систему. Когда список агента сходится с ручным, результат возвращается туда, где работает бухгалтер, — с журналом и списком спорных позиций.
- Расширять по юрлицам и участкам. Следом подключаются акты сверки, внутригрупповые расчёты и расшифровки к отчётности, затем — второе юрлицо группы.
Автоматизация выполняет заранее заданное правило: если условие выполнено — сделай действие. Агент работает с неоднородными данными: читает первичку, выписки, акты и учётные регистры, сопоставляет их между собой и возвращает вывод словами — что с чем не сходится, где расхождение и что предлагается сделать. Правило задаёт человек, а агент применяет его там, где правило в одну строку не записать, и каждый свой вывод объясняет.
Нет. Агент собирает сверки, помечает расхождения, готовит проект закрытия и расшифровки к отчётности, но регламентные операции и подпись остаются за бухгалтером. У агента нет прав менять проводки, проводить документы и сдавать отчётность без подтверждения человека — он готовит данные к решению, а решение принимает специалист с соответствующей ролью.
Обычно хватает того, что уже есть: учётные регистры по счетам, карточки контрагентов и договоры, акты сверки, выписки банка и складские отчёты. Если часть данных живёт в Excel или в другой системе, это не блокирует старт: на первом этапе агент работает с выгрузкой, а чистка справочников идёт параллельно.
Разбор ваших процессов и данных: где именно теряется время при закрытии периода, какие сверки делаются руками, какие данные уже есть в учётной системе и что реально закрывает агент поверх неё. На выходе — понятный план первого этапа, в каком порядке внедрять и чем измерять эффект, без обязательств что-либо покупать.
Четыре числа до и после: сколько рабочих дней идёт закрытие, сколько часов уходит на сверки в месяц, сколько расхождений всплывает уже после сдачи отчётности и сколько операций дозакрывают в следующем периоде. Все эти числа уже есть в системе и журналах, а первый сдвиг видно через два-три закрытых периода.
Агент работает в режиме чтения данных и предлагает результат, но не меняет учёт сам. Доступ настраивается по ролям: агент видит те регистры и документы, которые нужны для сверки. Все выводы и действия попадают в журнал — видно, что агент проверил, что предложил и что подтвердил человек. Запись в учёт и подпись остаются только за сотрудником.
Что в итоге
ИИ не заменяет учётную систему и тем более не закрывает период сам. Он закрывает разрыв между данными, которые уже есть в 1С:Бухгалтерии и 1С:ERP, и решением о закрытии месяца. Сначала это снимает риски — штраф за нарушение правил учёта, ответственность главного бухгалтера, искажение себестоимости и прибыли, срыв сроков отчётности и зависимость от одного человека. Вторым планом приходят часы и деньги: около 66 часов в месяц на юрлице и порядка 105 000 ₽ по группе из двух юрлиц. Проводить операции и подписывать отчётность по-прежнему будет бухгалтер — но закрывать период он будет на проверенных данных, а не на том, что успел свести.
Хотите увидеть этот контур на своих цифрах — начните с бесплатного разбора стратегии внедрения ИИ в компанию. А если выбираете, какие процессы брать первыми, — отдельный разбор про то, что автоматизируют в первую очередь.
Источники
- Сроки закрытия месяца: половина финансовых команд закрывает период за шесть рабочих дней и дольше, в 1–3 дня укладываются 18%, 94% работают в электронных таблицах, и половина называет таблицы главной причиной задержки — опрос финансовых специалистов, Ledge, Month-end close benchmarks 2025.
- Блок расчётов с поставщиками — самый поздний вход в закрытие; независимый разбор отраслевых замеров подтверждает ту же картину распределения сроков — Nexus, Month-end close benchmarks by industry.
- Автоматизация закрытия месяца сокращает сроки на 40–60% и даёт управленческую отчётность примерно на пять дней раньше (данные вендора, не независимое исследование) — Kravlab, автоматизация закрытия месяца (R2R).
- Грубое нарушение требований к бухгалтерскому учёту: 10 000 ₽ за один налоговый период, 30 000 ₽ за несколько, 20% суммы неуплаченного налога, но не менее 40 000 ₽ — статья 120 Налогового кодекса РФ, КонсультантПлюс.
- Ответственность должностных лиц за грубое нарушение требований к бухгалтерскому учёту: 5 000–10 000 ₽, при повторном нарушении 10 000–20 000 ₽ либо дисквалификация от одного года до двух лет — статья 15.11 Кодекса об административных правонарушениях РФ, КонсультантПлюс.
- Приостановление операций по счетам как мера за нарушение сроков и порядка представления отчётности — статья 76 Налогового кодекса РФ, КонсультантПлюс.
- Применение ИИ в финансовом секторе: 84,2% организаций-пользователей ИИ используют обработку текста, 66,2% — интеллектуальную поддержку решений, расходы на программное обеспечение для ИИ 30,5 млрд рублей — обследование Росстата по методологии ИСИЭЗ НИУ ВШЭ (свыше 15 тыс. крупных и средних организаций, 2025 год), ИСИЭЗ НИУ ВШЭ.