Компания вела финансы в 1С:Управление холдингом: консолидация по нескольким юрлицам, бюджеты, казначейство, справочники контрагентов и договоров, выгрузки в банк-клиент. Данные были почти все — включая условия отсрочки по каждому контрагенту и историю оплат. Но сам платёжный календарь собирали руками в Excel, дебиторскую задолженность вели в отдельном реестре, а лимиты по контрагентам держали в голове у казначея и в переписке. Между системой и решением не было слоя, который читает данные и превращает их в понятный вывод: что оплатить сегодня, кого дожать по дебиторке, кто уже вышел за лимит. Ниже — как этот разрыв закрывает ИИ-агент, программа, которая по заданному правилу сама читает документы и данные и выполняет шаги. Сначала — риски, которые перестают срабатывать; деньги и часы идут вторым планом, отдельным расчётом.
Профиль компании в разборе
- Роль: федеральная компания B2B-услуг для корпоративных клиентов: головная организация и несколько юрлиц в группе, собственный расчётный центр
- Штат: около 450 сотрудников, из них финансово-экономическая служба — 18 человек: казначейство 4, контроллинг 6, расчёты с контрагентами 8
- Город: Екатеринбург
- Системы: 1С:Управление холдингом (казначейство, бюджеты, справочники), 1С:ERP (управление ресурсами предприятия), банк-клиент, реестры в Excel
- Что ведём: платёжный календарь группы по юрлицам, дебиторскую задолженность и лимиты по контрагентам
Держать это в ручном режиме удаётся до определённого масштаба. Пока платежей десятки, казначей помнит сроки и условия. Как только счёт идёт на сотни заявок в месяц, а контрагентов — на сотни, память перестаёт работать: заявки приходят из разных юрлиц и подразделений, отсрочки у каждого свои, лимиты согласованы в разных документах и уже менялись. Календарь собирается не из системы, а из писем, звонков и таблиц, и в нём появляются дыры.
При этом цена ошибки в финансах измеряется не только потраченным временем. Просроченный платёж тянет за собой пени и потерю доверия поставщика, недосмотр за дебиторкой превращает её в списание, а незамеченный выход за лимит — в срыв закупки или отгрузки. Ниже разберём, что именно снимает агент и сколько часов и денег возвращает, если поставить его поверх уже работающей системы.
Коротко. Система была и данные в ней были — не хватало слоя, который читает их и превращает в решение. ИИ-агент поверх 1С:Управление холдингом собирает платёжный календарь, ведёт дебиторскую задолженность и следит за лимитами, а последнее слово остаётся за финансистом. С чего начать, подскажет бесплатный разбор стратегии внедрения ИИ в компанию.
Почему платёжную дисциплину видно поздно
Короткий ответ: между учётной системой и решением о платеже нет слоя, который читает данные и делает вывод. Система хранит договоры, лимиты и историю оплат, но не сопоставляет их между собой и не подсказывает, что делать сегодня. Итог — решения принимаются по памяти и в последний момент, а расхождения всплывают, когда платить уже поздно.
Дальше — по порядку: что именно съедает время в процессе, какую работу берёт на себя агент, какие риски это снимает и сколько часов и денег возвращает. В расчётах используются отраслевые данные и прозрачная модель, а не измеренный результат конкретного клиента.
Содержание
- Почему платёжную дисциплину видно поздно
- Что съедает время между заявкой и платежом
- Что делает ИИ-агент поверх системы
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
Что съедает время между заявкой и платежом
Формально процесс выглядит коротким: пришла заявка — деньги ушли. На практике между этими точками стоит длинная цепочка ручных шагов, и каждый из них держится на человеке.
- Сбор заявок из разных мест. Казначейство собирает потребности из писем, чатов и таблиц подразделений, а не из единого реестра, и каждый раз сводит их вручную.
- Проверка условий и сроков. По каждому контрагенту нужно вспомнить отсрочку, найти договор, сверить сумму и убедиться, что срок действительно подошёл, а не был пропущен.
- Сверка с лимитами. Лимит закреплён в решении или приложении, а не в карточке контрагента. Прежде чем платить, казначей ищет, где этот лимит записан, и вручную считает, сколько уже израсходовано в этом периоде.
- Приоритизация при нехватке денег. Когда средств на всё не хватает, очерёдность платежей определяется в спешке, по субъективному порядку, а не по формальным правилам.
- Контроль дебиторки. Долги клиентов живут в отдельном реестре, который обновляют выгрузкой. Пока выгрузка свежая, картина верна; через день она устаревает, и просрочку замечают по звонку или письму.
- Сводка для руководства. К концу дня казначей вручную собирает картину: сколько оплатили, сколько просрочили, кто вышел за лимит. К моменту отчёта данные уже устарели.
Каждый шаг по отдельности выглядит мелочью. Вместе они дают главный эффект: решение принимается не на свежих данных, а на том, что успели собрать. При 600 заявках в месяц на сбор и сверку календаря уходит десятки часов, и почти всё это время уходит не на решения, а на подготовку к ним. Часть этих операций — сверки по счетам, актам и основаниям — мы разбирали отдельно в материале про проверку первичных документов ИИ-агентом.
Что делает ИИ-агент поверх системы
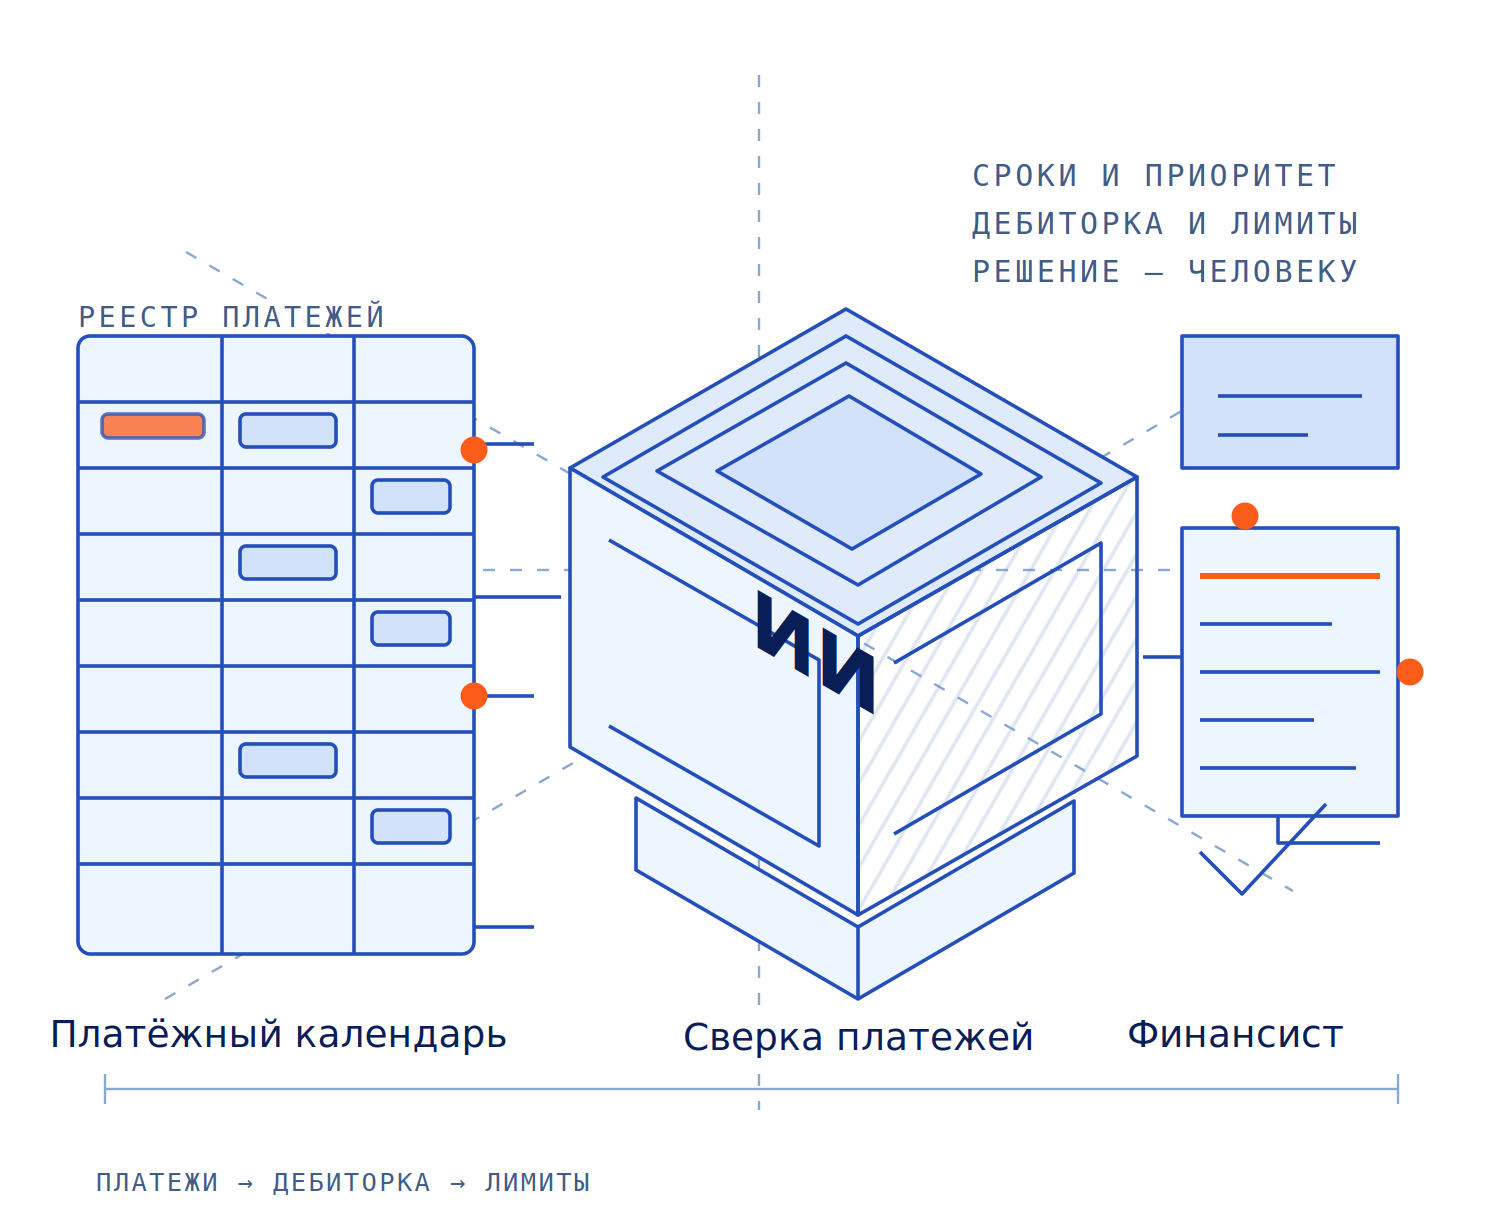
Агент не заменяет 1С:Управление холдингом — что эта система закрывает сама, разбирали в отдельном материале — и не отменяет банк-клиент. Он читает то, что уже лежит в системе и связанных документах, применяет к ним правила компании и возвращает результат обратно — в виде понятного вывода и проекта календаря. Конкретно он делает следующее.
- Собирает заявки в единый календарь. Агент читает заявки на оплату из системы и почты, нормализует их — сумма, получатель, договор, основание, срок — и складывает в один платёжный календарь по юрлицам.
- Проверяет условия по каждому платежу. Сопоставляет заявку с договором и реквизитами: верный ли контрагент, та ли сумма, не дубль ли это уже оплаченного счёта, соответствует ли платёж графику поставки или отгрузки.
- Сверяет с лимитами. Считает, сколько израсходовано по контрагенту и юрлицу за период, и помечает заявки, которые выходят за лимит или приближаются к границе.
- Показывает дебиторскую задолженность свежими данными. Сводит долги клиентов с историей оплат и отгрузок, считает период просрочки и подсказывает, кого нужно дожать сегодня, чтобы деньги пришли раньше.
- Расставляет приоритеты при нехватке средств. Когда денег на всё не хватает, агент предлагает очерёдность по формальным правилам: обязательные платежи, риск пени и срыва, потом остальные.
- Возвращает результат в систему и человеку. Проект календаря и список расхождений ложатся туда, где финансист их ждёт, а спорные позиции идут отдельным списком на подтверждение.
- Ведёт журнал. Каждое действие и каждый вывод остаются в журнале: что агент предложил, что подтвердил человек, что изменилось. Это и доказательная база, и материал для настройки правил.
Какие риски это снимает
Главная ценность агента — не сэкономленные часы, а ситуации, которые перестают срабатывать. Разберём их конкретно, от самого дорогого.
Просрочка по налогам и обязательным платежам
Налоги и взносы с фиксированным сроком — самая безжалостная позиция календаря. За каждый день просрочки начисляются пени: 1/300 ключевой ставки Банка России от суммы недоимки за каждый день (статья 75 Налогового кодекса РФ). При недоимке в нескольких миллионов рублей это тысячи рублей в день и десятки тысяч за месяц — деньги, которые уходят просто потому, что платёж не поставили в календарь вовремя. Агент помечает обязательные платежи отдельным приоритетом и поднимает их наверх при любой нехватке средств.
Просрочка перед поставщиком и пени по договору
Пропущенный платёж поставщику — это штрафные санкции по договору, потеря отсрочки и, что дороже, срыв следующей поставки. По отраслевым данным дебиторская задолженность стала крупнейшим источником «застрявших» денег: в 2025 году разрыв между лучшими и средними компаниями по сроку погашения дебиторки достиг 18 дней, а в дебиторке заморожено около 600 миллиардов долларов (The Hackett Group, 2025). Агент не даёт платежу потеряться в конце списка: он ищет срок в договоре и ставит позицию в календарь заранее.
Просроченная дебиторка превращается в списание
Чем дольше живёт долг клиента, тем меньше шансов его получить. По данным Росстата, просроченная дебиторская задолженность российских организаций на начало 2026 года достигла почти 8,2 триллиона рублей — на 21% больше, чем годом ранее, а её доля в общей дебиторке выросла до 6,4%. Агент считает период просрочки по каждому клиенту ежедневно и подсказывает, с кем работать в первую очередь, пока долг ещё реально вернуть. Крайняя точка этого риска — кассовый разрыв; как предупреждать его заранее, разбирали в материале про кассовый разрыв и ИИ в 1С:Управление холдингом.
Как устроена работа с долгом на уровне документов — от договора и акта до счёта и оплаты, — разбирали отдельно: ИИ для дебиторской задолженности: договор, акт, счёт, оплата.
Незамеченный выход за лимит
Лимит существует, чтобы ограничить риск на одного контрагента. Если его не видно в момент платежа, он не работает: заявка проходит, и превышение обнаруживается уже в отчёте. Агент сверяет каждую заявку с лимитом до оплаты и помечает те, что выходят за границу, — решение принимается осознанно, а не постфактум.
Двойной платёж и оплата не по реквизитам
Повторно оплаченный счёт и платёж по устаревшим реквизитам — типовые ошибки ручной сборки календаря. Возврат денег занимает недели, а иногда они уходят в никуда. Агент сопоставляет заявку с историей оплат и с договором, и дубли отсекаются до отправки в банк.
Зависимость от конкретного человека
Когда весь платёжный календарь и все лимиты держатся в голове одного казначея, его отпуск или переход на другую работу становится риском для всей расчётной дисциплины. Агент переносит правила из головы в систему: правила живут отдельно от человека, а новый сотрудник видит не хаос, а готовый календарь и журнал решений.
Сколько часов это возвращает
Часы — уже следствие: они высвобождаются потому, что шаги, которые раньше делали руками, теперь делает агент. Ниже типовой расчёт для расчётного центра на 600 платёжных заявок в месяц, 250 активных дебиторов и 120 контрагентов под лимитом. Цифры намеренно взяты круглыми — это модель на понятных вводных, а не измеренный результат конкретного клиента.
| Показатель | Вручную | С агентом |
|---|---|---|
| Сбор и сверка платёжного календаря (600 заявок) | 50 ч | 12 ч |
| Проверка дебиторки по контрагентам | 50 ч | 10 ч |
| Контроль лимитов и заявок сверх нормы | 40 ч | 8 ч |
| Сводка и сверка для финотдела | 16 ч | 6 ч |
| Итого в месяц | 156 ч | 36 ч |
Открытая арифметика. Вручную: 600 заявок × 5 минут ≈ 50 часов; 250 дебиторов × 6 минут × 2 проверки в месяц ≈ 50 часов; 120 контрагентов под лимитом × 5 минут × 4 проверки ≈ 40 часов; плюс 16 часов на сводку. С агентом остаётся контроль и решения — около 36 часов. Экономия — примерно 120 часов в месяц на одном юрлице. При стоимости часа финансиста в 750 рублей это около 90 000 рублей в месяц; на трёх юрлицах группы — порядка 270 000 рублей в месяц. Возврат идёт не только часами: своевременные платежи снимают пени, а ранняя работа с дебиторкой сокращает саму сумму замороженных денег.
Что остаётся за человеком
Агент готовит и предлагает, но не подписывает и не платит. Границы ответственности стоит зафиксировать прямо.
- Платёж инициирует и подтверждает человек в банк-клиенте. У агента нет прав двигать деньги.
- Изменение реквизитов и лимитов — только человек. Агент может подсветить расхождение, но не переписать условие.
- Спорные и нестандартные позиции идут отдельным списком на решение финансиста: агент не принимает решение там, где нужна квалификация.
- Подписание сводок и отчётности — за сотрудником с соответствующей ролью.
- Настройка правил приоритизации — за финансовым директором: агент применяет правила, но сами правила задаёт бизнес.
Как это выглядит на практике
Похожий контур мы разбирали на федеральной сети B2B-сервисов: у группы несколько юрлиц и филиалов, а ключевой запрос звучал как «счета → оплаты → отгрузки» — увидеть сквозную цепочку от счёта до отгрузки и отклонения по филиалам. Работа начинается не с покупки продукта, а с диагностической встречи: смотрим, какие данные и отчёты уже есть, где разрыв между учётом и решением, какие контуры можно подключить первыми. Названий клиентов и сумм мы не публикуем, а измеримого эффекта «до и после» по этому проекту пока нет — эффект в статье считается по отраслевым данным и прозрачной модели, а не выдаётся за результат клиента.
Как внедрить поэтапно
Начинать с большого проекта не нужно. Порядок такой.
- Собрать данные на месте. Выгрузить реестр платежей, карточки контрагентов с отсрочками, историю оплат и отгрузок, действующие лимиты. Проверить, что все они в одном справочнике, а не в трёх.
- Выбрать один процесс. Обычно это платёжный календарь по одному юрлицу: самый частый, самый ручной и самый заметный для команды.
- Записать правила. Какие платежи обязательные, как считается лимит, что считается просрочкой дебиторки, кто подтверждает. Правила, живущие в голове, переносятся в документ.
- Запустить пилот на выгрузке. Агент работает с данными системы, но ничего не пишет в неё. Смотрим, насколько его выводы совпадают с ручными и где он ошибается.
- Включить возврат в систему. Когда календарь агента сходится с ручным, результат возвращается туда, где работает финансист, — с журналом и списком спорных позиций.
- Расширять по юрлицам и процессам. Следом подключаются дебиторка, контроль лимитов и сводка для руководства, затем — остальные юрлица группы.
Автоматизация выполняет заранее заданное правило: если условие выполнено — сделай действие. Агент работает с текстом и данными, которые не сведены в правило: читает договор, сравнивает его с реестром платежей, сверяет с лимитом и возвращает вывод словами — что не сходится и что предлагается сделать. Правило пишет человек, агент применяет его к неоднородным данным и объясняет результат.
Нет. Агент готовит платёжный календарь и предложения по очерёдности, показывает расхождения и риски, но платёж инициирует и подтверждает человек в банк-клиенте. У агента нет прав двигать деньги, менять реквизиты и проводить платежи без подтверждения. Всё, что связано с реальным движением средств, остаётся за сотрудником с соответствующей ролью.
Разбор ваших процессов и данных: где сегодня теряются сроки платежей и контроль дебиторки, какие данные уже есть в системе, что реально закрывается ИИ-агентом поверх неё, в каком порядке внедрять и чем измерять эффект. На выходе — понятный план первого этапа, без обязательств покупать что-либо.
Обычно хватает того, что уже есть: реестр платежей, карточки контрагентов с условиями отсрочки, история оплат и отгрузок, утверждённые лимиты. Если часть данных живёт в Excel, это не блокирует старт — на первом этапе агент работает с выгрузкой, а очистка справочников идёт параллельно.
Четыре числа до и после: доля платежей, проведённых в срок, средний период просрочки дебиторки, число выходов за лимит и часы финансовой службы на сбор и сверку календаря. Все они уже есть в системе, а первые изменения видно через две-три недели пилота.
Что в итоге
ИИ не заменяет учётную систему и тем более не управляет деньгами сам. Он закрывает разрыв между данными, которые уже есть в 1С:Управление холдингом, и решением, которое каждое утро принимает финансист. Сначала это снимает риски — просрочку по налогам и поставщикам, списание дебиторки, незамеченный выход за лимит и двойной платёж. Вторым планом приходят деньги и часы: около 120 часов в месяц на юрлице и порядка 270 000 рублей на группе из трёх юрлиц. Платить и подписывать по-прежнему будет человек — но решать он будет на свежих данных, а не на том, что успел собрать.
Хотите увидеть этот контур на своих цифрах — начните с бесплатного разбора стратегии внедрения ИИ в компанию. Если вы финансовый директор и выбираете, какие процессы брать первыми, — отдельный разбор про то, что автоматизируют в первую очередь. А сквозную цепочку между юрлицами — сверку данных группы — разбирали в материале про консолидацию отчётности с ИИ-агентом. А когда объектов несколько и разрыв возникает по датам, это разобрано отдельно — платёжный календарь по нескольким объектам.
Источники
- Сроки погашения дебиторки и объём денег в оборотном капитале (разрыв 18 дней между лучшими и средними компаниями, около $600 млрд в дебиторке): The Hackett Group, 2025 Working Capital Survey
- Зависимость скорости превращения выручки в деньги от автоматизации (у лучших организаций на 85% меньше просроченных дней, на 89% больше автоматизации зачисления платежей), $1,94 трлн в оборотном капитале крупнейших компаний: The Hackett Group, 2026 North American Working Capital Survey
- Прогнозирование денежных потоков — самая сложная задача казначейства; 38% называют приоритетом управление возможностями и рисками ИИ, 35% — автоматизацию ручных процессов: AFP 2026 Treasury Benchmarking Survey, PNC Bank
- Просроченная дебиторская задолженность организаций почти 8,2 трлн рублей на январь 2026, +21% за год, доля просрочки 6,4% (данные Росстата, публикация РБК): Proбанкротство
- 39% российских компаний столкнулись с неплатежами в III квартале 2025 года, 68% сокращали расходы (данные РСПП): Argument
- Пени за каждый день просрочки налога — 1/300 ключевой ставки от суммы недоимки: Налоговый кодекс РФ, статья 75 «Пеня»