В производственно-торговой компании уже работали 1С:Бухгалтерия 3.0 и 1С:ERP (Enterprise Resource Planning — управление ресурсами предприятия), документы с контрагентами ходили по электронному документообороту (ЭДО) через оператора, банк-клиент сводил платежи автоматически — но каждая входящая первичка, сверка с договором и разбор расхождений оставались ручными, а закрытие периода держалось на нескольких людях.
Профиль компании в разборе
- Роль: производственно-торговая компания, три юрлица в одной группе
- Штат: около 430 сотрудников, из них 9 человек в бухгалтерии (главный бухгалтер, два заместителя, шесть специалистов)
- Город: Екатеринбург
- Системы: 1С:Бухгалтерия 3.0, 1С:ERP, электронный документооборот с контрагентами, банк-клиент
- Что ведём: входящую первичку, сверки с контрагентами и расхождения до закрытия периода
Что реально берёт на себя ИИ в бухгалтерии
ИИ в бухгалтерии — это программа, которая по заданному правилу сама читает входящие документы, сверяет реквизиты, суммы и количество с договором, заявкой и данными учёта, помечает расхождения и готовит черновик действия. Проводит операции, подписывает отчётность и отвечает за учёт по-прежнему человек. Начать можно с бесплатного разбора стратегии внедрения ИИ в компанию.
Содержание
- Почему расхождения видно поздно
- Что съедает время между документом и закрытием периода
- Что делает агент поверх учётной системы
- Какие риски это снимает
- Сколько часов это возвращает
- Где границы измерения эффекта
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
Первичный учётный документ — это бумага или электронный файл, который фиксирует факт хозяйственной жизни: поставку, услугу, отгрузку. Пока документ один, с ним всё понятно. Проблема начинается, когда в месяц их сотни: один и тот же поставщик, разные цены, разные отсрочки, разные юрлица группы, и в учёт попадает то, что успели проверить, а не то, что проверили внимательно.
Дальше разберём по шагам: как устроен маршрут документа, что именно передаётся агенту, чем измеряется эффект и где проходит граница ответственности. Всё, что ниже, — обезличенная рамка проекта и открытая арифметика; чужих «до/после» без источника в статье нет.
Почему расхождения в первичке видно поздно
Учётная система хранит результат проверки, но не саму проверку. В 1С попадает уже проведённый документ: если сумма в счёте-фактуре не совпала с договором, а специалист этого не заметил, система покажет ровную картину — данные-то сходятся между собой.
Между учётной системой и решением о проведении документа нет слоя, который сравнивает документ с его основанием: договором, заявкой, спецификацией, поступлением денег. Этот слой и держится на людях.
Как это выглядит по факту. Документ приходит по электронному документообороту, его открывают, сверяют глазами с договором, ставят в учёт, подшивают. Расхождение находят не тогда, когда оно появилось, а когда оно уже мешает: срок оплаты прошёл, период закрывается, контрагент требует оплатить не то, что вы согласовали.
Чем больше юрлиц и контрагентов, тем дороже позднее обнаружение. У одного поставщика в группе из трёх юрлиц цена в счёте может отличаться от договора: кто-то получил скидку на объём, а документы пришли на общую прайсовую. Заметить это в момент поступления дешево, в конце квартала — уже переписка, корректировочные документы и объяснения.
Что съедает время между документом и закрытием периода
Маршрут документа выглядит безобидно: каждый шаг — минуты. Вопрос в количестве повторов. По данным исследования финансовых команд, которое опубликовала Ledge (опрос 2025 года), половина команд закрывает месяц дольше недели, только 18% укладываются в три рабочих дня, а на одну только сверку денежных средств уходит 20–50 часов в месяц; 94% команд по-прежнему работают в электронных таблицах.
Шаги, которые съедают время, одинаковы почти в любой компании:
- Приём и регистрация. Документ скачивают из электронного документооборота, проверяют, что это тот контрагент и то юрлицо.
- Формальная проверка. Реквизиты, даты, наименования, налог на добавленную стоимость (НДС): очевидные дефекты ищут глазами.
- Сверка с основанием. Цены, количество, условия отсрочки — против договора, спецификации или заявки отдела снабжения.
- Проверка на дубли и повторные документы. Один и тот же акт может прийти дважды: бумагой и электронно.
- Разбор расхождений. Самая дорогая часть: нужно понять, кто прав — документ или договор, и что делать.
- Акты сверки и переписка. С контрагентом сверяют сальдо, расхождения закрывают письмами.
- Подготовка к закрытию периода. Собирают список незакрытых позиций и решают, что проводить, а что уточнять.
- Пояснения и расшифровки. Если в отчётности есть расхождения, их нужно объяснить письменно и в срок.
Ни один шаг не выглядит тяжёлым. Но 4 минуты на документ в 900 документах — это 60 часов в месяц, то есть почти половина рабочего времени одного специалиста. Именно поэтому «мы это и так проверяем» и «у нас на это уходит полдня каждый день» спокойно уживаются в одной и той же бухгалтерии.
Что делает ИИ-агент поверх учётной системы
Агент не заменяет учётную систему и не «улучшает» её. Он встаёт в разрыв между документом и проведением: читает то, что уже пришло, сверяет с тем, что уже есть в системе, и возвращает результат в тот же маршрут — списком, карточкой и черновиком.
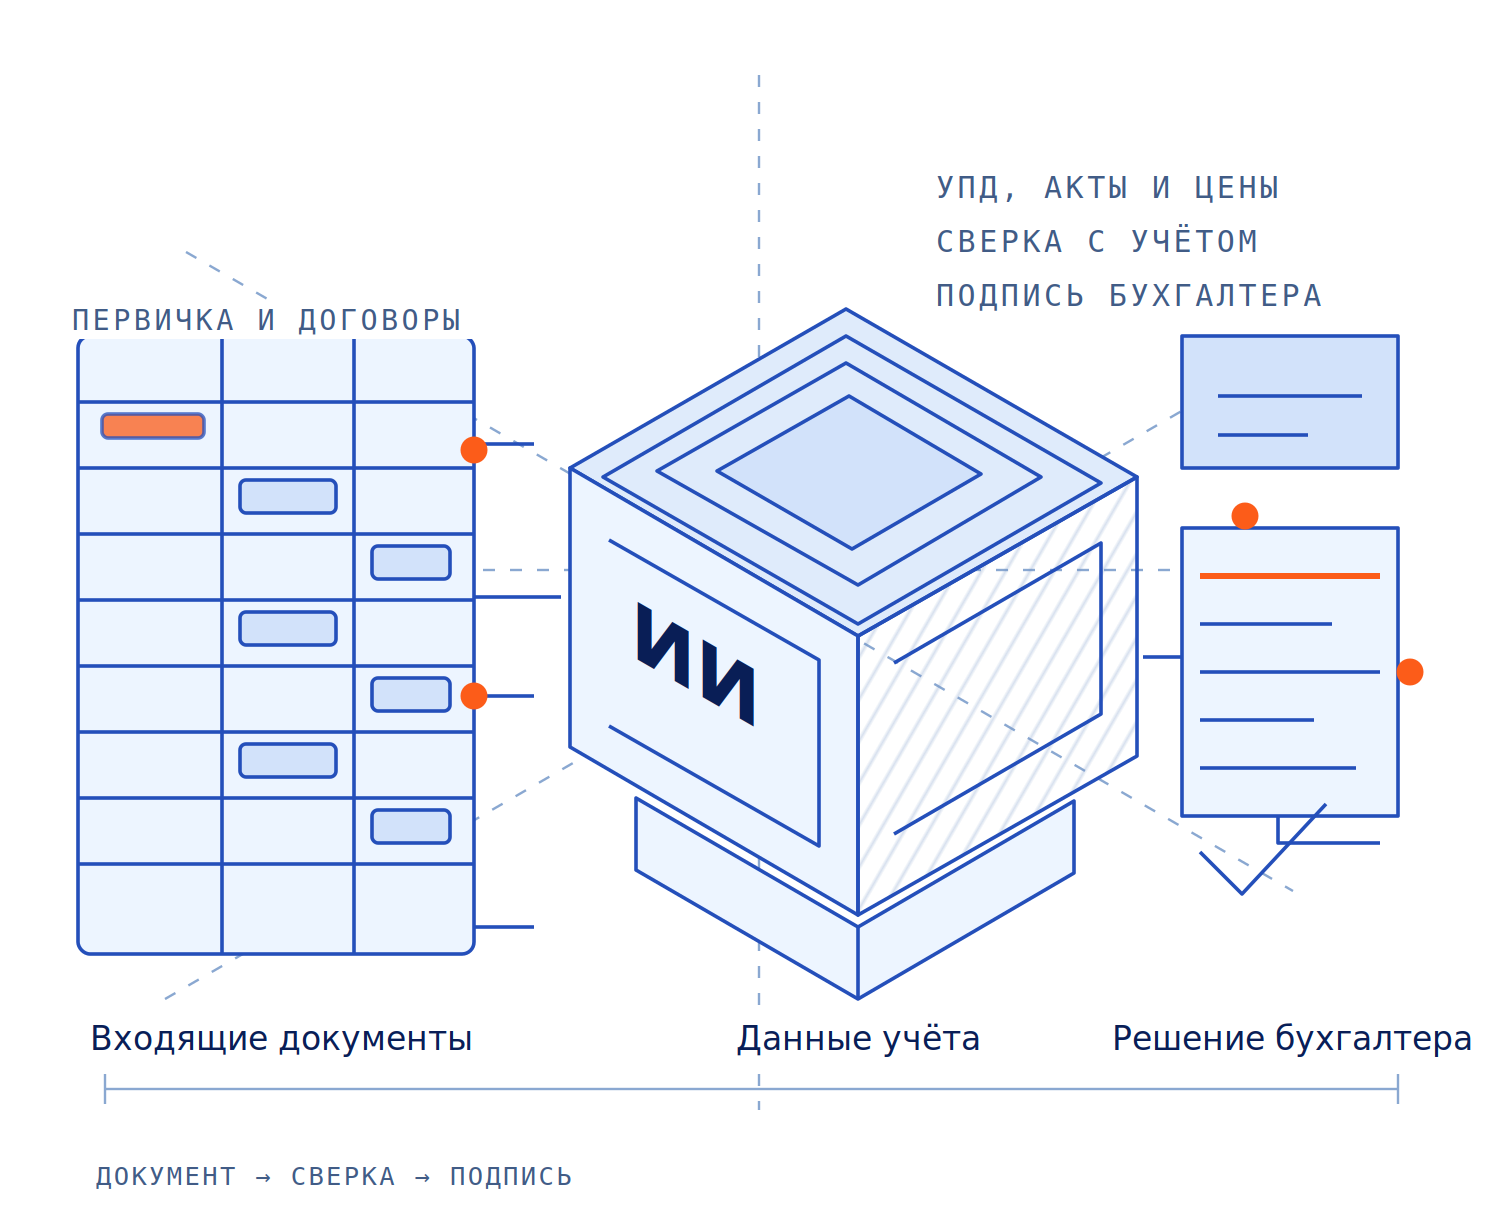
- Читает входящий документ. Забирает файл из электронного документооборота или из папки, распознаёт реквизиты, табличную часть, суммы и НДС — и сохраняет то, что прочитал, а не вывод.
- Сверяет с основанием. Сопоставляет позиции документа с договором, спецификацией, заявкой и историей закупки у этого контрагента: цена, количество, срок оплаты, реквизиты, юрлицо.
- Сравнивает с учётом. Проверяет, нет ли дубля, не проведён ли документ раньше, совпадает ли сумма с поступлением денег или отгрузкой по цепочке «счёт → оплата → отгрузка».
- Помечает расхождения списком. Не «есть проблема», а конкретика: позиция, ожидаемое значение, фактическое, отклонение в рублях и процентах, предполагаемая причина.
- Готовит черновик действия. Проект письма контрагенту, проект пояснения, запись в журнал — в том виде, который остаётся человеку на проверку.
- Ведёт журнал. Каждое действие агента, источник данных и результат подтверждения фиксируются: видно, что он прочитал, с чем сверил и что предложил.
- Возвращает результат в систему. Список расхождений и карточки попадают туда, где работает бухгалтерия, — в задачи, в 1С или в файл отчёта, а не в отдельный «интерфейс агента».
Расхождение, найденное в момент поступления, стоит минуту на разбор. То же расхождение, найденное при закрытии периода, — это уже переписка, корректировки и объяснения. Разница не в интеллекте специалиста, а в моменте обнаружения.
Какие риски это снимает
Требование налоговой и доначисление
Налоговая сверяет данные автоматически: расхождение между вычетами покупателя и продавца видно на уровне деклараций, и по нему приходит требование о пояснениях. Если расхождение подтверждается, речь идёт уже не о пояснении, а о штрафе.
Грубое нарушение правил учёта доходов и расходов по статье 120 Налогового кодекса — это штраф 10 000 ₽, если нарушение допущено в течение одного налогового периода, и 30 000 ₽, если более одного. Если нарушение привело к занижению налоговой базы — 20% суммы неуплаченного налога, но не менее 40 000 ₽. Это штраф за состояние учёта, а не за недобросовестность: он приходит по факту кривой первички.
Сам процесс становится предсказуемее не потому, что документов стало меньше, а потому, что расхождения видны до сдачи отчётности — когда их ещё можно закрыть корректировочным документом, а не объяснением.
Персональная ответственность специалиста
Отдельная линия ответственности — у должностных лиц. Статья 15.11 Кодекса об административных правонарушениях за грубое нарушение требований к бухгалтерскому учёту предусматривает штраф на должностное лицо от 5 000 до 10 000 ₽, а при повторном нарушении — от 10 000 до 20 000 ₽ либо дисквалификацию на срок от одного года до двух лет.
Здесь эффект агента не в том, что он «круче главного бухгалтера», а в том, что он проверяет каждую строку каждого документа и оставляет след проверки. Когда спор идёт о конкретной сумме, важно, что можно предъявить: список расхождений с датами и источником, а не память одного человека.
Срыв сроков и переделки закрытия
Позднее обнаружение расхождения почти всегда означает возврат части работы: пересборку акта сверки, корректировочные документы, повторные проводки, пересчёт сумм. По отраслевым замерам это самая недооценённая часть работы бухгалтерии — не первичный ввод, а переделка уже сданного.
Риск усиливается в группе из нескольких юрлиц: закрытие каждого подразделения зависит от одних и тех же людей, и задержка в одном месте тянет весь календарь. Агент снимает не саму переделку, а её причину — позднее обнаружение.
Спор с контрагентом без доказательств
Без сверки и подтверждающих документов спор о сумме превращается в вопрос «кто помнит, как договорились». Это напрямую касается денег: неоплаченный и неотгруженный объём висит в учёте, а подтвердить его нечем.
Агент собирает доказательную базу попутно: что пришло, что сверено, что подтверждено, когда и кем. Это тот же принцип, что и в разборе проверки договоров: сначала сигнал, потом решение, и на каждом шаге — след.
Зависимость от конкретного человека
Пока правила сверки живут в голове специалиста, отпуск, больничный или уход делают закрытие периода непредсказуемым. Агент превращает их в явные правила: что с чем сверяем, что считаем критичным, что делаем при расхождении. Правила можно передать, память — нет.
Сколько часов это возвращает
Часы — уже следствие. Сначала процесс перестаёт терять расхождения, и только потом из маршрута уходят ручные повторы. Ниже — типовая арифметика для компании с тремя юрлицами, 900 входящими документами в месяц и 140 активными контрагентами. Цифры — расчётная модель на этих вводных, а не чей-то результат.
| Показатель | Вручную | С агентом |
|---|---|---|
| Проверка входящего документа, минут на документ | 4 | 1,5 |
| Сверка с контрагентами, часов в месяц | 14 | 5 |
| Разбор расхождений, часов в месяц | 22 | 8 |
| Пояснения и расшифровки, часов в месяц | 9 | 3 |
| Итого часов в месяц | 105 | 38,5 |
| Деньги при стоимости часа 900 ₽ | 94 500 ₽ | 34 650 ₽ |
Арифметика открытая. Проверка входящего документа: 4 минуты × 900 документов = 3 600 минут, то есть 60 часов. Сверка с контрагентами: 6 минут на контрагента × 140 = 14 часов. Разбор расхождений и подготовка пояснений — 22 и 9 часов соответственно. Итого 105 часов в месяц.
С агентом на подтверждение прочитанного уходит 1,5 минуты на документ: 22,5 часа вместо 60. Список расхождений уже собран, поэтому разбор занимает 8 часов вместо 22, а пояснения — 3 часа вместо 9. Итого 38,5 часа.
Экономия — около 66 часов в месяц, это почти 60 000 ₽ при стоимости часа 900 ₽. Для 1 500 документов в месяц та же модель даёт около 145 часов вручную против 53,5 часа с агентом, то есть порядка 82 000 ₽ в месяц. Стоимость часа здесь — оценочная величина: подставьте свою, порядок сохранится.
Отдельно стоит сказать про деньги, которые не экономятся, а не теряются: НДС по документу с расхождением, оплата по цене, которую не согласовывали, штраф по статье 120 Налогового кодекса. Эти суммы не входят в таблицу, потому что их размер зависит от конкретного случая, — но именно они обычно дороже сэкономленных часов.
Где границы измерения эффекта
Цифры выше — модель, и у неё есть границы, о которых честнее сказать сразу.
- Период замера. Пилот считается не меньше 30 дней и на одном участке: за неделю видно только, что чтение документов работает, а не сколько часов освободилось.
- Исходная метрика обязательна. Без замера «до» — минут на документ, часов на сверку, числа расхождений до закрытия периода — сравнивать не с чем, и эффект превращается в ощущение.
- Стоимость часа — оценочная. 900 ₽ в расчёте выше — средняя по рынку для этой роли; подставьте свою, порядок цифр не изменится, изменится сумма.
- Не входят в таблицу. Экономия на сложных разборах с юристами, стоимость доначислений и штрафов, эффект от того, что расхождение найдено раньше, а не позже, — это отдельные статьи, которые считаются по факту, а не в модели.
- Границы процесса. Агент работает с документами и данными, которые есть в системе. Если правило сверки не сформулировано или данные приходят не в электронном виде, сначала придётся привести это в порядок — и это часть проекта, а не «настройка за один вечер».
Чего агент в бухгалтерии не делает
Агент не подписывает документы и отчётность, не меняет учётную политику, не проводит операции с расхождениями без подтверждения, не получает права на платежи, не работает с документами, которые не может прочитать, и не берёт на себя ответственность за учёт. Всё, что связано с юридическими последствиями, остаётся человеку — и это не ограничение технологии, а условие доверия к процессу.
Что остаётся за человеком
Граница проходит не по сложности документа, а по ответственности за решение.
- Учётная политика и правила. Что считать доходом, как распределять расходы, какие расхождения критичны — решает человек, и агент работает по этим правилам, а не вместо них.
- Оценка спорных операций. Если документ противоречит договору, а поставка фактически была, решение о проведении принимает специалист.
- Подпись и отчётность. Агент не подписывает и не сдаёт отчётность: подпись — действие с юридическими последствиями.
- Разговор с контрагентом. Переписку по спорной сумме ведёт человек: агент готовит черновик и факты.
- Доступы и права. Агенту дают только чтение документов и справочников; права на изменение учёта и на платежи он не получает.
- Проверка сомнительного. Плохой скан, рукописная правка, нестандартная форма — такие документы уходят человеку списком, а не проводятся автоматически.
- Ответственность. За учёт и отчётность отвечает организация и её должностные лица, а не программа.
Как это выглядит на практике
У нас это выглядит так. На входе — группа компаний с несколькими юрлицами и филиалами, где учёт живёт в 1С, документы ходят по электронному документообороту, а управленческую картину собирают в таблицах руками. Запрос от владельца процесса был конкретный: нужны выборки по цепочке «счёт → оплата → отгрузка», отклонения по филиалам и понятный список того, что не сходится.
Работа начинается с диагностики: мы смотрим, какие документы приходят, кто и что с ними делает, где расходятся данные, какие правила сверки существуют и какие держатся только на опыте конкретного специалиста. Дальше фиксируем правила: что с чем сверяем, что считаем критичным, что делаем при расхождении. После этого агент собирается под эти правила, а не «в общем виде».
Затем — пилот на одном участке и одном юрлице. Измеряем не «внедрили или нет», а конкретные величины: минут на документ, часов на сверку, число расхождений, найденных до закрытия периода. По итогам пилота видно, куда расширять контур, а где правило требует переработки. Такой же подход мы используем в консолидации отчётности и в проверке договоров — система остаётся, агент работает поверх неё, результат возвращается в тот же контур.
Как внедрить поэтапно
- Разбор процесса. Бесплатный разбор стратегии внедрения ИИ в компанию: смотрим маршрут документа и считаем, где и сколько часов теряется.
- Карта данных. Фиксируем, откуда агент берёт документы, с чем сверяет и куда возвращает результат.
- Правила сверки. Описываем словами то, что сейчас делает специалист: сверка цены, количества, реквизитов, дублей, сроков.
- Пилот. Один вид документов, одно юрлицо, 30 дней работы: агент читает, сверяет, помечает, человек подтверждает.
- Замер. Считаем те же величины, что и до пилота: минут на документ, часов на сверку, число найденных расхождений, срок закрытия периода.
- Расширение и контроль. Добавляем юрлица и виды документов, настраиваем права только на чтение и журнал действий, оставляем подтверждение человеком на критичных шагах.
Нет. Агент читает документы, сверяет их с договорами, заявками и учётом, готовит черновики действий и помечает расхождения. Учётная политика, оценка спорных операций, подпись и сдача отчётности остаются за специалистом: за эти решения отвечает человек, а не программа.
Чаще всего на плохих сканах, рукописных правках и нестандартных формах контрагентов: распознавание может перепутать сумму или номер. Поэтому агент не проводит документ сам, а показывает, что именно он прочитал и с чем сверил, — сомнительные позиции уходят человеку отдельным списком.
Отвечает организация и её должностные лица: ответственность за ведение учёта и отчётность с программы не снимается. Агент снижает число ошибок за счёт повторяемой проверки каждой строки, но решение о проведении операции остаётся за бухгалтером.
Стоимость складывается из трёх частей: настройка чтения документов под ваши формы, правила сверки с учётом и система контроля. Пилот на одном участке — это несколько недель работы; точную смету дают после разбора процесса, потому что она зависит от числа юрлиц и видов документов.
Разбираем ваш процесс: какие документы приходят, кто и что с ними делает, где появляются расхождения и сколько часов это занимает. На выходе — карта процесса, список сценариев для агента и порядок внедрения с оценкой сроков и стоимости.
Чаще всего да: агент работает с данными, которые уже есть в системе и в электронном документообороте, через штатные интерфейсы. Доработки нужны, если правила сверки нигде не зафиксированы и существуют только в голове специалиста.
Что в итоге
Риски снимаются первыми: расхождения перестают доходить до отчётности и превращаться в требования, штрафы по статье 120 Налогового кодекса и персональную ответственность по статье 15.11 Кодекса об административных правонарушениях; споры с контрагентами получают доказательную базу; закрытие периода перестаёт зависеть от одного человека. Деньги и часы — следом: около 66 часов в месяц в типовом расчёте, порядка 60 000 ₽ при стоимости часа 900 ₽, и это без учёта сумм, которые просто не теряются.
ИИ в бухгалтерии — это не про замену специалиста, а про момент обнаружения ошибки. Система уже есть, документы уже электронные, правила уже сформулированы людьми. Агент добавляет к этому то, чего не хватало: проверку каждой строки каждого документа, список расхождений и след каждого решения.
Источники
- Стоимость обработки одного счёта: средняя 10,18 доллара, у лучших команд 2,36 доллара, у нижнего квартиля от 25 долларов; доля обработки без участия человека 38,3% против 96,3% и среднее время 11,6 дня — исследование Ardent Partners «State of ePayables» в разборе Medius.
- Закрытие месяца: 18% команд укладываются в три дня, половина — дольше недели, сверка денежных средств 20–50 часов в месяц, 94% команд работают в таблицах — Ledge, Month-end close benchmarks.
- Доля электронных счётов-фактур в России: 64% в 2025 году против 9% в 2020 году, данные Федеральной налоговой службы (ФНС) — публикация «Клерка».
- Применение ИИ в финансовом секторе: 84,2% организаций-пользователей ИИ используют обработку текста, 66,2% — интеллектуальную поддержку решений; расходы на программное обеспечение для ИИ 30,5 млрд рублей — обследование Росстата по методологии ИСИЭЗ НИУ ВШЭ (свыше 15 тыс. крупных и средних организаций, 2025 год), ИСИЭЗ НИУ ВШЭ.
- Штраф за грубое нарушение правил учёта: 10 000 ₽ за один налоговый период, 30 000 ₽ за несколько, 20% суммы неуплаченного налога, но не менее 40 000 ₽ — статья 120 Налогового кодекса РФ, КонсультантПлюс.
- Ответственность должностных лиц за грубое нарушение требований к бухгалтерскому учёту: 5 000–10 000 ₽, при повторном нарушении 10 000–20 000 ₽ либо дисквалификация от одного года до двух лет — статья 15.11 Кодекса об административных правонарушениях РФ, КонсультантПлюс.
Ещё по теме: консолидация отчётности в 1С:Управление холдингом, ИИ в аудите: выборка, сверки и доказательства, проверка договоров: ИИ-агент в 1С:Документооборот, ИИ в закупках: сверка заявок и договоры, ИИ в документообороте: 9 операций, кассовый разрыв в 1С:Управление холдингом, ИИ для финансового директора и топ-5 программ с ИИ для финансов. А про закрытие месяца и сверки до отчётности — в отдельном разборе: ИИ в бухгалтерии: закрытие месяца.