Компания уже вела финансы в 1С:Управление холдингом — с бюджетированием, казначейством и платёжным календарём, заявками на расходование денежных средств и лимитами по юридическим лицам. Данные были, регламенты описаны, маршруты визирования настроены. Но разрыв всё равно обнаруживался поздно: календарь в системе один, а решения по нему принимаются по конкретному счёту и дате, а ещё нужно помнить про поступления от филиалов, сроки оплаты по договорам и обязательные платежи. В итоге дефицит чаще всего выясняется за день-два до платежа — когда вариантов уже нет: либо сдвигать чужие обязательства, либо брать дорогие деньги. Ниже — как поверх уже работающего казначейства это закрывает ИИ-агент: программа, которая по заданному правилу сама сопоставляет план платежей с ожидаемыми поступлениями и приносит казначею готовый разбор разрыва. Первый эффект здесь — риски, которые перестают срабатывать: просрочка критического платежа, вынужденный дорогой кредит, пени и штрафы по договорам, остановка отгрузок поставщиком и решения по остатку без картины по филиалам. Часы и деньги идут вторым планом и считаются отдельно.
Профиль компании в разборе
- Роль: федеральная сеть в B2B-сервисах, филиальная структура и несколько юридических лиц
- Штат: около 900 сотрудников
- Город: Москва, управляющая компания; филиалы в регионах
- Системы: «1С:Управление холдингом» (бюджетирование, казначейство, платёжный календарь), «1С:ERP Управление предприятием» (ERP, Enterprise Resource Planning — управление ресурсами предприятия), банковские выписки, управленческая отчётность по филиалам
- Что ведём: платёжный календарь на две недели и контроль кассового дефицита по юридическим лицам
Кассовый разрыв почти никогда не выглядит как катастрофа. Сначала это сдвинутый на день платёж поставщику, потом перенос оплаты по договору, затем письмо от контрагента с просьбой ускорить поступление. Компания продолжает работать, но становится зависимой от доброй воли партнёров и от одного человека, который держит картину в голове. Именно поэтому в казначействе важна не строгость контроля расходов, а скорость, с которой дефицит превращается из «денег на дату не хватает» в «принято решение, что делаем».
И это общая точка роста, а не частный случай. По опросу Банка России о применении искусственного интеллекта, который приводит регулятор в докладе 2025 года, финансовые организации чаще всего связывают ИИ со снижением операционных затрат — 84% респондентов, и с оптимизацией процессов управления рисками — 70%. А вот самый близкий к нашей теме участок — прогнозирование и аналитика — оказался самым редким: ИИ-агенты там применяют или тестируют лишь 4% опрошенных. Проще говоря, дефицит денег — та задача, где ИИ нужнее всего и где его меньше всего.
Коротко
ИИ-агент читает платёжный календарь, заявки на платежи, лимиты и данные по остаткам в 1С:Управление холдингом, сопоставляет их с ожидаемыми поступлениями и показывает кассовый разрыв в тот день, когда он появляется: по конкретной дате, юридическому лицу и получателю. Решение по платежу, приоритет между контрагентами и подпись — по-прежнему за казначеем и финансовым директором.
Содержание
- Почему дефицит денег виден поздно
- Что съедает время между сигналом и решением
- Что делает ИИ-агент поверх казначейства
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Почему дефицит денег виден поздно
Платёжный календарь отвечает на вопрос «что и когда нужно оплатить», а решение принимается по другому вопросу: «хватит ли денег на этом счёте в этот день». Между этими двумя вопросами обычно нет данных.
Причина первая — итог по группе вместо картины по счёту. Сводный отчёт показывает ликвидность в целом, а разрыв возникает у конкретного юридического лица на конкретную дату: там, где деньги нужны сегодня, их нет, а на соседнем счёте в это же время остаток лежит без движения. Свести это вручную — работа казначея.
Причина вторая — сторона поступлений. Платежи обычно расписаны точнее, чем поступления: ожидаемые деньги зависят от дисциплины покупателей, сроков отгрузок и подписанных документов. По данным интегратора 1С в области казначейства, типовая автоматизация строится вокруг платёжного календаря и бюджетирования доходов и расходов, причём одной из заявленных целей прямо названо снижение кассовых разрывов и не вовремя сделанных платежей. То есть задача признана рабочей — вопрос только в том, насколько быстро сигнал доходит до человека.
Причина третья — стоимость ошибки растёт вместе со сроками. Просрочка платежа — это не только испорченные отношения: по статье 395 Гражданского кодекса неисполнение денежного обязательства означает уплату процентов за пользование чужими денежными средствами. Чем позже дефицит замечен, тем меньше остаётся вариантов: сдвинуть неприоритетный платёж, ускорить поступление, разделить сумму — или заплатить проценты.
Отдельно стоит сказать про осторожность, с которой ИИ заходит именно в эту задачу. По тому же опросу Банка России, 43% организаций назвали барьером сложность оценки экономического эффекта от внедрения, а 55% сообщили о наличии внутренних ограничений на использование определённых видов ИИ. Для казначейства это означает простое правило: контур должен быть объяснимым и с журналом, а права агента — только на чтение и сопоставление.
Что съедает время между сигналом и решением
Если разложить путь от «на дату не хватает» до «решение принято и оформлено», картина повторяется:
- Сбор плана платежей. Что заявлено, по каким договорам, с какими сроками и приоритетами. Данные есть в системе, но собрать их по счёту и дате — ручная работа.
- Сбор ожидаемых поступлений. Что и когда должно прийти от филиалов и покупателей; насколько реальны эти даты.
- Сверка по юридическим лицам. Где деньги есть, где их нет, как это сходится между юрлицами одного холдинга.
- Поиск последствий. Что будет, если сдвинуть этот платёж: пени по договору, остановка отгрузок, потеря скидки, разговор с поставщиком.
- Проверка лимитов и обязательных платежей. Зарплата, налоги, кредиты — то, что сдвигать нельзя.
- Варианты решения. Сдвинуть, разделить, ускорить поступление, использовать краткосрочный инструмент. Варианты считаются в голове, потому что на расчёт нет времени.
- Оформление и проверка исполнения. Что решили, что оплатили, что осталось. Держать в голове все открытые решения по нескольким юрлицам невозможно.
Каждый пункт выглядит мелочью, вместе они дают ту самую задержку: к моменту решения дефицит уже превратился в факт, а не в задачу с вариантами.
Что делает ИИ-агент поверх казначейства
Агент не заменяет казначейство и не проводит платежи. Он подключается к системе, работает с тем, что в ней уже есть, и возвращает результат туда же.
- Читает платёжный календарь. План платежей по датам, статьям, договорам и юридическим лицам — то, что уже ведётся в системе.
- Читает заявки и лимиты. Заявки на расходование денежных средств, маршруты визирования, установленные лимиты и остатки на счетах.
- Сопоставляет с поступлениями. План платежей против ожидаемых поступлений по каждому счёту и дате — там, где появляется разрыв.
- Считает последствия. Что означает сдвиг конкретного платежа: пени по договору, остановка отгрузок, нарушение обязательного платежа.
- Готовит разбор. В одном месте: на какую дату, по какому юрлицу, сколько не хватает, какие варианты есть и чем они отличаются.
- Возвращает результат в систему. Разбор и статус появляются там, где казначей и финансовый директор и так работают каждый день.
- Ведёт журнал. Любой вывод объясним: на каких заявках, остатках и сроках он построен. Это основание и для внутреннего разбора, и для аудита.
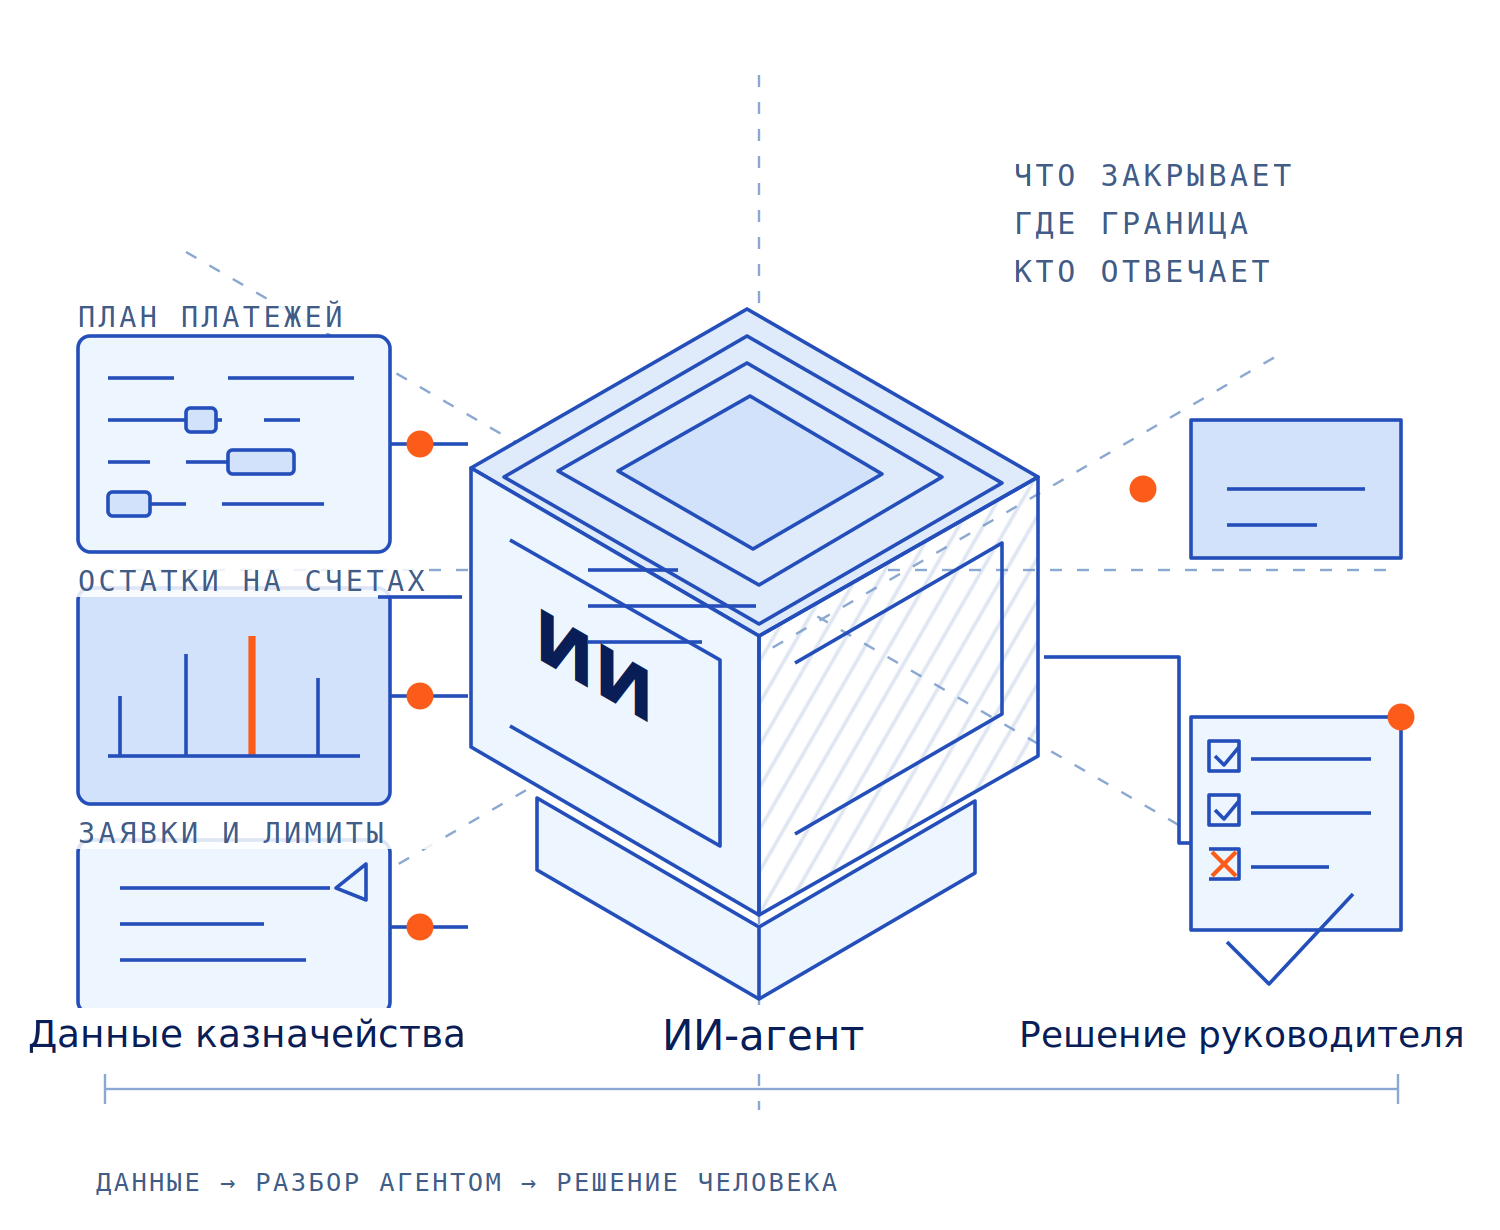
Меняется не учёт, а горизонт: разрыв становится видно за дни до платежа, когда решения ещё есть, а не в день оплаты. Управляемость растёт не потому, что кто-то стал строже лимитировать расходы, а потому что план платежей и поступления наконец сходятся автоматически.
Какие риски это снимает
Экономия часов — не главный аргумент. Ставка выше: пропущенный дефицит запускает обязательства, которые срабатывают одновременно и стоят дороже, чем сам платёж.
Просрочка критического платежа
Зарплата, налоги, платежи по кредитам — то, что нельзя сдвинуть без последствий. По статье 395 Гражданского кодекса неисполнение денежного обязательства означает уплату процентов за пользование чужими денежными средствами, а по налоговым срокам добавляются пени. Ранний сигнал даёт время найти деньги или перераспределить неприоритетные платежи.
Вынужденный дорогой кредит
Когда разрыв обнаружен за день до платежа, остаётся один быстрый инструмент — короткие деньги, и их цена определяется рынком, а не вашим планом. Разница между плановым финансированием и вынужденным овердрафтом на несколько дней — прямая потеря, которой можно было избежать, увидев разрыв раньше.
Пени и штрафы по договорам
Просрочка платежа поставщику почти всегда описана в договоре: пени за каждый день, штраф за нарушение срока, лишение скидки за раннюю оплату. Это измеримые деньги, и они тем больше, чем позже принято решение.
Остановка отгрузок и срыв своих обязательств
Поставщик, которому не заплатили, приостанавливает следующие отгрузки. Дальше по цепочке — срыв производственного графика и своих обязательств перед покупателем. Кассовый разрыв перестаёт быть финансовой темой и становится операционной.
Решения по остатку без картины по филиалам
Когда деньги холдинга лежат на разных счетах и юридических лицах, решение «оплатить отсюда» принимается по неполной картине. Свод по счёту, дате и обязательству снимает эту неопределённость.
Зависимость от конкретного казначея
Казначей, который держит картину поступлений и приоритеты платежей в голове, — самый ценный и самый уязвимый элемент контура. Его отпуск или уход не должен быть риском для платежей компании.
Сколько часов это возвращает
Часы — уже следствие. Но их полезно посчитать, чтобы понимать масштаб: ниже типовой расчёт для контура из восьми юридических лиц, где за месяц через платёжный календарь проходит около 600 позиций. Вводные берите свои — методика не меняется.
| Показатель | Вручную | С агентом |
|---|---|---|
| Юридических лиц в контуре | 8 | 8 |
| Позиций платёжного календаря в месяц | 600 | 600 |
| Время на сверку и разбор одной позиции | 10 минут | 3 минуты (проверка разбора) |
| Часы в месяц | 100 часов | 30 часов |
| Возвращённое время | — | 70 часов в месяц |
| В деньгах при стоимости часа 1 200 ₽ | — | 84 000 ₽ в месяц |
Арифметика открытая: 600 позиций × 10 минут = 6 000 минут, то есть 100 часов в месяц. С агентом человек не собирает данные и не сверяет счета вручную, а проверяет готовый разбор — при 3 минутах на позицию это 30 часов. Разница — 70 часов, то есть почти две рабочие недели казначея в месяц: при стоимости часа 1 200 рублей это 84 000 рублей. Формулировка «типовой расчёт» здесь принципиальна: это математика на заявленных вводных, а не замер чужого результата.
И эффект не сводится к часам. По данным интегратора, который ведёт проекты в области казначейства, в разобранных им кейсах получение управленческой отчётности ускорялось примерно на 50%, а формирование бюджета движения денежных средств на основе платёжного календаря занимало меньше одного дня. Это цифры конкретного интегратора по его проектам, а не отраслевой замер, — но они показывают порядок: основное время уходит не на расчёты, а на сбор и сверку данных.
Что остаётся за человеком
Границу ответственности нужно задать до пилота, а не после первой просрочки. В нашем контуре она выглядит так:
- Решение по платежу — только человек. Приоритет между контрагентами, сдвиг платежа, разделение сумм и подпись — это казначей и финансовый директор.
- Права на деньги у агента отсутствуют. Никаких платёжных поручений, подтверждений в банке и изменений сроков оплаты. Только чтение и сопоставление.
- Изменения регламентов — не к агенту. Правила лимитов, маршруты визирования и приоритеты статей задаёт человек в системе.
- Правки данных — запрещены. Агент не правит заявки и календарь. Неверные данные он помечает как замечание.
- Полный журнал действий. Любой вывод объясним: на каких заявках, сроках и остатках он построен.
- Квалификация причин — за специалистом. Агент показывает факт и разрыв, причину (задержка оплаты покупателем, сдвиг отгрузки, ошибка в сроке) определяет человек.
Такая рамка снимает главный страх при внедрении: система не получает доступа к деньгам, она получает право читать, сопоставлять и предупреждать.
Как это выглядит на практике
В одном из проектов в федеральной сети мы начинали не с агента, а с инвентаризации данных: сверяли, что реально ведётся в системе, а что живёт в таблицах и переписке, затем фиксировали ответственных по филиалам и свели результат в регулярный журнал «сигнал → владелец → действие → результат» с горизонтом в 10 рабочих дней. Запрос со стороны бизнеса был именно про цепочку «счета → оплаты → отгрузки»: где сходится, а где нет. Контрольный срез показал, что часть контуров уже работает на данных из системы, а часть потребовала донастройки справочников и правил сопоставления — и основной эффект дали именно эти донастройки: исчезла работа по восстановлению контекста, на которую уходила большая часть времени ответственных. Система учёта в том проекте была другой, но принцип тот же: данные в цифре уже есть, не хватает слоя, который сводит план платежей с поступлениями.
Практический вывод: начинать нужно не с агента, а с правила «какой разрыв считается критичным и что мы делаем, когда он появился». Пока это правило не зафиксировано, автоматизация будет просто быстрее приносить неполный разбор. Как устроен такой контур в целом, мы разбирали в материалах про ИИ-агента для 1С и про внедрение ИИ в компании; что происходит с рутиной финансовой службы — в статье ИИ в бухгалтерии.
Как внедрить поэтапно
- Выберите одно юридическое лицо и один горизонт. Две недели по одному юрлицу дают быстрый и проверяемый результат. Пилот сразу по всему холдингу почти всегда превращается в долгий проект.
- Зафиксируйте правило критичности. Какой разрыв требует вмешательства, какой закрывается сдвигом неприоритетного платежа, а какой считается нормальным. Правило пишется один раз и переиспользуется.
- Опишите контур данных. Что агент читает (календарь, заявки, лимиты, остатки, ожидаемые поступления) и куда возвращает разбор — рядом с рабочим местом казначея в системе, а не в отдельный чат.
- Прогоните агента на закрытых периодах. Так появляется эталон: известно, где разрыв действительно был и как его закрывали, — и видно, что агент пропустил.
- Ограничьте права явно. Чтение, сопоставление, подготовка разбора. Без права проводить платежи и менять сроки оплаты.
- Померьте время до и после. Именно эти два числа, а не презентация, — основание расширять пилот на следующее юрлицо. Общая логика внедрения по шагам разобрана в статье Нейросети для бизнес-процессов.
Нет. Он читает платёжный календарь, заявки и данные по остаткам, сопоставляет их и показывает дефицит по конкретной дате и конкретному юридическому лицу, а также предлагает варианты. Решение по платежу, приоритет между контрагентами и подпись — за казначеем и финансовым директором. Права на платежи у агента нет и быть не должно.
Нет. Агент работает поверх системы: читает платёжный календарь, заявки на расходование денежных средств, лимиты и остатки, а разбор возвращает туда же, где казначей и так работает каждый день. Учёт и казначейство остаются в 1С, меняется скорость, с которой дефицит становится видно.
Тогда первым шагом календарь и заявки нужно перенести в систему хотя бы по одному юридическому лицу. Пока план платежей живёт в файле, который правит один человек, ни человек, ни программа не увидят, на какой дате образуется разрыв и чем он грозит остальным платежам.
На горизонте платёжного календаря, то есть за дни до платежа, а не в день оплаты. Агент сопоставляет план платежей с ожидаемыми поступлениями и остатками регулярно и показывает разрыв по дате и юридическому лицу, пока ещё есть варианты — сдвинуть неприоритетный платёж, ускорить поступление или разделить суммы.
Отчёт показывает итог по группе, а решение принимается по конкретному счёту и дате: у одного юридического лица деньги есть, у другого в этот же день разрыв. По опросу Банка России, применение ИИ финансовые организации чаще всего связывают со снижением операционных затрат (84%) и управлением рисками (70%), а в прогнозировании и аналитике ИИ-агенты применяют или тестируют лишь 4% — то есть самый нужный участок остаётся самым редким.
Разбор самой системы и того, что в ней можно автоматизировать, — в отдельном материале: 1С:Управление холдингом: консолидация, казначейство и контроль для группы компаний.
Что в итоге
Кассовый разрыв ломается не на учёте, а на задержке: план платежей есть, но не сверен с поступлениями, поступления ожидаются, но их реальность никто не проверил, решение принято, но не оформлено. Пока это так, компания платит рисками: просрочкой критических платежей с процентами по статье 395 Гражданского кодекса, вынужденным дорогим кредитом, пенями по договорам, остановкой отгрузок поставщиком и решениями по остатку без картины по филиалам. Показательно, что именно этот участок — прогнозирование и аналитика — остаётся самым редким для ИИ-агентов: по опросу Банка России, там их применяют или тестируют лишь 4% организаций, при том что 84% связывают ИИ со снижением операционных затрат, а 43% не могут оценить эффект от внедрения. Агент поверх 1С:Управление холдингом закрывает задержку между сигналом и решением, оставляя человеку приоритет, решение и подпись. Если хотите понять, где ваш контур теряет деньги на задержке, начните с одного юридического лица и горизонта в две недели. Как выбирают решения по цифрам в целом, разобрано в статье ИИ для руководителя, а как выглядит обзор платформ для финансовой службы — в материале Топ-5 программ с ИИ для финансов.
Смежная задача того же контура — сверка между юрлицами перед закрытием периода: как ИИ-агент в «1С:Управление холдингом» снимает ручные сверки, разобрано в статье Консолидация отчётности: ИИ-агент в 1С:УХ.
Источники
- Банк России, доклад для общественных консультаций «Применение искусственного интеллекта на финансовом рынке: текущий статус и условия дальнейшего развития» (20.11.2025, опрос 252 организаций, август 2025 года): цели применения ИИ — снижение операционных затрат (84%) и оптимизация процессов управления рисками (70%); в прогнозировании, аналитике и управлении персоналом ИИ-агенты применяют или тестируют 4% респондентов; 43% назвали барьером сложность оценки экономического эффекта, 55% сообщили о внутренних ограничениях на отдельные виды ИИ: cbr.ru
- «1С», описание решения «1С:Управление холдингом 8»: автоматизация управляющих компаний и финансовых служб бизнес-единиц холдингов — учёт, бюджетирование, бизнес-анализ и централизованные функции; более 300 корпоративных клиентов; решение класса CPM объединяется с уже используемыми системами: solutions.1c.ru
- «1С», описание функциональных возможностей «1С:Управление холдингом»: бюджетирование и централизованное казначейство, консолидация управленческой отчётности и бизнес-анализ, отчётность по МСФО; при разработке учтены рекомендации к функциональным требованиям по бюджетированию, казначейству и методикам учёта МСФО, подготовленные международной компанией EY: solutions.1c.ru
- «1С-БИТ» (интегратор 1С), раздел об автоматизации казначейства: платёжный календарь и прогнозы платежей для предотвращения кассовых разрывов, контроль лимитов и остатков на счетах, разные сценарии визирования для типов статей и бюджетов; среди заявленных целей — снижение кассовых разрывов и не вовремя сделанных платежей; простая автоматизация на типовом функционале — 20–30 дней, типовой проект для среднего бизнеса — 3–6 месяцев; в кейсах интегратора — ускорение получения управленческой отчётности примерно на 50% и формирование БДДС на основе платёжного календаря менее чем за день: 1cbit.ru
- Гражданский кодекс Российской Федерации, статья 395 «Ответственность за неисполнение денежного обязательства»: последствия неисполнения денежного обязательства, включая уплату процентов за пользование чужими денежными средствами: consultant.ru
- Anthropic, инженерное руководство «Building Effective Agents»: различие рабочих процессов (модель и инструменты идут по заданным путям) и агентов (модель сама управляет процессом и выбором инструментов); рекомендация начинать с самого простого решения и усложнять только при необходимости: anthropic.com