Группа компаний уже вела финансы в «1С:Управление холдингом» — с бюджетированием, казначейством и подсистемой консолидации, где собирается управленческая отчётность и формы по МСФО (Международные стандарты финансовой отчётности). Данные по каждому юридическому лицу были в системе, регламенты закрытия периода описаны, ответственные за пакеты назначены. Но сама сверка между компаниями группы оставалась ручной: выгрузки из разных баз, сведённые в таблицы, письма с исправлениями, звонки «у нас эта сумма прошла, а у вас нет». Расхождение всплывало не там, где появилось, а на сборке консолидированной отчётности — когда формы почти готовы и почти подписаны. Ниже — как эту работу поверх системы закрывает ИИ-агент: программа, которая по заданному правилу сама сопоставляет внутригрупповые обороты между юрлицами и приносит готовый разбор расхождений. Первый эффект — риски, которые перестают срабатывать: искажение управленческих решений группы, двойной учёт внутригрупповых операций, срыв срока сдачи отчётности, вопросы банков и собственников. Часы и деньги идут вторым планом и считаются отдельно.
Профиль компании в разборе
- Роль: федеральная сеть в B2B-сервисах, головная компания и несколько юридических лиц с общими собственниками
- Штат: около 1 200 сотрудников
- Город: Москва, управляющая компания; дочерние общества и филиалы в регионах
- Системы: «1С:Управление холдингом» (бюджетирование, казначейство, консолидация, отчётность по МСФО), учёт в дочерних обществах на разных версиях «1С», обмен первичными документами с контрагентами
- Что ведём: закрытие периода и консолидацию отчётности по группе из одиннадцати юридических лиц
И это общая точка роста, а не частный случай. Бенчмарк APQC (American Productivity & Quality Center — центр исследований производительности, США), собранный по ответам более 10 000 организаций, показывает, как компании расходятся по сроку подготовки месячной консолидированной отчётности: у лучших это пять дней и меньше, у средних — шесть дней, у отстающих — десять дней и больше, и отсчёт идёт от первого пробного баланса до готовой консолидированной отчётности. Российская практика даёт ориентир по эффекту: в разборе кейсов консалтинговой группы «Деловой профиль» консолидация отчётности группы компаний занимала около двух недель, а после автоматизации сбора данных и исключения внутригрупповых оборотов тот же процесс выполняется за час. Это цифры конкретного консультанта по его проекту, а не отраслевой замер, но порядок они показывают точно: время съедает не расчёт, а сбор данных и сверка.
Показательно, что именно этот участок — прогнозирование и аналитика — остаётся для ИИ самым редким. По опросу Банка России о применении искусственного интеллекта, который регулятор привёл в докладе 2025 года, ИИ-агенты в прогнозировании и аналитике применяют или тестируют лишь 4% организаций, тогда как снижение операционных затрат называют целью 84% респондентов, а оптимизацию управления рисками — 70%. Сверка между юрлицами из той же семьи: работа обязательная, дорогая по времени и почти не автоматизированная.
Коротко
ИИ-агент читает данные по юрлицам в «1С:Управление холдингом», сопоставляет внутригрупповые обороты между компаниями группы и показывает расхождения с расшифровкой — какое юрлицо, какой счёт, какая сумма, какой документ не сошёлся. Проводки, корректировки, элиминацию и подпись отчётности делают люди: агент не закрывает период, он снимает ручную сверку до того, как она съест дни.
Содержание
- Почему расхождения между юрлицами видно поздно
- Что съедает время между закрытием периода и консолидированной отчётностью
- Что делает ИИ-агент поверх «1С:Управление холдингом»
- Какие риски это снимает
- Сколько часов это возвращает
- Что остаётся за человеком
- Как это выглядит на практике
- Как внедрить поэтапно
- Источники
Почему расхождения между юрлицами видно поздно
Консолидированная отчётность отвечает на вопрос «как выглядит группа целиком», а расхождение живёт уровнем ниже — на паре счетов двух юридических лиц. Между этими двумя уровнями обычно нет данных, и вот почему.
Внутригрупповые обороты прячутся сами. Одна компания отразила реализацию услуг, вторая ещё не получила документ или провела его другим периодом. Пока встречные записи не сопоставлены, исключение внутригрупповых оборотов не устраняет расхождение, а маскирует его: в итоговой форме суммы выглядят сходящимися, а внутри остаётся разница, которую потом находят при разборе. Российский интегратор 1С-БИТ прямо называет сверку внутригрупповых оборотов отдельной задачей консолидации и отдельным инструментом: система должна сопоставить встречные записи между организациями группы и показать, что именно не сошлось.
У дочерних обществ свои справочники. Разные версии учётных программ и собственные справочники номенклатуры и контрагентов — это то, на чём консолидация в реальной группе и тормозит. В том же разборе кейсов у холдинговой структуры именно это было причиной двухнедельного срока: данные приходили в разной нарезке, и свести их можно было только руками.
Ручная сверка не оставляет следа. Сверка живёт в почте и таблицах: кто с кем что сверял, что уже исправлено, а что ещё висит — держится в голове одного человека. В разборе, на который мы ссылались, у торговой компании до 40% времени закрытия периода уходило на сверки с контрагентами, и причина не в объёме документов, а в том, что расхождения искали заново каждый месяц.
Срок давит и не оставляет запаса. По Федеральному закону № 208-ФЗ «О консолидированной финансовой отчётности» годовая консолидированная отчётность представляется не позднее 120 дней после окончания календарного года, промежуточная — не позднее 60 дней после окончания отчётного периода. Пока сверка ручная, этот запас уходит на поиск расхождений, а не на проверку и примечания.
Ошибка обнаруживается, когда всё подписано. Дальше начинается обратный путь: пересборка форм, повторное визирование, объяснения с собственниками и аудитором. Именно поэтому дешевле поймать расхождение в момент появления, чем на сборке комплекта.
Что съедает время между закрытием периода и консолидированной отчётностью
Если разложить путь от «период закрыт в каждом юрлице» до «консолидированная отчётность подписана», картина повторяется из месяца в месяц:
- Сбор пакетов от компаний группы. Что сдано, что нет, в какой нарезке, по каким формам. Простой формально, но требует переписки с каждым юрлицом.
- Проверка полноты и единообразия. Одинаковые ли периметры, совпадают ли справочники, нет ли задвоенных контрагентов, все ли статьи разнесены по нужным признакам.
- Подготовка данных к консолидации. Пересчёт валютных позиций, трансформация российских стандартов в МСФО, унификация номенклатуры и контрагентов между базами.
- Сопоставление внутригрупповых оборотов. Пара за парой: реализация одной компании против поступления у другой, займы, проценты, услуги, задолженность.
- Разбор расхождений. Кто прав, где документ, чья ошибка, каким периодом проводить, что корректировать. Это самая дорогая часть по времени — здесь нужны не расчёты, а восстановление контекста.
- Корректировки и элиминация. Проведение корректировок, исключение внутригрупповой прибыли, расчёт долей участия и неконтрольных долей.
- Проверка форм и примечаний. Сходятся ли итоги, соответствуют ли расшифровки, нет ли расхождений между формами.
- Ответы на вопросы. Аудитор, банк, собственник задают вопрос по цифре — и снова начинается поиск того, откуда она взята.
Каждый пункт выглядит мелочью, вместе они и дают тот самый срок: к моменту подписи группа уже почти не помнит, откуда взялась разница, и закрывает её самой удобной корректировкой вместо самой верной.
Что делает ИИ-агент поверх «1С:Управление холдингом»
Агент не заменяет консолидацию и не ведёт учёт. Он подключается к данным, которые уже есть в системе, и возвращает результат туда же, где финансовая служба группы работает каждый день.
- Читает данные периметра консолидации. Что есть по каждому юридическому лицу: обороты, остатки, расчёты с контрагентами, состав периметра и доли участия — то, что уже ведётся в системе.
- Определяет встречные записи. Для каждой пары компаний группы находит операции, которые должны быть отражены с двух сторон: реализация и поступление, заём и получение, услуга и её приёмка.
- Сопоставляет суммы. Сравнивает обороты по счёту, контрагенту, договору и периоду, а не только итог по группе: расхождение видно там, где оно возникло.
- Отмечает расхождения и причины-кандидаты. Что не сошлось, на какую сумму, каким периодом проведено у одной стороны и не проведено у другой, где документ отсутствует.
- Проверяет полноту закрытия. Что из пакетов не сдано, какие компании отстают, где данные пришли в другой нарезке и потребуют ручной работы.
- Готовит разбор для главного бухгалтера группы. В одном месте: расхождения по значимости, расшифровка до документа, варианты исправления и последствия каждого варианта.
- Возвращает результат в систему и ведёт журнал. Разбор и статусы появляются рядом с рабочим местом финансистов, а любое расхождение объяснимо: на каких оборотах и документах оно построено. Это основание и для внутреннего разбора, и для аудита.
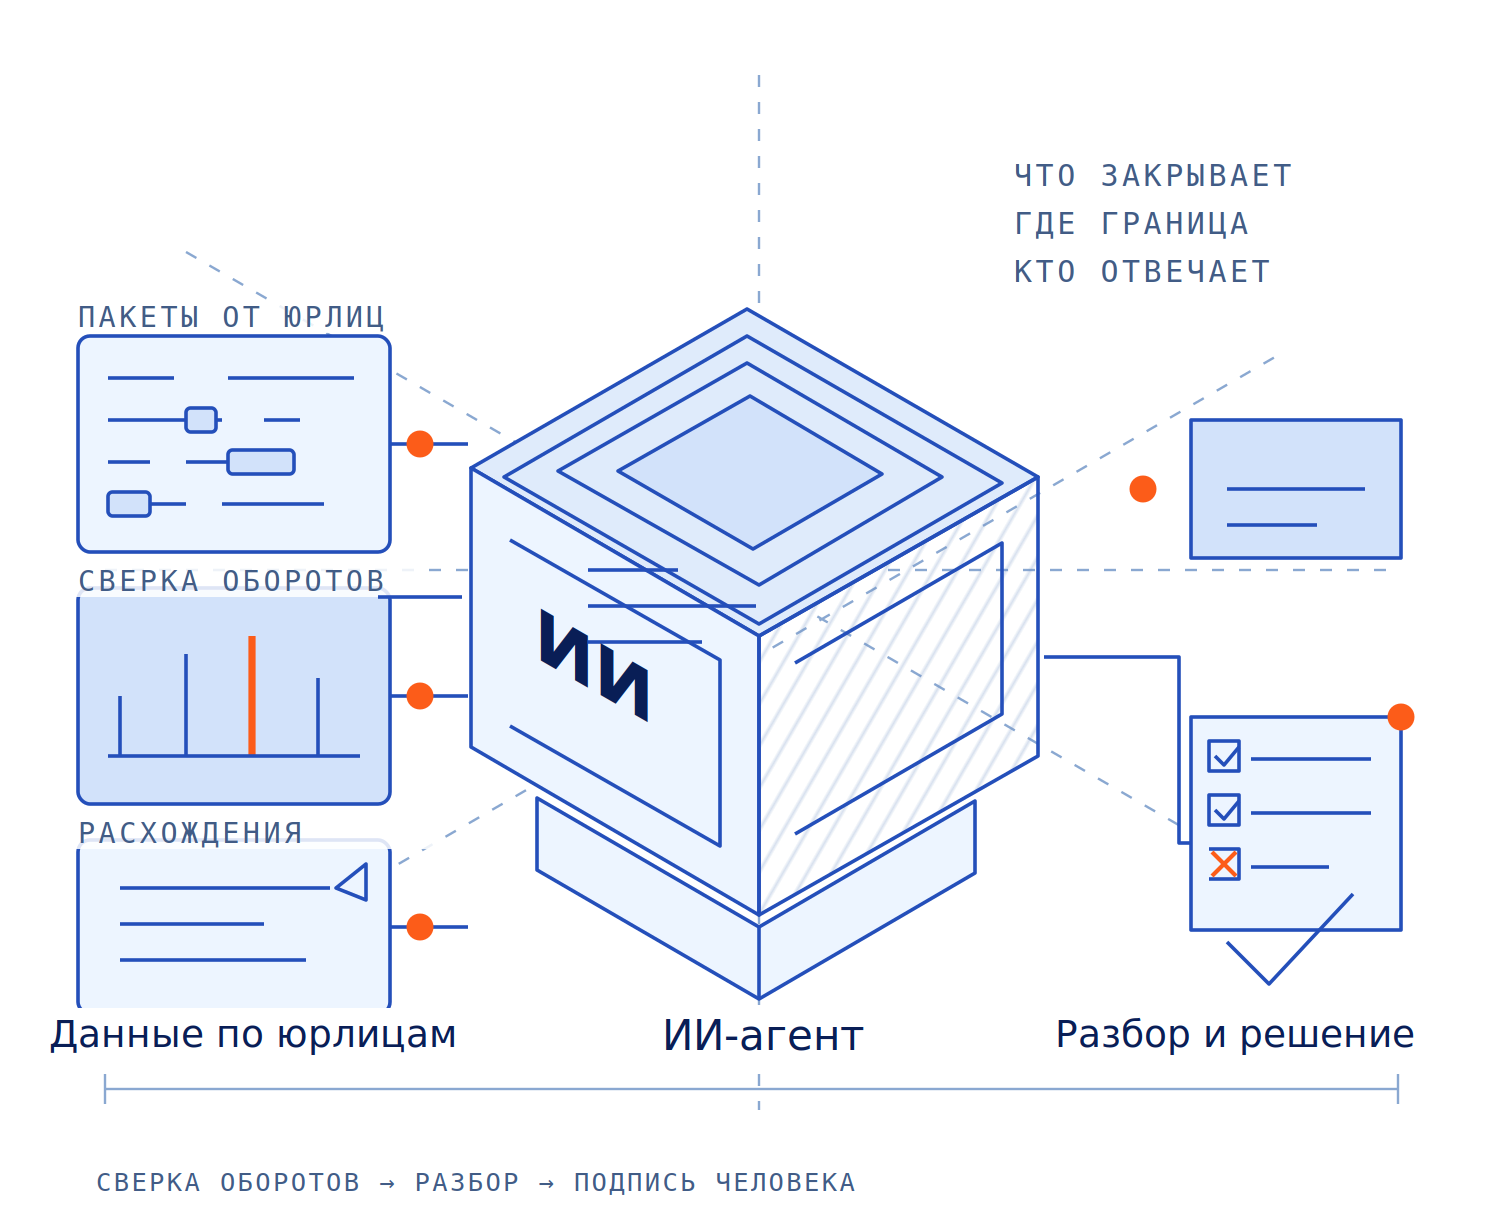
Меняется не учёт, а момент, когда расхождение становится видно: не на сборке комплекта, а в первые дни закрытия. Управляемость растёт не потому, что кто-то стал строже требовать пакеты, а потому что сверка между юрлицами перестаёт зависеть от того, кто сегодня успел в неё заглянуть.
Какие риски это снимает
Экономия часов — не главный аргумент. Ставка выше: расхождение, найденное поздно, обесценивает решения, которые на этих цифрах уже приняты.
Искажение управленческих решений группы
Консолидированная отчётность уходит собственникам и совету директоров, и на ней принимаются решения: сколько направить на дивиденды, где открывать направление, какой лимит дать филиалу. Расхождение по внутригрупповым оборотам искажает и выручку, и маржу группы — то есть решение принимается на цифре, которой не существует. Отменённое решение по инвестициям или выплатам стоит дороже любой сверки.
Двойной учёт внутригрупповых операций
Если внутренняя реализация не исключена полностью, выручка группы завышена на суммы, которые группа получила сама от себя. Дальше ошибка едет по всей цепочке: рентабельность направлений, цена, ассортимент, премии руководителей считаются от завышенной базы. Ошибка системная и повторяется каждый период, пока её не найдут.
Срыв срока сдачи отчётности
Сроки заданы законом: годовая консолидированная отчётность — не позднее 120 дней после окончания года, промежуточная — не позднее 60 дней после отчётного периода. Когда сверка ручная, запас времени тратится на поиск расхождений, и подпись сдвигается. Для организаций, которые отчитываются перед регулятором, это уже не внутренняя задержка, а отдельный разговор.
Вопросы банков и собственников к цифре
Отчётность идёт в банк по условиям кредита и в совет директоров. Расхождение, найденное банком или аудитором, означает не «поправим форму», а пересмотр доверия к управленческому учёту: разговор об условиях, дополнительных подтверждениях и сроках. Это дороже, чем дни сверки.
Риски при налоговой проверке и разборе с контрагентом
Внутригрупповые операции всегда под вниманием: если одна компания не подтверждает расходы актом сверки, а вторая не может объяснить расхождение, вопросы появляются сразу с двух сторон. Неподтверждённые обороты и расхождения в первичных документах — это доначисления, пени и время юристов, которого никто не планировал.
Спор между юрлицами внутри группы
Без разбора расхождений внутренний спор решается «по силе»: одна компания списывает разницу в свои расходы, у второй она остаётся висеть. Итог — искажённая прибыль по юрлицам и несправедливые решения по премиям и лимитам.
Зависимость от одного консолидатора
Специалист, который держит в голове, где какая разница и что уже исправлено, — самый ценный и самый уязвимый элемент контура. Его отпуск или уход в разгар закрытия не должен быть риском для отчётности группы.
Сколько часов это возвращает
Часы — уже следствие. Но их полезно посчитать, чтобы понимать масштаб: ниже типовой расчёт для группы из одиннадцати юридических лиц, где за месяц через сверку проходит около 900 строк внутригрупповых оборотов. Вводные берите свои — методика не меняется.
| Показатель | Вручную | С агентом |
|---|---|---|
| Юрлиц в периметре консолидации | 11 | 11 |
| Строк внутригрупповых оборотов в месяц | 900 | 900 |
| Время на сверку и разбор одной строки | 6 минут | 2 минуты (проверка разбора) |
| Часы в месяц | 90 часов | 30 часов |
| Возвращённое время | — | 60 часов в месяц |
| В деньгах при стоимости часа 1 500 ₽ | — | 90 000 ₽ в месяц |
Арифметика открытая: 900 строк × 6 минут = 5 400 минут, то есть 90 часов в месяц. С агентом человек не собирает данные и не ищет расхождения вручную, а проверяет готовый разбор — при 2 минутах на строку это 30 часов. Разница — 60 часов, то есть больше недели работы консолидатора: при стоимости часа 1 500 рублей это 90 000 рублей в месяц, а на трёх закрытиях квартала — около 270 000 рублей. Формулировка «типовой расчёт» здесь принципиальна: это математика на заявленных вводных, а не замер чужого результата. Границы измерения простые — в закрытии периода участвует не только сверка (есть трансформация, корректировки и примечания), поэтому в проекте часы до и после нужно мерить свои, а не брать наши.
И эффект не сводится к часам. По бенчмарку APQC разрыв между сильными и слабыми командами лежит в диапазоне от пяти дней и меньше до десяти и больше на одну и ту же месячную консолидированную отчётность: компании со слабым процессом тратят вдвое больше календарного времени на тот же результат, и почти всё это время уходит на валидацию данных, сведение расхождений и ручную сборку отчётов.
Что остаётся за человеком
Границу ответственности нужно задать до пилота, а не после первой пересборки комплекта. В нашем контуре она выглядит так:
- Проводки и корректировки — только человек. Методология, периоды признания, оценка существенности — это главный бухгалтер группы и финансовая служба.
- Элиминация и учёт долей — под контролем человека. Агент показывает, что и где не сошлось, но исключение внутригрупповой прибыли и расчёт неконтрольных долей проводит специалист в системе.
- Права агента — чтение и сопоставление. Никаких записей в учёт, изменений справочников и корректировок задним числом.
- Подпись отчётности — только человек. Ни один документ для собственников, банка или регулятора не формируется автоматически.
- Квалификация причин — за специалистом. Задержка документа, ошибка в учёте, другой период признания, неверный договор — причину определяет человек, агент только показывает факт и расшифровку.
- Журнал и объяснимость. Любой вывод можно развернуть до оборота и документа: это основание и для аудита, и для внутреннего контроля.
Такая рамка снимает главный страх при внедрении: система не берёт на себя учёт, она берёт на себя рутину сверки.
Как это выглядит на практике
В одном из проектов в федеральной сети B2B-сервисов мы начинали не с агента, а с инвентаризации данных: сверяли, что реально ведётся в системе, а что живёт в таблицах ответственных, фиксировали, кто отвечает за какой контур, и сводили результат в регулярный журнал «сигнал → владелец → действие → результат» с горизонтом в десять рабочих дней. Запрос со стороны бизнеса звучал именно как цепочка «счета → оплаты → отгрузки»: где сходится, а где нет. Контрольный срез показал, что часть контуров уже работает на данных из системы, а часть потребовала донастройки справочников и правил сопоставления — и основной эффект дали именно они: исчезла работа по восстановлению контекста, на которую уходила большая часть времени ответственных. Измеренных нами метрик «до и после» по консолидации в этом проекте нет, и выдавать их за результат мы не будем: количественную рамку берём из отраслевого бенчмарка и прозрачного расчёта выше.
Практический вывод: начинать нужно не с агента, а с правила — что считается критичным расхождением и что мы делаем, когда оно появилось. Пока правила нет, автоматизация будет просто быстрее приносить неполный разбор. Как устроен такой контур в целом, мы разбирали в материалах про ИИ-агента для 1С и про внедрение ИИ в компании; что происходит с рутиной финансовой службы — в статье ИИ в бухгалтерии.
Как внедрить поэтапно
- Выберите одно закрытие и два-три юрлица. Не весь периметр сразу: две компании, между которыми больше всего внутренних операций, дают быстрый и проверяемый результат.
- Зафиксируйте правило критичности. Какое расхождение требует вмешательства, какое закрывается документом, а какое является нормальным временным разрывом между периодами.
- Опишите контур данных. Что агент читает (обороты, остатки, справочники, состав периметра) и куда возвращает разбор — рядом с рабочим местом финансистов в системе, а не в отдельный чат.
- Соберите минимальный общий язык справочников. Единый справочник контрагентов и сопоставление номенклатуры по внутригрупповым позициям. Без этого шага сверка будет упираться в названия, а не в суммы.
- Прогоните агента на закрытых периодах. Так появляется эталон: известно, где расхождение действительно было и как его закрыли, — и видно, что агент пропустил.
- Померьте часы до и после. Именно эти два числа, а не презентация, — основание расширять контур на следующее юрлицо. Общая логика внедрения по шагам разобрана в статье Нейросети для бизнес-процессов.
Нет. Проводки, корректировки, элиминацию и подпись отчётности делают люди. Агент читает данные по юрлицам, сопоставляет внутригрупповые обороты и показывает расхождения с расшифровкой: какое юрлицо, какой счёт, какая сумма и какой документ не сошёлся. Права на изменение учёта у него нет и быть не должно.
Нет. Консолидация остаётся в «1С:Управление холдингом», агент работает поверх системы: читает данные периметра консолидации и возвращает разбор туда же, где работает финансовая служба группы. Меняется не учёт, а скорость, с которой расхождение становится видно.
Да, но сначала нужен минимальный общий язык: единый справочник контрагентов и сопоставление номенклатуры хотя бы по тем позициям, которые ходят внутри группы. Пока каждая компания называет одного и того же контрагента по-своему, ни человек, ни программа не увидят, где оборот не сошёлся.
Нет. Он показывает факт расхождения и его расшифровку, но не даёт заключения о достоверности отчётности. Квалификация причин — задержка документа, ошибка в учёте, неверный договор, разные периоды признания — остаётся за главным бухгалтером группы и внутренним контролем.
Расхождения по внутригрупповым оборотам: одна компания уже отразила реализацию, вторая ещё не получила документ. Это самая частая причина пересборки комплекта, и именно она видна до того, как формы собраны и подписаны.
Финансовой службе группы. Агент предлагает варианты и показывает последствия, но решение — исправить учёт, доначислить, изменить период признания или отправить документ контрагенту — принимает человек. Каждое действие остаётся в журнале с указанием, кто его подтвердил.
Разбор самой системы и того, что в ней можно автоматизировать, — в отдельном материале: 1С:Управление холдингом: консолидация, казначейство и контроль для группы компаний.
Что в итоге
Консолидация ломается не на учёте, а на задержке: данные по юрлицам есть, но не сопоставлены, расхождения есть, но находятся поздно, решения приняты, но на цифрах, которых не существует. Пока это так, группа платит рисками: искажёнными решениями собственников, двойным учётом внутренних оборотов, сдвигом срока сдачи отчётности, вопросами банков и аудитора, спорами между своими же компаниями и зависимостью от одного консолидатора. Часы идут вторым планом: по типовому расчёту на одиннадцать юрлиц и 900 строк сверок это около 60 часов в месяц, то есть порядка 90 000 рублей при стоимости часа 1 500 рублей. Отраслевой ориентир по срокам держится в диапазоне от пяти дней у сильных команд до десяти и больше у слабых. Агент поверх «1С:Управление холдингом» закрывает разрыв между закрытием периода и готовым разбором, оставляя человеку методологию, проводки и подпись. Если хотите понять, где ваша группа теряет время на сверках, начните с одного закрытия и двух-трёх юрлиц. Как выбирают решения по цифрам в целом, разобрано в статье ИИ для руководителя, а обзор платформ для финансовой службы — в материале Топ-5 программ с ИИ для финансов. Смежная тема — раннее предупреждение о дефиците денег: кассовый разрыв в 1С:Управление холдингом.
Источники
- APQC (American Productivity & Quality Center) — бенчмарк срока подготовки месячной консолидированной отчётности по ответам более 10 000 организаций: у лучших пять дней и меньше, у средних шесть дней, у отстающих десять дней и больше (отсчёт от пробного баланса до готовой консолидированной отчётности); там же перечень признаков медленного закрытия — ручной ввод и выгрузки, разрозненные системы, требующие дополнительной сверки, повторные корректировки после закрытия (публикация Randall & Group со ссылкой на данные APQC): randgroup.com
- Группа «Деловой профиль», разбор практики закрытия периода: в кейсе холдинговой структуры консолидация отчётности группы занимала около двух недель из-за разных версий учётных программ и собственных справочников дочерних обществ, после автоматизации сбора данных и исключения внутригрупповых оборотов процесс выполняется за час; в кейсе торговой компании до 40% времени закрытия периода уходило на сверки с контрагентами (данные консультанта по его проектам): delprof.ru
- 1С-БИТ, разбор правил и методов консолидации отчётности: исключение внутригрупповых оборотов (ВГО) как ключевой принцип, отличающий консолидированную отчётность от простого суммирования, инструмент «Элиминация» и портал сверки внутригрупповых оборотов; сроки представления — годовая не позднее 120 дней после окончания календарного года, промежуточная не позднее 60 дней после отчётного периода по Федеральному закону № 208-ФЗ: 1cbit.ru
- Банк России, доклад для общественных консультаций «Применение искусственного интеллекта на финансовом рынке» (20.11.2025, опрос 252 организаций): снижение операционных затрат как цель применения ИИ — 84% респондентов, оптимизация управления рисками — 70%, в прогнозировании и аналитике ИИ-агенты применяют или тестируют 4% организаций: cbr.ru
- «1С», описание решения «1С:Управление холдингом 8»: автоматизация управляющих компаний и финансовых служб бизнес-единиц холдингов — учёт, бюджетирование, консолидация управленческой отчётности, отчётность по МСФО; более 300 корпоративных клиентов: solutions.1c.ru
- «1С», функциональные возможности «1С:Управление холдингом»: централизованное казначейство, консолидация управленческой отчётности и бизнес-анализ, отчётность по МСФО; при разработке учтены рекомендации к функциональным требованиям по бюджетированию, казначейству и методикам учёта МСФО, подготовленные международной компанией EY: solutions.1c.ru
- Anthropic, инженерное руководство «Building Effective Agents»: различие рабочих процессов и агентов, рекомендация начинать с самого простого решения и усложнять только при необходимости: anthropic.com